
环球网▲贝因美站在母婴消费线上化的“风口”上( 二 )
在此背景下 , 我们就不难理解 , 贝因美为什么自建MCN了 。 这既可以加强对KOL的把控力 , 又可以打造出母婴领域的垂直KOL , 有效解决了直播带货的痛点 。
于贝因美而言 , 它其实很容易布局MCN领域 。 MCN开展直播带货业务的基础要素是“人+内容+运营+选品+带货” 。 “选品”是贝因美的优势所在 , 贝因美只需做好垂直领域内人和内容的运营 。
除自建MCN赋能直播带货外 , 贝因美还和易恒健康展开合作 , 后者将为贝因美的部分产品提供数字社群营销服务 。
这与传统电商销售有什么区别呢?我认为 , 社群营销的优势是可以运用社群、微信、微博、社交电商等多个平台建立较强的用户联系 。
体现在社群营销不只是售卖商品 , 而是链接到了商品和服务背后与人更深层次的关系 , 如生活方式、情感互动、个人成长、社交需求 。 在贝因美的线上布局中 , 这不但解决了产品的信任问题 , 也极大提高了用户粘性 。
同时 , 社群营销由于具备多个用户群体 , 很容易通过口碑传播链接到更多的用户 , 从而扩展贝因美的流量池 , 实现获客成本的降低 。
其实关注奶粉行业的人都知道 , 贝因美之前在线上的表现就一直不错 , 在近几年双十一的活动中 , 贝因美在天猫奶粉类目的销售额稳居国产奶粉前三 。
现在 , 贝因美通过自建MCN赋能直播带货和社群营销解决了母婴产品线上化的核心痛点 , 在线上化进程中占得先机 。 在我看来 , 正是受益于母婴线上化的风口以及自身的打法 , 贝因美的未来大有可为 。
03母婴行业大风口下 , 贝因美大有可为
在我看来 , 贝因美在未来有两个机会 , 一是在奶粉行业实现自家产品的量价齐升 , 二是向母婴行业的其它产品和服务进行延伸 。
贝因美的量价齐升 , 我们可以从产品价格提升、产品生命周期延长以及国产替代三个方面去理解 。
在产品价格提升上 , 目前奶粉行业高端化趋势明显 , 原因是伴随90后逐渐成为用户群体 , 用户对高端奶粉的接受度提高 。 而且 , 厂商是逐利的 , 基于利润考量也更愿意生产和推荐高品质、高价位的产品 。
所以我们看到 , 国内奶粉单价由2014年183.2元/kg提升至2019年的207元/kg 。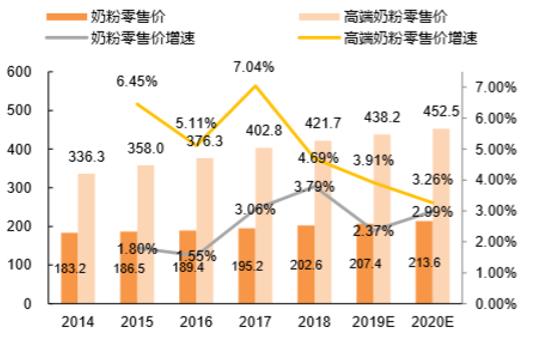
文章图片
数据来源:天风证券
贝因美自然不会放过这个机会 , 它与澳洲高端品牌Bubs共同成立合资公司 , 从事高端奶粉的推动与销售 , 在未来随着贝因美营收结构中 , 更高毛利的高端产品占比提升 , 它的盈利能力将会增强 。
在生命周期上 , 奶粉现阶段的用户群体是三周岁之前的婴幼儿 , 但实际上6周岁之前的婴幼儿都属于这个用户群体 。 随着更多针对3周岁以上儿童奶粉的推出以及消费升级 , 我认为 , 奶粉的生命周期延伸至6周岁不成问题 。
在现阶段3-6周岁的奶粉消费占比仅10% , 未来还有很大提升空间 , 行业内每家公司都会受益 。
在国产替代上 , 三聚氰胺事件后 , 国内奶粉市场一直由国外品牌主导 。 但长期来看该局面有望改变 。
原因是 , 不同国家的奶粉在制作时会考虑当地的饮食习惯与气候因素 , 因此添加的营养元素会有区别 , 所以国产奶粉更符合国人体质 。
据我观察 , 其实在三聚氰胺事件后 , 随着国人信心被时间修复 , 国内奶粉的市场份额处于稳步提升的状态 , 根据尼尔森数据 , 在2018年国产奶粉的市占率由2017年的40.7%提升至43.7% 。
现在疫情更是加剧了这一趋势 , 国际疫情愈演愈烈 , 带来了交通的阻断 , 影响了国外产品的供应 。 这时候 , 贝因美等国内头部品牌获益最大 , 其市场份额将得到提升 。
我们拉长周期看 , 在贝因美奶粉业务取得行业领先后 , 贝因美有望扩展至奶粉之外的产品和服务 。
推荐阅读





- 『先进』长江流域最先进洗舱站在宁投运 油可分离回收,水能循环使用
- |站在数字化风口 这一届高尔夫带来了哪些惊喜
- 哪些网站在用 Closure Library?
- 知识内容策展类的网站在国内有生存空间吗
- 这场婚礼,为何只有新娘一人站在台上?知道原因后大家都哭了→
- 英国脱欧对跨境电商有啥影响
- 可信网站在哪办理真的有必要吗
- 环球网|七彩云南本命福佑系列全新升级亮相2020中国国际珠宝展
- 汽车|川哥寻欢:膨胀啦!我竟幻想站在这台车的后座上阅兵……
- 有车club|站在今天,驾驭明天——这是仅由奥迪所能给你的豪华