
[财报]乳企财报高分背后藏隐忧
文|母婴前沿 李知乐
编辑|木毅
2019年,母婴各个细分领域销售承压,而奶粉行业更受人口出生率下降、消费升级等因素影响,导致市场需求萎缩,竞争愈加激烈。那么经过这一年,乳企的生存情况究竟如何呢?
随着财报期的到来,中外众多乳企的2019全年成绩单也如约而至。从现有的报告中来看:多数乳企营业收入实现正向增长,外资头部品牌增速明显下滑,品牌集中度提高,中内外乳企市场格局出现变化。
新乳业藏隐忧,后起之秀路难走
在中国品牌方面,澳优、新乳业作为后起之秀,分别以营业收入67.36亿元,同比增加25%;56.75亿元,同比增长14.13%领跑于其他同行。
但就净利润增速来看,澳优以56.75亿元,同比增长14.13%遥遥领先于新乳业的2.44亿元,同比增长0.34%。并且据悉,2019年佳贝艾特销售量占全国进口羊奶粉销售总量的60.5%,实现中国境内销售额同比增长约45.0%至25.70亿元。在财报中,佳贝艾特配方羊奶粉贡献营收虽不及牛奶粉,但增速高达40.5%。
由此可见,在细分品类做差异化产品成为乳企打开市场增量的新突破口的背景下,澳优已经成为了羊奶领域的头部品牌。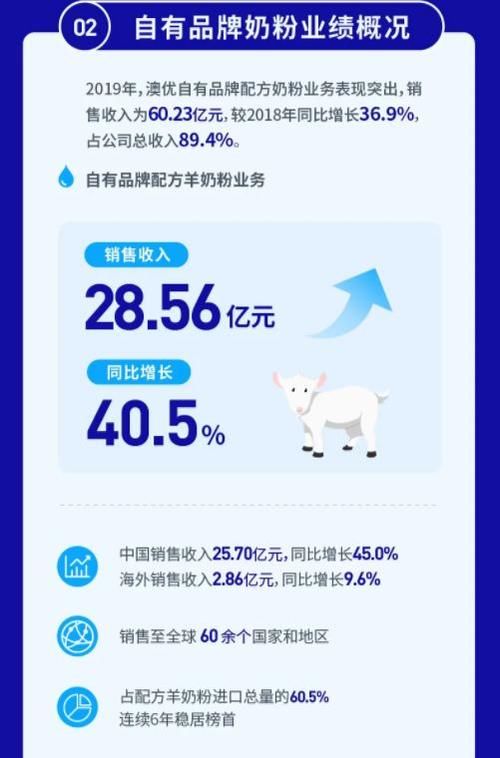
文章图片
↑数据来源:澳优
而反观新乳业,却在利好之下,隐忧四起。据了解,新乳业近年来通过并购等方式,整合了不少区域乳品品牌和工厂,现旗下拥有35家控股子公司、13个主要乳品品牌、14家乳制品加工厂,11个自有牧场。
也正因采取了并购扩张的这种方式,也给其带来了负债率过高的后遗症。根据新乳业首次公开发行股票招股意向书,2015-2017年及2018年第二季度,资产负债率分别为66.09%、76.01%、70.10%、69.38%。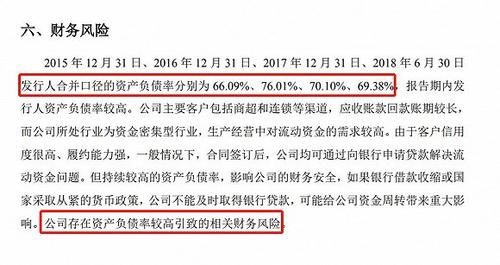
文章图片
↑数据来源:新乳业A股股票招股意向书摘要
因此,新乳业也曾提醒投资者,持续较高的资产负债率,影响公司的财务安全,如果银行借款收缩或国家采取从紧的货币政策,公司不能及时取得银行贷款,可能给公司资金周转带来重大影响。公司存在资产负债率较高引致的相关财务风险。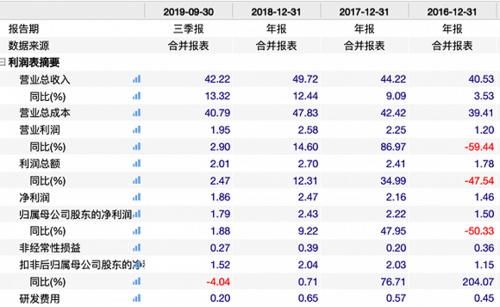
文章图片
↑数据来源:wind
另外,根据Wind数据显示:2016~2018年及2019年前三季度,新乳业分别实现营业收入40.53亿元、44.22亿元、49.72亿元和42.22亿元,分别同比增长3.53%、9.09%、12.44%和13.22%;实现扣非后归母净利润分别为1.15亿元、2.03亿元、2.04亿元和1.52亿元,分别同比增长204.07%、76.71%、0.71%和-4.04%。
从以上数据不难看出,近年来,虽然新乳业营收增速不断升高,但扣除非经常性损益的净利润增速却是在大幅下滑。而净利润增长率是衡量一个企业盈利能力的重要指标之一,标值越大代表企业盈利能力越强,标值越小则相反。
多措并举下,贝因美能否重回行业“三甲”?
相较于前两家后起之秀,曾在乳制品行业叱咤风云的贝因美的业绩就不那么乐观了,在2018年实现短暂盈利后,2019年再陷亏损。据财报显示:2019年贝因美营业收入为27.97亿元,同比增长12.31%;净利润-8800万元,较上年同期的盈利4111万相比下降314.04%。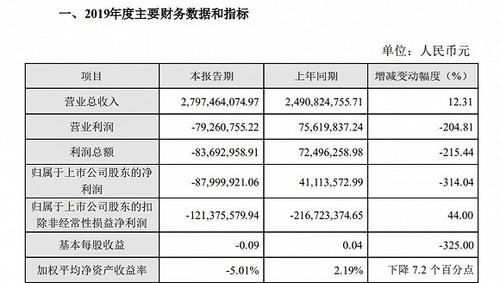
文章图片
↑数据来源:贝因美业绩快报
对于亏损原因,贝因美将其归咎于,新生儿出生数量减少、市场滞胀、2019年上半年乳铁蛋白涨价、公司非经常性收益较上年同期大幅减少等因素。
屋漏偏逢连阴雨,与此同时,恒天然以出于自身资金需要为由,对贝因美减持3067.56万股,占总股本3%。而在此前,恒天然就已对贝因美完成累计4%的减持。若完成此次减持后,恒天然将仅持有占比贝因美公司总股本比例的11.82%。
推荐阅读




- 捷径|学会这套方法,考试高分不难高考历史复习有“捷径”
- 白夜追凶|《白夜追凶》确认没有第二季,还有哪些高分悬疑剧可以看?
- 营销|跟谁学财报:终于亏损了
- 社工|高分答卷背后是全体居民与社区干部的凝心聚力
- 销量|三大造车新势力公布季度财报,蔚来三季度净亏损收窄
- 老易聊车|蔚来依然亏损,小鹏毛利率转正,理想后来居上,这个Q3财报不简单
- 高分|需要对“高分复读”做出限制吗?问教丨复读生占高考人数超两成
- doing|备战2021年高考英语—让阅卷老师打高分的31个高级作文句型
- 21世纪经济报道|拆财报丨三季度蔚来汽车交付量超预期,BaaS模式推出降低购车门槛
- 销量|蔚来汽车发布三季度财报,销售毛利率达到14.5%