
『代理人依靠自身』保险业负债端变革伊始,中国平安能否引领行业走向下一个辉煌十年?( 五 )
文章图片
(二)国内保险业:负债端和资产端都需要改革破局
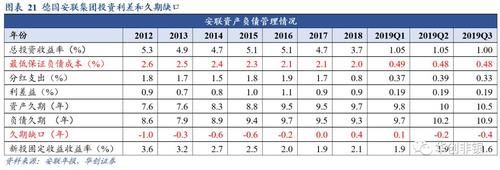
根据年报披露敏感性分析,投资端收益率每50BP 的下降,对保险公司的NBV 影响在-10%—-20%,对EV 的影响在-7%—-10%。实际上,利率对保险公司的价值影响并没有这么大,首先,敏感性分析对应的是投资收益率的下降,而不是利率的下降,利率下降50BP,不意味着投资回报下降50BP,从我国险资回报率和十年期国债收益的走势来看,即期的相关性是不明显的,其中受到权益投资波动的影响很大,如2007 年和2015 年。
其次,利率下降,负债端也会随之浮动,分红险分红率、万能险结算利率等,即使投资收益率同步下行,对利差和价值的影响也并没有那么大。根据平安披露的材料,典型分红保障型产品(如分红型终身寿)对50BP 利率下行的NBV 敏感性仅2%。
由于卫生安全的全球蔓延,短期为应对经济和流动性危机,美国欧洲都开启降息加QE 的宽松之旅,长期的利率下行趋势被动加快,这也将倒逼国内险企的改革需要加快,通过负债端的产品结构和期限结构优化,投资端的期限拉长和组合多元化,尽量对冲利率下行的负面影响。
文章图片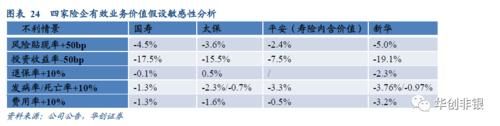
文章图片
我们认为,应对利率下行险企需要在负债端和资产端进行同步的改革破局:
1. 适时调整产品定价策略,发行较短久期产品。产品策略包括期限和利源结构两个方面。期限而言,一昧拉长负债久期并不是最优策略,在强调“回归保障”的同时,考虑到保险公司资产负债匹配和现金流的风险,可以考虑适当增加中短期险产品以优化负债结构,今年的开门红国寿和平安都推出了10年期的定期年金,相较于去年的15年期有缩短,部分中小公司 3-5年的短储产品也有所松动。此外,开发死差和病差占比高、利差占比低的产品,也有利于缓解“长钱短配”的压力。保障型产品的利润来源主要来自保障风险,对投资端的依赖会降低,险资在资产配置上对收益率的要求不会那么高,可以更多的配置在长久期国债上。
2. 加大权益类和非标类投资。长期来看权益类的回报远超固定收益类资产,只是A股市场波动较大,对险资的期间回报影响显著。从已经执行IFRS9的平安来,加大高分红、高股息的权益投资,同时对有业务协同和ROE回报较高的资产增持至按权益法核算。中国人寿去年以来也较为明显的加大了权益投资和举牌的动作,年内先后举牌了申万宏源、中广核电力、万达信息、中国太保(港股),其中万达信息被三次举牌,持股比例18.3279%,成为第一大股东。非标类资产有收益率高和期限长的特点,险资应增加优质债权投资计划和股权投资计划投资,扩大资产支持计划业务,对流动性较好、有长期增值潜力的多元化资产增加投资,如ABS、REITs、黄金、大宗商品等;在商业地产、长租公寓等领域投资增加投资,切实对接和服务实体经济。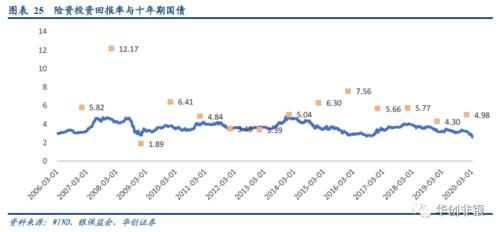
文章图片
四、中国平安,改革先行者
如果我们假设今年十年期国债收益率中枢在2.5%左右,对应保险公司的投资收益率假设下调100BP,静态测算下内含价值下降幅度15%-20%,1倍PEV估值中枢将下移至0.8倍左右。这是一种相对简单的静态的测算,实际上如前所述,保险公司的价值敏感性并没有这么大,而且相对短期的利率俯冲对于聚焦长期投资的险资而言,也不能直接推导到长期收益率。
在当前风险偏好整体降低,对利率预期相对悲观的环境下,我们以此来计算保险公司估值的安全边际。我们认为平安今年的估值中枢在0.9倍PEV左右,平安内含价值1.2万亿中,寿险内含价值占比63%,因而100BP回报率下降对其内含价值影响在10%左右,国寿、新华估值中枢在0.8倍PEV,太保由于财产险公司负债久期较短,对利率敏感性较小,整体估值中枢在0.85倍PEV左右。
推荐阅读





- Java工程师和C++工程师在工作上有啥区别哪个更适合自身发展
- 总书记|找准自身方位 扛起时代使命
- 山东双非一本软件工程(SE)学生,想通过考研改变院校出身并提升自身能力。以下学校怎样选择
- 李小璐|李小璐最新采访:失去的一切已经不再重要,女儿才是自己的依靠
- 目前,hao123 和 360 安全导航这两个导航网站哪个用户使用量多我能监测到自身网站的流量来自于这两家的首页,但这两家网站首页并没有我们网站的链接,
- 车毂辘|多重安全加持,这样的索纳塔才值得依靠
- 非计算机科班出身咋通过自身学习弥补项目经验
- 公司注册法人不在场咋办
- 汽车|填补自身市场空缺 图解一汽丰田ALLION傲澜
- 作为hr或者it自身是怎样看待it常年加班这件事的