
『代理人依靠自身』保险业负债端变革伊始,中国平安能否引领行业走向下一个辉煌十年?
本文来自 微信公众号“ 华创非银”,作者:华创非银团队。江苏龙网_原题为《保险行业深度研究报告:负债端变革伊始,投资端挑战已至》。
摘要
代理人渠道需要进行新旧动能切换。2018年开始大部分公司在新单增长上相对乏力,即使是刚需的长期健康险,从2018年的20%左右增速也回落至2019年的5%左右。保费增速不振的主要原因出现在需求与供给之间的渠道。2015年开始的个险渠道代理人数量开始大幅增长,个险渠道保费收入占比也同步提升,到2019年达到60%。保险产品是低触达且高门槛产品,需求的实现要依靠强势的销售介入,代理人销售模式本质是社交圈销售,不同圈层的代理人依靠自身的亲缘和社会关系卖保单,获得佣金收入,代理人的数量和销售能力即是保险公司的产能。过去几年代理人数量的增长是保险公司NBV增长的最主要驱动力,而人均FYP几乎都是负增长,平安略好。从人数增长到产能提升,个险渠道需要进行新旧动能的转换。
保险行业将从行业红利走向竞争红利,不同公司的战略差异将日益明显。银保突围、传统升级和互联网下沉是三种突围方式。国寿依然选择个险渠道,规模做大与三高团队同步推进;新华重启银保,个险人力持续扩张,以保持健康险业务的传统优势,通过银保打破保费平台瓶颈,做大规模,虽然价值贡献不高,但规模有利于支撑资产端扩张,推行公司资产负债联动的战略;太保继续突出个险优势,强调通过科技赋能和聚焦专业实现代理人团队的转型;平安目前来看,布局最为全面,个险、银保、互联网创新改革将同步推进。
资产端遭遇“黑天鹅”带来的利率俯冲,久期缺口却难以收窄。目前我国保险业平均负债久期13.19年,资产久期5.76年,缺口7.43年,久期缺口呈扩大趋势,险企在销售保障型产品的过程中,负债久期较快拉长,而资产端受制于投资渠道和品种的限制,短期内无法快速拉长。利率下行不可怕,欧美均有成功应对经验,我们当前的困难在于叠加了还在扩大中的资产负债久期缺口。资产端的战术腾挪压力不小,同时需加快负债端的结构调整和优化。
中国平安(02318),改革先行者。我们认可中国平安当前主动而积极的战略转型,这将为下一个十年创造继续领先的基础。平安当前的新业务价值中,非利差占比稳定在2/3,对利差的依赖较小,稳定的死病差贡献使得剩余边际的释放可靠性更高。虽然平安具有最长的负债久期,但其资产久期也更长,同时从趋势上来看,与行业整体缺口拉长不同,平安近年来的缺口在收窄,应对利率下行风险的能力相对较强,NBV保持持续正增长的支撑因素较多。
今年保险股的投资环境并不算友好,去年有较高的税收补偿基数,同时准备金评估利率进入下行周期,财务利润增长压力较大。基于长期视角的EV增速料将保持稳定,但利率下降将冲击估值底线。保险行业发展中的阶段性问题,需用通过战略调整和深化改革来实现破局,这将成为行业今年的主基调。较大的机会可能来自于利率下行过程中权益投资带来的贝塔行情。当前估值已经具备一定的安全边际,但考虑短期经济冲击带来的利率下降尚未结束,负债端渠道变革才刚开始,保费端的转暖积极信号仍需等待,我们调整行业评级至“中性”,预计其或与市场基准指数保持±10%的收益空间。
风险提示:卫生安全扩散超预期,对经济冲击超预期;利率持续下行;行业改革推进低于预期。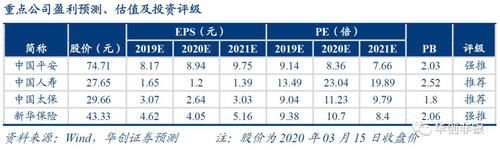
文章图片
目录
文章图片
图表目录
文章图片
一、核心观点
保险行业的长期逻辑中的有利因素并未变化,但站在当前的时点来看,我们必须正视行业当前所面临的压力和不确定性。
推荐阅读





- Java工程师和C++工程师在工作上有啥区别哪个更适合自身发展
- 总书记|找准自身方位 扛起时代使命
- 山东双非一本软件工程(SE)学生,想通过考研改变院校出身并提升自身能力。以下学校怎样选择
- 李小璐|李小璐最新采访:失去的一切已经不再重要,女儿才是自己的依靠
- 目前,hao123 和 360 安全导航这两个导航网站哪个用户使用量多我能监测到自身网站的流量来自于这两家的首页,但这两家网站首页并没有我们网站的链接,
- 车毂辘|多重安全加持,这样的索纳塔才值得依靠
- 非计算机科班出身咋通过自身学习弥补项目经验
- 公司注册法人不在场咋办
- 汽车|填补自身市场空缺 图解一汽丰田ALLION傲澜
- 作为hr或者it自身是怎样看待it常年加班这件事的