
『代理人依靠自身』保险业负债端变革伊始,中国平安能否引领行业走向下一个辉煌十年?( 四 )
近两年一些公司产品突破传统限制、深挖客户需求、深刻理解和融合互联网,使人身险产品也具备了互联网产品的特征,加上互联网内容运营生态的兴起,很大程度上科普、教育了保险消费者,推动了过去复杂难理解的人身险产品线上化销售。
如同拼多多(PDD.US)聚焦“五环外”客户成功做大,互联网保险通过极简、性价比将逐步取代低效能代理人,有望成为底层保险需求的切入点和核心渠道。各大传统保险公司也在参与的进程中加快了脚步:平安一直在互联网生态场景建设方面脚步向前,去年和国寿分别成立互联网寿险公司,今年集团体系内上线了两款互助计划(好医生“步步夺宝”恶性肿瘤互助、财险“长辈骨折医疗康复互助计划”)。
文章图片
根据目前几家保险公司的策略来看,
国寿依然选择押宝个险渠道,规模做大与三高团队同步推进;
新华重启银保,个险人力持续扩张,以保持健康险业务的传统优势,通过银保打破保费平台瓶颈,做大规模,虽然价值贡献不高,但规模有利于支撑资产端扩张,推行公司资产负债联动的战略;
太保继续突出个险优势,强调通过科技赋能和聚焦专业实现代理人团队的转型;
平安目前来看,布局最为全面,个险、银保、互联网创新改革将同步推进。
保险行业未来几年将从行业红利走向竞争红利,各家公司不同的战略选择和执行能力会分化的更为明显。
三、资产端:利率下行+久期缺口
(一)不止是利率下行
卫生事件海外扩散,叠加经济疲弱,全球利率下行再次加速。美国十年期国债收益率一度跌破0.5%,历史上首次全线美债收益率跌破1%,恐慌情绪可见一斑。虽然这是短期极端情绪的体现,但无疑让全球利率持续走低的阴霾更为浓重,对中国保险行业而言,并不是好消息。利率之所以对保险业的内含价值产生重大影响,与资产负债久期缺口有重大关系,缺口越大,对利率的敏感性越高。当前之所以监管层和保险公司如此担心“利差损”风险,就在于近几年国内险企的缺口呈扩大趋势。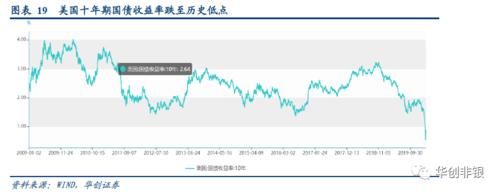
文章图片
目前我国保险业平均负债久期13.19年,资产久期5.76年,缺口7.43年,总体呈现“长钱短配”特征(银保监会资金部主任袁序成于,2019年8月)。与前几年相比,整体而言久期缺口呈扩大趋势,险企在销售保障型产品的过程中,负债久期较快拉长,而资产端受制于投资渠道和品种的限制,短期内无法快速拉长。大型公司往往已形成规模效应,渠道发展已较为成熟,希望沉淀价值,业务多为长期保障、储蓄型业务,负债端久期较长,与资产久期缺口较大。
缺口拉大+利率下行是非常不利的情景。欧美的保险公司因为经历过低利率,所以在通过资产配置化解利率风险方面有更多的实践。在美国寿险业的债券资产配置中,从2018 年的情况来看,其存量债券中政府债券的平均久期约为13.12年,企业债券的平均久期约为11.86 年。其中,20 年以上期限的债券在两种债券中的比例分别达到了25%和19%。正是由于较好的资产端的匹配,使得在美国长期收益率持续下降的过程中,除了08年部分保险公司出现风险问题,保险业基本保持了稳定。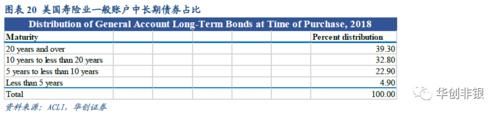
文章图片
此外,日本近年来通过大量配置长久期国债不断缩小了错配缺口,同时通过增加海外投资比例和调整负债成本等措施,使得日本寿险业长期的利差损现象得以缓和。英国拥有着较高的非保证收益产品比例,使资产端面临长久期资产荒的环境下能够实现资产负债的期限结构匹配,使得英国寿险业成为全球资产负债错配风险最低的国家之一。德国安联一直将资产负债久期缺口维持在一年之内,公司优化负债结构,最低保证负债成本到2019年Q3下降至0.48%,分红支出也下降到0.33%,下降幅度高于新增的固定投资收益率,较好的控制了利差水平。
推荐阅读





- Java工程师和C++工程师在工作上有啥区别哪个更适合自身发展
- 总书记|找准自身方位 扛起时代使命
- 山东双非一本软件工程(SE)学生,想通过考研改变院校出身并提升自身能力。以下学校怎样选择
- 李小璐|李小璐最新采访:失去的一切已经不再重要,女儿才是自己的依靠
- 目前,hao123 和 360 安全导航这两个导航网站哪个用户使用量多我能监测到自身网站的流量来自于这两家的首页,但这两家网站首页并没有我们网站的链接,
- 车毂辘|多重安全加持,这样的索纳塔才值得依靠
- 非计算机科班出身咋通过自身学习弥补项目经验
- 公司注册法人不在场咋办
- 汽车|填补自身市场空缺 图解一汽丰田ALLION傲澜
- 作为hr或者it自身是怎样看待it常年加班这件事的