
『代理人依靠自身』保险业负债端变革伊始,中国平安能否引领行业走向下一个辉煌十年?( 三 )
文章图片
我们将NBV的增长驱动因素进行以下分解:
NBV=新单保费收入*margin
=代理人数*人均产能*margin
=代理人数*活动率*出单人均产能*margin
从过去几年的数据分析不难发现,代理人数量的增长是保险公司NBV增长的最主要驱动力,最为明显的是国寿。其次是margin的提升,最为明显的是新华,太保和新华相对均衡一些。而人均FYP几乎都是负增长,平安略好。当然人均FYP下降不能完全理解为新增代理人销售能力不足产生拖累,因为在保险公司产品结构调整、回归保障的过程中,一方面margin提升,另一方面缴费期限也会拉长,产生保费总量增加、NBV增加,而FYP下降的现象。但从方向上来开是可以说明问题的,此外代理人收入增速的踌躇不前也说明人均产能几乎没有提升。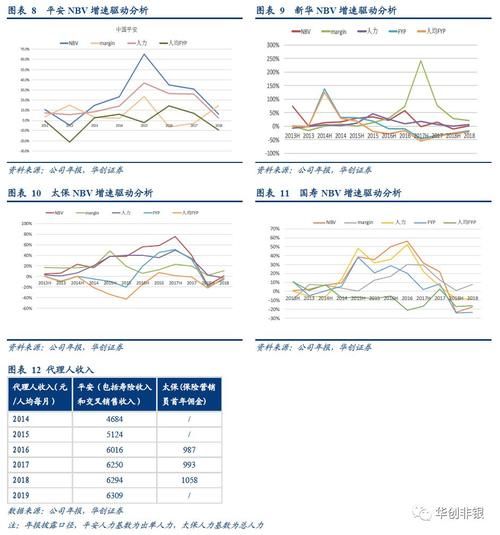
文章图片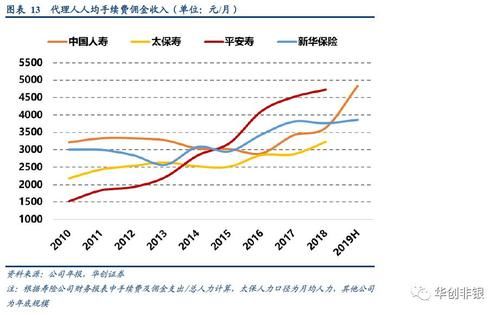
文章图片
(二)渠道变革的当下:银保突围vs个险升级vs互联网下沉
应对个险渠道当前的瓶颈,保险公司的战略各有不同,总体来看思路主要是三个方面:
1.银保突围:
08年在金融危机爆发时,银保渠道崛起挽保费收入于狂澜。虽然渠道成本较高,但银行能帮助保险公司快速定位大量有钱有配置需求的客户,短期容易上量。尤其是对于储蓄型和理财型产品而言,银行是较好的销售场景。2020年开局不利,卫生安全事件导致部分保险公司开么红目标难以完成,近期海外市场振幅加剧,宏观不确定性因素较多,类似08年时通过银保来稳定保费规模的策略也合理。长期来看,在规范了销售误导、产品结构之后,银保渠道本身的价值也应当再次发掘。欧洲许多国家,银保渠道就是占据了主流地位,如法国、土耳其、意大利等。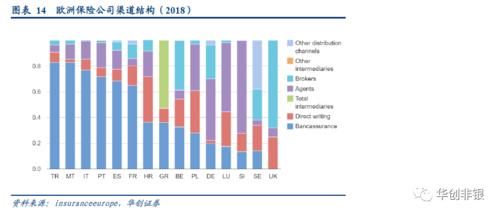
文章图片
【 『代理人依靠自身』保险业负债端变革伊始,中国平安能否引领行业走向下一个辉煌十年?】2.传统升级,迈向高阶
人口红利逐步消退,代理人增长的总盘子在下降,高基数上规模持续扩张难度加大,成本将大幅上升,个险的nbv驱动因素中,未来增长潜力最大的就是代理人产能,当然,这也是难度最大的。当“增员”就能“增效”这样低垂的果实被摘取后,保险公司不得不开始自我变革。
代理人产能提升包括两个方面,一是通过提升招人的门槛,招募高学历、高收入的代理人,其本身的社交圈消费能力就更强,直接拉动销售规模上升。
二是通过更行之有效的培训,强调提升代理人的专业素养,而非以前仅是着重于销售话术的速成,使得代理人在社交圈层之外能够通过专业服务不断开拓新的客户。平安的“优才计划”,太保的“金玉兰”,新华的“保险规划师”都是如此,通过更高的固定底薪、更优厚的展业条件来打造高阶队伍。当前国内保险公司“高产能”战略的样本主要就是友邦,2019年友邦中国拥有超过4.4万的“最优秀代理”(premier agents),人均NBV水平是行业的4-5倍,考虑友邦中国的margin达到了93%,相当于平安47%的2倍,人均新单也是平安的2倍以上。
文章图片
3.互联网渠道下沉,抢占保险的“五环外市场”
2018年我国互联网保费收入1889亿元,渗透率为4.79%。其中,人身险渗透率为4.4%小于财产险6.5%的渗透率。2012年以来互联网保险增长经历三个阶段:2012-2015成倍增长,逐步放缓,远超行业增速;2016-2017急速下降至负增长;2018至今,个位数增长缓慢回升。互联网保险的发展与行业保费收入增长相悖,说明在主流渠道遭遇阻力时,互联网渠道才会得到更多重视和投入,尚未形成作为独立渠道的稳固地位。
极简、性价比、互动迭代升级、网红爆款——人身险逐步具备互联网产品特征。过去复杂难以理解、低频的人身保险产品特征与互联网营销方式相悖,大部分依赖代理人和银保渠道销售。
推荐阅读





- Java工程师和C++工程师在工作上有啥区别哪个更适合自身发展
- 总书记|找准自身方位 扛起时代使命
- 山东双非一本软件工程(SE)学生,想通过考研改变院校出身并提升自身能力。以下学校怎样选择
- 李小璐|李小璐最新采访:失去的一切已经不再重要,女儿才是自己的依靠
- 目前,hao123 和 360 安全导航这两个导航网站哪个用户使用量多我能监测到自身网站的流量来自于这两家的首页,但这两家网站首页并没有我们网站的链接,
- 车毂辘|多重安全加持,这样的索纳塔才值得依靠
- 非计算机科班出身咋通过自身学习弥补项目经验
- 公司注册法人不在场咋办
- 汽车|填补自身市场空缺 图解一汽丰田ALLION傲澜
- 作为hr或者it自身是怎样看待it常年加班这件事的