
潘连兴|南极光4年收到现金与营收差渐远 流动负债2年翻倍钱紧( 四 )
文章图片
文章图片
2020年上半年净利润增长超20% 迥异于同行
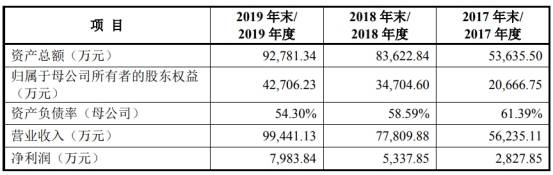
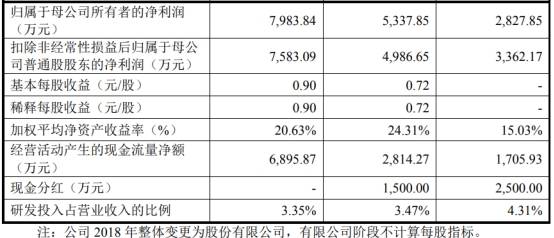
南极光2020年1-6月营业收入为38,777.27万元 , 同比下降11.65% , 净利润为3001.48万元 , 同比上升29.60% 。 公司预计1-9月的营业收入为73,557.95万元 , 较去年同期增加1.51% , 净利润预计为5862.30万元 , 较去年同期增加0.90% 。
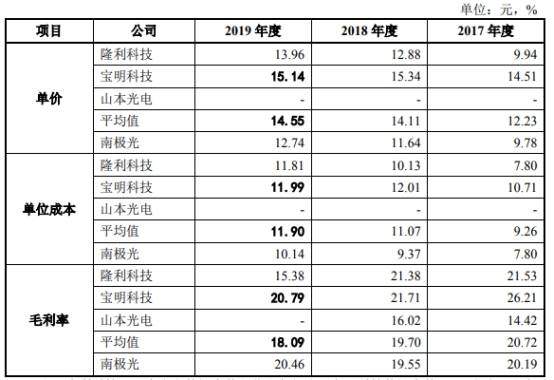
2016年至2019年 , 南极光的毛利率分别为21.55%、20.19%、19.55%和20.46% , 同行业可比公司的毛利率均值为19.54%、20.72%、19.70%和18.09% 。
文章图片
2020年上半年南极光的毛利率为17.87% , 较2019年同期的18.68%下降0.81% , 期间费用为3725.98万元 , 同比下降24.73% 。
但招股书中的可比公司宝明科技(002992.SZ) , 1-6月实现营业收入61,938.07万元 , 较上年同期下降34.63%;实现归属于上市公司股东的净利润4569.63万元 , 较上年同期下降37.05% 。 公司毛利率为19.84% , 同比下降1.62% 。
另一家可比公司隆利科技(300752.SZ) , 1-6月实现营业收入101,354.74万元 , 比上年同期增长29.61%;实现归属于上市公司股东的净利润为3288.11万元 , 同比下降46.98% 。 公司毛利率为13.87% , 同比下降4.49% 。
通过与可比公司业绩的对比 , 发现今年上半年在同行业绩大幅下滑的背景下 , 南极光的净利润却可以实现近30%的增幅 , 毛利率的降幅也显著小于可比公司 。
大客户集中度较高
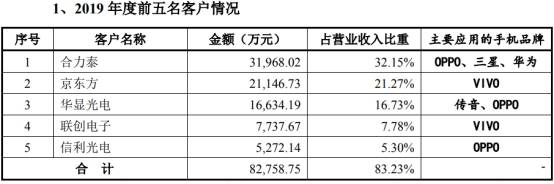
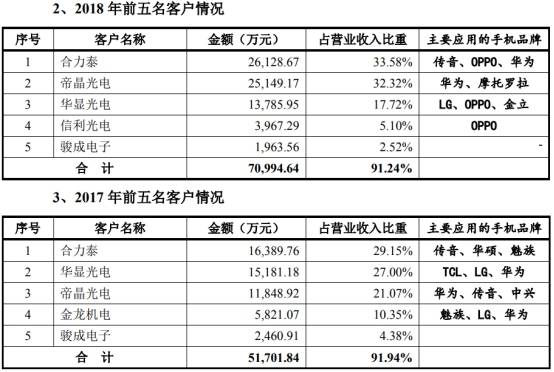
报告期内 , 南极光前五大客户基本上为合力泰、帝晶光电、华显光电、信利光电、金龙机电、京东方、联创光电等十家液晶显示模组企业 。 2016年至2019年 , 公司前五大客户合计贡献收入分别为53,092.01万元、51,701.84万元、70,994.64万元、82,758.75万元 , 占当期营业收入比重分别为91.26%、91.94%、91.24%、83.23% 。
文章图片
文章图片
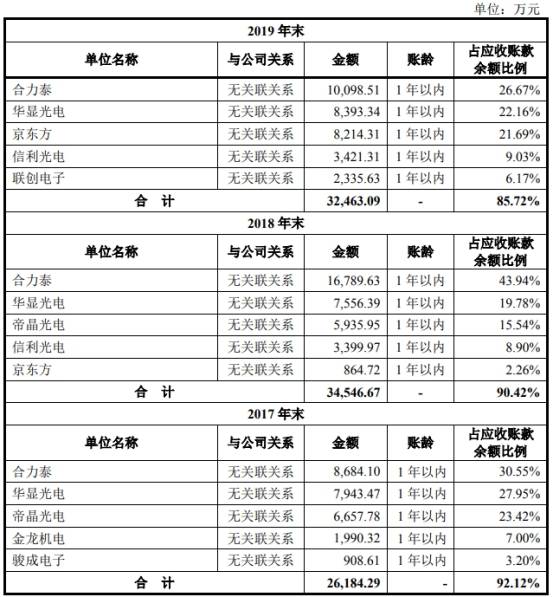
同期 , 南极光的应收账款前五名客户基本上与前五大客户重叠 。 2016年至2019年 , 公司对前五大客户的应收账款占应收账款余额的比例分别为92.78%、92.12%、90.42%和85.72% 。
南极光称 , 各期末前五大应收账款对象主要是规模较大的上市公司及子公司、行业内知名企业 , 该客户信誉好 , 偿债能力较强 , 且与公司保持较为密切的合作关系 , 应收账款可回收性较强 。
文章图片
对大客户销售渐少 毛利率却飙升
2017年至2019年 , 南极光对帝晶光电销售收入分别为11,848.92万元、25,149.17万元、2607.56万元 , 毛利率分别为13.91%、13.34%、22.58% 。 公开信息显示 , 帝晶光电2018年、2019年营业收入分别为51.57亿元、44.73亿元 , 净利润分别为3436.74万元、-10,113.68万元 。
从上述数据可以看到 , 南极光2019年对帝晶光电销售收入大幅减少 , 但公司对其的销售毛利率却大幅上升 。
这也引起了创业板审核中心的关注 , 在对南极光的问询中 , 审核中心要求公司分析并披露2019年对帝晶光电销售收入大幅减少的原因 , 在2019年对帝晶光电销售收入大幅减少、2019年帝晶光电营业收入大幅下滑且净利润大幅亏损情形下 , 对帝晶光电销售毛利率上升的合理性 。
推荐阅读







- 范乔丹|薪资专家:若范乔丹收到超过4年8000万的报价 猛龙将不容易匹配
- 2004年雅典奥运会|力斩新世纪中国游泳第1金!敢言泳池水不干净,也曾霸气卫冕双冠
- 战斗机,军事|这张迟来的“全家福”,14岁少年等了14年!
- 看明星盘点|年过六旬却依旧孤身一人,刘涛说对不住他,他和刘涛同床共枕4年
- 犹太人|1954年,犹太人悄悄上门推销浓缩铀,周总理立即下令:迅速查明真伪
- 养生知多少|为何却需要4年学制?过来人透漏:3点原因,大学课程又不多
- 歌手王筝曝丈夫出轨长达4年|歌手王筝曝丈夫出轨长达4年 长文配打码照被删
- 中投顾问|2020-2024年中国协作机器人产业的分析
- 中山市人大常委会原副主任被查,已退休4年多
- 680亿超级大牛股跌停了,4年多暴涨35倍!