
许雅筑|福立旺去年4亿营收2亿应收账款 毛利率逆行飙ROE狂降( 七 )
福立旺在问询函回复中表示 , 詹佳彬 , 男 , 1976年12月出生 , 中国台湾籍 , 高中学历 , 2018年4月卸任福立旺副总经理 , 2018年4月~2019年12月自主创业 , 2020年1月至今任职于深圳市鸿富瀚科技股份有限公司 , 担任市场部总监 。
詹佳彬的亲属何有明 , 男 , 1966年10月出生 , 中国台湾籍 , 毕业于国立台湾大学机械工程专业 , 2018年5月卸任富士康(昆山)电脑接插件有限公司董事长兼总经理 , 2018年6月卸任富盟电子科技(菏泽)有限公司董事 , 2018年10月卸任新海洋精密组件(江西)有限公司董事长 , 2018年6月~2019年12月在瀛通通讯股份有限公司任首席执行官 , 2019年12月至今在东莞宇球电子股份有限公司任总经理 。
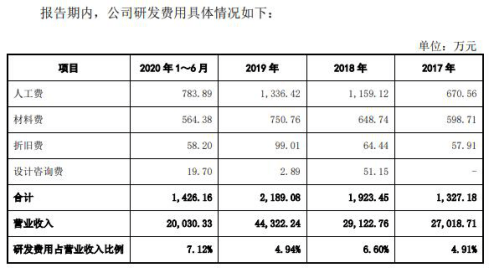
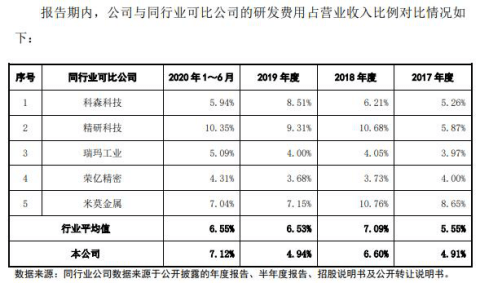
2017-2019年 , 研发费用占营业收入的比例低于同行可比公司均值
2017年、2018年、2019年、2020年1-6月 , 福立旺的研发费用分别为1327.18万元、1923.45万元、2189.08万元、1426.16万元 , 研发费用占营业收入比例分别为4.91%、6.60%、4.94%、7.12% , 同行业可比公司的研发费用占营业收入比例平均值分别为5.55%、7.09%、6.53%、6.55% 。
文章图片
文章图片
福立旺表示 , 2017年度~2019年度 , 公司研发费用占营业收入的比例相对于同行业公司略低 , 这与公司的研发特点相关 。 公司的研发投入主要以客户需求为导向 , 具有较强的实用性 。 公司的主要研发人员深耕精密金属零部件制造行业多年 , 对各项生产工艺及主要材料性能有较为深刻地理解 , 因此公司研发投入相对较少 , 研发费用率也略低 。
收购强芯科技形成的商誉账面价值2587万元 , 计提商誉减值223万元
2018年末、2019年末及2020年6月末 , 公司商誉余额分别为2810.27万元、2994.73万元及2994.73万元 , 商誉账面价值分别为2810.27万元、2771.41万元及2771.41万元 。
截至2020年6月30日 , 福立旺收购子公司强芯科技(淮安)有限公司形成商誉2810.27万元 , 收购昆山好岩石金属科技有限公司持有的智能3C类业务形成商誉184.47万元 。
2018年5月 , 福立旺收购强芯科技71.50%的股权形成商誉2810.27万元 。 截至2020年6月末 , 收购强芯科技形成的商誉账面价值为2586.94万元 , 计提商誉减值金额为223.33万元 。
福立旺指出 , 强芯科技主要从事金刚线母线的研发、生产及销售 , 最终产品主要应用于光伏行业 。 收购后 , 受“531光伏新政”的影响 , 下游光伏企业降本增效压力进一步增加 , 金刚线母线行业细线化进程加速 , 由于强芯科技成立时间较短 , 2018年4~12月及2019年度尚处于细线的技术水平持续开发及性能提升阶段 , 重点客户开拓不及预期 , 实现的营业收入及利润总额不及预期 , 从而导致2019年末商誉发生减值 。
福立旺表示 , 若未来光伏行业建设规模不及预期 , 产业政策等外部因素发生重大不利变化 , 或强芯科技不能保持产品的市场竞争力 , 则收购强芯科技71.50%股权形成的商誉存在进一步减值的风险 。
2017年以不规范方式取得银行贷款2350万元
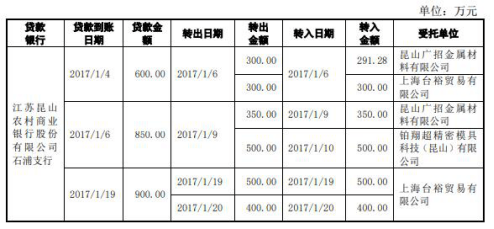
招股书显示 , 报告期内 , 福立旺存在通过供应商进行银行贷款资金受托支付的情况 , 银行将贷款资金发放到公司账户后 , 公司在银行监管下将贷款资金划转至供应商账户 , 供应商收到款项后将贷款资金转回公司账户 。 贷款金额合计2350万元 。
受托支付的供应商分别为昆山广招金属材料有限公司、上海台裕贸易有限公司、铂翔超精密模具科技(昆山)有限公司 , 此事均发生在2017年 。
推荐阅读







- 王者荣耀手游|王者荣耀:蜜橘之夏即将淘汰出局,若想翻盘,除非重现去年武陵仙君奇迹一刻
- 数据|原创万国数据通过聆讯:去年亏超4亿 刚获高瓴4亿美元入股
- 上市聆讯|万国数据通过聆讯:去年亏超4亿 刚获高瓴4亿美元入股
- 爱生活的马克君|去年秋冬拖鞋,被我扔了!!!
- 经济|赵锡军:前三季度新增人民币贷款已接近去年全年水平
- 中长期贷款|赵锡军:前三季度新增人民币贷款已接近去年全年水平
- 小雯游戏说|网红赚钱有多快?去年蔡萝莉还在奔驰前跳舞,如今已坐上劳斯莱斯
- 房地产市场|1-9月商品房销售额延续增长态势,全年能否超越去年纪录?
- 上海嘉定|一斤要比去年便宜近20元!不少嘉定人已经嘴馋了
- |Karsa:去年输给FNC后,今年想报仇,给RNG讨回一口气