
许雅筑|福立旺去年4亿营收2亿应收账款 毛利率逆行飙ROE狂降( 三 )
截至2020年6月30日 , 福立旺收购子公司强芯科技(淮安)有限公司形成商誉2810.27万元 , 收购昆山好岩石金属科技有限公司持有的智能3C类业务形成商誉184.47万元 。 福立旺表示 , 若未来光伏行业建设规模不及预期 , 产业政策等外部因素发生重大不利变化 , 或强芯科技不能保持产品的市场竞争力 , 则收购强芯科技71.50%股权形成的商誉存在进一步减值的风险 。
招股书显示 , 福立旺存在以不规范方式取得银行贷款的情况 。 报告期内 , 福立旺存在通过供应商进行银行贷款资金受托支付的情况 , 银行将贷款资金发放到公司账户后 , 公司在银行监管下将贷款资金划转至供应商账户 , 供应商收到款项后将贷款资金转回公司账户 , 贷款金额合计2350万元 。 受托支付的供应商分别为昆山广招金属材料有限公司、上海台裕贸易有限公司、铂翔超精密模具科技(昆山)有限公司 , 此事均发生在2017年 。
据投资时报 , 从以上数据来看 , 福立旺盈利能力较好 , 2019年度更是实现净利润翻倍 。 但招股书中 , 福立旺仍对未来盈利前景表示出担忧 。 从下游行业来看 , 近年来 , 3C行业因用户渗透率趋于饱和导致产品出货速度放缓甚至小幅下降 , 汽车行业则受销量基数及宏观经济环境等因素的影响产销量出现下滑 , 电动工具行业整体发展缓慢 。 未来 , 若上述应用行业的市场需求大幅下降 , 将造成该公司下游客户需求萎缩 , 从而对其经营业绩产生不利影响 。 同时 , 贸易环境的变化也可能会对其业绩提升造成阻碍 。
据中国网财经报道 , 福立旺科创属性偏低 。 对于福立旺的科创成色 , 香颂资本董事沈萌表示 , 福立旺属于零部件制造业 , 传统而成熟 , 更偏重生产环节 , 虽然目标是科创板IPO , 但实际上科创属性不高 。
精密金属零部件企业闯关科创板
福立旺自成立以来一直专注于精密金属零部件的研发、制造和销售 , 主要为3C、汽车、电动工具等下游应用行业的客户提供精密金属零部件产品 。 公司产品按下游应用领域可以分为3C类精密金属零部件、汽车类精密金属零部件、电动工具类精密金属零部件、其他行业精密金属零部件及金刚线母线 , 按生产工艺可以分为精密弹簧、异型簧、卷簧、冲压件、MIM件、车削件、连接器、天窗驱动管及组装部件 。
WINWIN直接持有公司64.14%的股份 , 为公司的控股股东 。 公司实际控制人为许惠钧、洪水锦、许雅筑 , 其中许惠钧与洪水锦系夫妻关系 , 许雅筑系许惠钧与洪水锦之女 。 许惠钧、洪水锦、许雅筑分别持有WINWIN30%、60%、10%股权 , 并通过WINWIN合计间接持有公司64.14%的股份 。 许惠钧 , 男 , 1957年生 , 中国台湾籍 。 洪水锦 , 女 , 1957年生 , 中国台湾籍 。 许雅筑 , 女 , 1989年生 , 中国台湾籍 。
福立旺拟于上交所科创板上市 , 保荐机构是东吴证券 , 此次公开发行股份不超过4335万股 。 福立旺拟募集资金5.43亿元 , 其中3.43亿元用于精密金属零部件智能制造中心项目 , 5000万元用于研发中心项目 , 1.5亿元用于补充流动资金 。
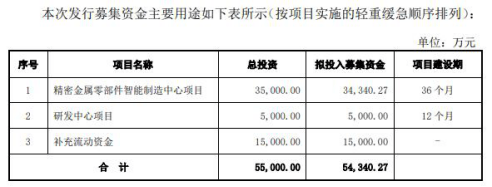
文章图片
福立旺曾挂牌新三板 。 2016年12月22日 , 公司股票在全国中小企业股份转让系统挂牌并公开转让 , 证券代码为839734 , 证券简称为“福立旺” 。 公司股票自2019年8月13日起终止在全国中小企业股份转让系统挂牌 。
福立旺在挂牌新三板期间共有2次股票发行 。 公司于2017年12月22日向合格投资者零分母投资、和元锦达、华富立星、永欣投资、富兰德林咨询(上海)有限公司(富拉凯曾用名)、王志扬、胡慧定向发行股票2620万股 。 公司于2019年6月24日向合格投资者祥禾涌原、祥禾涌安、合韬投资、俱成秋实、严伟虎定向发行股票1060万股 。
推荐阅读




- 王者荣耀手游|王者荣耀:蜜橘之夏即将淘汰出局,若想翻盘,除非重现去年武陵仙君奇迹一刻
- 数据|原创万国数据通过聆讯:去年亏超4亿 刚获高瓴4亿美元入股
- 上市聆讯|万国数据通过聆讯:去年亏超4亿 刚获高瓴4亿美元入股
- 爱生活的马克君|去年秋冬拖鞋,被我扔了!!!
- 经济|赵锡军:前三季度新增人民币贷款已接近去年全年水平
- 中长期贷款|赵锡军:前三季度新增人民币贷款已接近去年全年水平
- 小雯游戏说|网红赚钱有多快?去年蔡萝莉还在奔驰前跳舞,如今已坐上劳斯莱斯
- 房地产市场|1-9月商品房销售额延续增长态势,全年能否超越去年纪录?
- 上海嘉定|一斤要比去年便宜近20元!不少嘉定人已经嘴馋了
- |Karsa:去年输给FNC后,今年想报仇,给RNG讨回一口气