
董事长|面对镜头,这家近4000亿巨头董事长,对任正非这样说…( 五 )
到2014年 , 迈瑞医疗在海内外通过并购控股13家专业优秀企业 , 投资12家细分领域公司 。 一系列大手笔并购 , 让迈瑞多条产品线都快速成长 , 后来居上 , 同时拥有海外经销商超过2200家 , 产品遍布亚洲、欧洲、北美地区以及拉美等主要区域 , 更是连续4年入选波士顿咨询公司《全球挑战者榜单》 , 成为全球唯一多年蝉联上榜医疗器械公司 。 此时 , 海外市场的销售已占到其总收入的一半 , 迈瑞翻开了新的发展篇章 。
回归A股 领军中国医械行业 练成创业板龙头
迈瑞打开了海外销售市场 , 但同时却受困于美国的资本市场 。 李西廷说 , 首先是美国上市公司的维护成本实在太高 , 每年下来都要支付上千万级别的美金 , 华尔街的套路极深 , 比如通过投行找你的毛病 , 污蔑你信披不实 , 逼迫你必须花高昂代价找律师、会计师自证清白 , 找交易所发澄清公告 , 此外还有每年多次全球路演以及各种审计费用;其次就是不习惯境外那套做空机制 , 一些境外机构为了沽空获利 , 可以炮制无中生有的沽空报告 , 比如把南京一个在建的厂房人为消失 , 放着大楼不拍 , 只拍角落荒草 , 然后说成项目并不存在 , 既给投资者和资本市场造成混乱 , 也让上市公司疲于奔命 , 耽误工夫;再有就是外国投资者对中国科技公司不了解 , 不信任 , 长期被政府、媒体洗脑 , 连投资者也以为中国公司只会抄袭、偷窃技术 , 让公司的自主研发创新无法得到合理估值 , 市盈率只相当于A股同板块三分之一 。
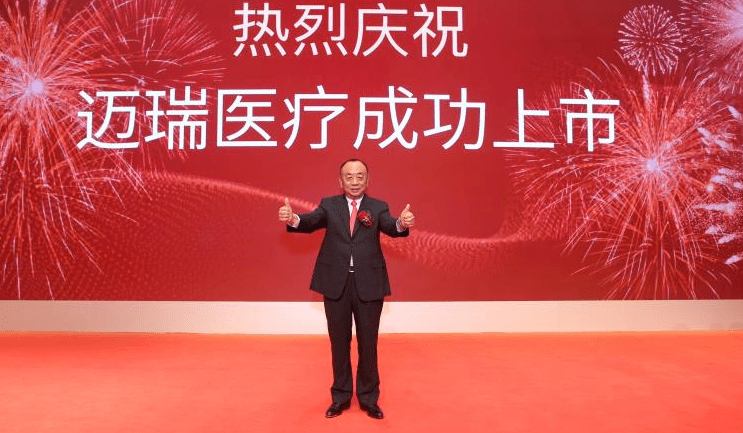
因此 , 从利于公司长远发展角度考虑 , 李西廷果断决定回归国内资本市场 。 2016年 , 迈瑞医疗在美上市十年之后 , 以33亿美元完成私有化 , 重新进行股份改造 , 吸引包括高瓴资本在内的众多著名风险投资者 。 经过两年审核等待 , 迈瑞医疗在2018年10月16日 , 成功登上创业板 , 深受国内投资者认可 , 上市三天后总市值突破千亿元 , 成为科创板龙头企业 。
文章图片
有了资本的支持 , 有了国际的声誉 , 迈瑞医疗更加专注于创新 , 坚持每年投下总收入10% 的资金作为研发费用 , 位列A股上市公司前十名 。 迈瑞医疗建有八大研发中心 , 拥有2500多名研发工程师 , 分布在深圳、南京、北京、美国硅谷、新泽西和西雅图等地 , 第九大研发中心——武汉研究院也已开建 。 迈瑞医疗的高研发投入获得不菲回报 , 公司是技术专利发明最多的医疗企业 , 总申请量近 5,000 项 , 约 15% 为美国欧洲发明专利 。 2017年 , 公司参与的“超声剪切波弹性成像关键技术及应用”获得年度国家技术发明奖二等奖 , 2018年国家发改委公布的全国发明专利拥有量前50名企业名单中 , 迈瑞医疗是唯一上榜的医疗器械企业 。 2019年全球医疗设备供应商排行榜中 , 迈瑞医疗位列第42位 。 公司每年推出七到十款新产品 , 累积创造中国医疗器械产品多项全国第一 , 比如第一台准全自动三分类血液细胞分析仪、第一台全自动黑白超声、第一台全自动生化分析仪、第一台数字彩超等等 。
如今 , 迈瑞的主营业务覆盖生命信息与支持、体外诊断、医学影像三大领域 。 2019 年生命信息与支持业务占比38.30% , 实现收入63.41亿元 , 同比增长21.38%;体外诊断业务占比35.12% , 实现营业收入58.14亿元 , 同比增长25.69%;医学影像业务占比 24.40% , 实现收入40.39亿元 , 同比增长 12.30% 。 近年迈瑞医疗也在积极培育微创外科领域业务 , 目前包括外科腔镜摄像系统、冷光源、气腹机、光学内窥镜、微创手术器械及手术耗材等 。
在国内 , 迈瑞医疗目前在超过 30 个省市自治区设有分公司 , 产品应用于近11万家医疗机构 , 服务于99%以上的三甲医院 , 支持超过1500家医院通过医院等级评审 , 其中近一半为三甲医院 。 在海外 , 迈瑞医疗拥有 39 家子公司 , 全球员工近万人 , 来自 30 多个国家及地区 , 形成了庞大的全球研发、营销和服务网络 。 迈瑞医疗的产品远销全球190多个国家和地区 。 在医疗技术门槛最高、技术法规最严格的美国 , 迈瑞医疗已进入约三分之二的医院、近万家医疗机构 , 并在ICU、麻醉科、急诊科等核心科室广泛应用 。 在全美排名前十的心脏医院中 , 有九家在使用迈瑞医疗的产品 。 在英、德、法等欧洲国家的顶尖教学医院中 , 迈瑞医疗为其核心科室提供高品质的整体解决方案和完善的信息解决方案 。 凭借独特的创新技术与高度的可靠性 , 迈瑞医疗赢得了临床专家与管理者的认可 。
推荐阅读





- 财经锐眼|背后有何玄机?,美的董事长大笔套现近14亿
- BTMT|价值近14亿元,刚坐稳家电一哥就套现?董事长减持2000万股
- 梦顺谈娱乐圈|转身摸了一下魏大勋的手,吓得魏大勋飙东北腔,杨幂忘记有镜头在
- 第一财经|新力控股联席董事长陈凯传出离职消息
- 配额|新任董事长的“十把火” 枝江酒业将缩减产品中秋配额
- 减肥|想减肥可得先排好毒!做好这3件事,或能事半功倍
- 手机游戏|王者:氪金大佬为什么都隐藏贵族等级?面对“网丐”,属实无奈
- 杨驰原:面对电子棋牌产业创新发展,舆论监督要把握好“度”
- 财经|新力控股联席董事长陈凯传出离职消息
- 半年|新力控股联席董事长陈凯传出离职消息