
芯片|全球芯片大变局!这家巨头突然暴涨5000亿,美国英特尔霸主地位不保?( 二 )
相比之下 , 其竞争对手AMD基于7纳米架构的Ryzen 4000芯片已经上市数月时间 , 至少在时间上已领先于英特尔 。
除了延期的工艺技术让英特尔焦虑之外 , 不同于AMD的业务模式让英特尔本身开始有了些动摇 。
英特尔一直采用IDM(Integrated Device Manufacturer)的模式 。 有着自己的芯片工厂 , 从芯片的设计到制造再到封装、测试和销售都由自己把控 , 也就是说 , 可以实现芯片的自产自销 。 不过虽然这种模式可以自主把控技术工艺和产能 , 但是非常烧钱 。
作为英特尔竞争对手的AMD , 也曾是IDM模式的代表 , 2008年通过分拆卖掉了晶圆厂 , 以轻装上阵 。 业界认为它有向Fabless模式(无工厂模式)转型的倾向 。 自2018年开始 , AMD就开始采用台积电7nm工艺 , 去年到今年持续“蚕食”英特尔市场占有率 。
媒体报道称 , AMD希望在英特尔先进制程延迟的情况下 , 拿下更多X86处理器市场占有率 , 所以也将争夺台积电产能 , 其明年投片量相比今年约增加一倍 , 预计明年全年将拿下20万片7nm/7nm+产能 , 将成为后者明年7nm工艺的最大客户 。
独享7纳米制程所有订单
台积电二季度净赚286亿
台积电是全球领先的半导体加工企业 , 在全球芯片代工市场上占据了一半的份额 , 是行业领头羊 。 排名第二的是三星 , 但市场份额只有两成 。 目前中芯国际虽然也在努力追赶 , 其14纳米的芯片技术已经应用于华为手机 。 但是要赶上台积电和三星的5纳米工艺 , 仍然相当艰难 。
当前 , 全球芯片制造行业中 , 拥有高端芯片制造能力的厂家寥寥无几 , 特别是拥有7纳米以下制程的代工厂 , 全球只有台积电和三星2家 。
台积电披露的“按工艺制程划分的收入图表”可以明显看出 , 28纳米以下(28、16、7)的高端芯片带来的收入占据台积电总收入的比例接近80% 。
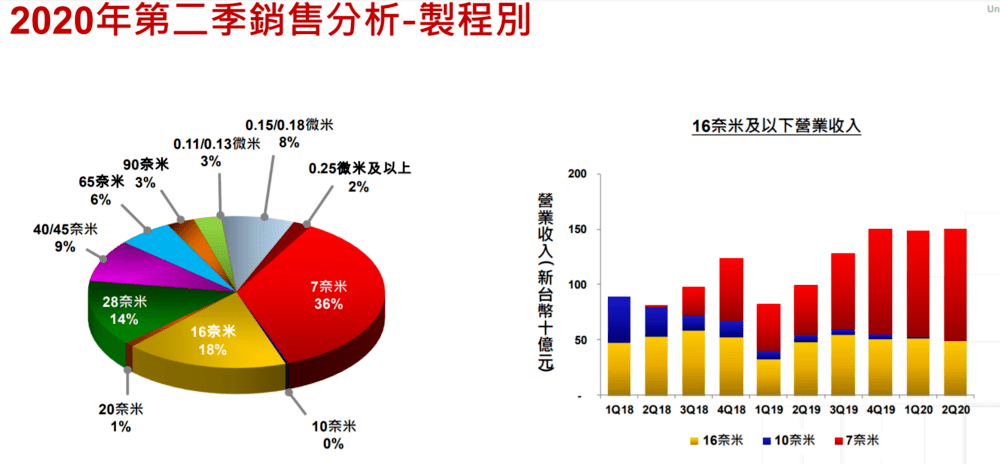
文章图片
而台积电的良率更高 , 生产周期更稳定 , 因此 , 台积电几乎独享了7纳米制程领域的所有订单 , 且定价权极高 。 同时 , 台积电透露 , 目前5纳米制程的需求十分强劲 , 且这种需求将会持续到2022年 。
另外 , 台积电的3纳米制程预计将于2021风险量产 , 2022下半年量产 , 3纳米相比5纳米工艺将带来70的密度提升 , 20-25%的功率提升 。
有了技术作保障 , 近年来台积电的业绩蒸蒸日上 , 在新冠疫情蔓延的情况下 , 二季度台积电还是交出了一份亮眼的成绩单 。
7月16日下午 , 台积电在2020年Q2法人说明会上 , 公布了本季度的财务情况 。 这家全球最大的半导体代工厂果然不负众望 , Q2营收达到3107亿台币(738亿人民币 , 105亿美元) , 同比上涨为29% 。

文章图片
但最让人惊奇的是台积电的Q2净利润 , 高达1208台币(约41亿美元 , 286亿人民币) , 同比飙升81% , 不仅超过了分析师预期 , 也创下6年来最高水平 。
此外 , 台积电Q2的毛利润率高达53% , 超过此前分析师给出的50%~52%预期 。
值得注意的是 , 由于业绩表现优异 , 台积电本次调整了2020年的整体收入增长预期 , 从之前的10%~15%上调至20%;同时 , 他们也调高资本支出额度至160亿~170亿美元;但在年初 , 他们曾因预计经济大萧条即将到来 , 而下调过2020年收入预期 。
“断供”华为带来隐忧
台积电占据着芯片行业的半壁江山 , 其客户也不容小觑 , 华为也是其中之一 。 然而由于美国颁布的禁令 , 台积电于7月16日宣布 , 若美国禁令不变 , 9月14日起要“断供”华为 。
根据台积电2019年的财报显示 , 华为的订单占据台积电总业务比例达14% , 是台积电最重要的高端芯片(14纳米以下)客户之一 , 仅次于苹果的23% 。 如果断供 , 那么台积电14纳米以下的高端芯片势必出现很大的订单缺口 。
台积电董事长刘德音此前在发布会上表示 , 短期来看 , 不能向华为供货对台积电的影响不可避免 , 台积电正在积极与其他客户合作 , 填补华为留下的空缺 。
“
Chinafundnews
推荐阅读




- 马斯克|马斯克推脑机接口芯片:安装不到1小时,植入活猪现场遛
- 刘云浩|刘云浩出任清华大学全球创新学院院长并主持学院开学典礼
- 最新消息|可口可乐将在全球裁员 中国公司称暂未收到相关信息
- 销量|全球二季度智能手机销量下滑20.4%
- 可口可乐|突发:可口可乐也扛不住?全球裁员4000…
- 张帆|汇顶科技董事长张帆:上半年超薄屏下光学指纹发货超千万,ECG、PPG芯片已量产
- 四川成都:首届全球5G产业创新峰会举行
- 峰会|四川成都:首届全球5G产业创新峰会举行
- 新浪财经:华为余承东:正在想办法应对美芯片封杀新浪财经2020-08-29 12:03:400阅
- 马斯克|马斯克展示脑机接口:硬币大小芯片植入猪脑,实时读取猪脑信息