
「你的育儿经」必读攻略 | 如何给孩子买保险?
文章图片
孩子是我们的掌上明珠 , 很多家长在孩子出生后都会想要给孩子买保险 。 那么孩子的保险应该怎么买呢?
无论给谁配置保险 , 第一步都是从分析风险开始的 , 根据风险去匹配方案 , 而不是业务员推什么我们就买什么 。
壹
孩子面临的风险有哪些?
孩子成长过程中的风险有意外和疾病 , 但由于孩子的成长是动态变化的 , 所以不同阶段的风险概率也不一样 。
意外:刚出生的宝宝还不会行走 , 大部分时间都在家长身边 , 发生意外的风险概率相对较小 。 等孩子开始会爬会走的时候 , 意外的概率就大大增加了 。
比如我家2岁熊孩子的手 , 已经被水烫过、被门夹过、被滑板车压过.....
疾病:疾病风险也和年龄有关 。 以川崎病为例 , 6个月到2岁之间的儿童是高发阶段 , 80%的患者小于4岁 , 8岁以上的非常少见 , 成人就更少了 。
因此 , 一定要注意给孩子买的保险是否涵盖了孩子当前与往后年龄段高发的病种 。
贰
如何通过保险来应对风险?
一份有效的保障计划 , 主要看保得全不全 , 保额够不够 。
孩子的保险配置通常为:医保+医疗险+重疾险+意外险
接着详细讲讲 , 每一个险种的作用、额度和注意点 。
1. 少儿医保
少儿医保是国家的福利政策 , 每年只要100多块 , 就能报销60%-90%的医疗费 。 无论什么身体状况 , 新生儿落地就可参保 。 而且在出生三个月之内参保 , 这三个月之间产生的医疗费用都报销 。
所以在考虑商业保险以前 , 一定要先把医保这个国家基础福利配上 。
2. 医疗险
由于少儿医保是政府福利保险 , 所以对于就医医院、选择用药有所限制 , 如果涉及自费药、自费材料的治疗 , 光用少儿医保解决不了问题 , 所以在此基础上建议每个家长都给孩子配置一份商业医疗保险作为大病补充 。
医疗险可以根据预算 , 选择百万医疗或者中端医疗 , 来覆盖进口药、自费药的费用 。
百万医疗通常有1万免赔额 , 就医医院也只能是公立二级以上普通医院 。
大部分家长都有带孩子到公立医院普通部就诊的经历 , 排队2小时 , 看病5分钟 。 对于上班一族的家长来说 , 时间和精力耗费太多 。
而中端医疗可以支持公立医院特需部、国际部、私立医院 , 0免赔额 , 无论门诊还是住院都可以报销 。
举个例子 , 一小朋友扁桃体手术住院 , 花费14265元 , 医保报销后自费11298元
假设通过百万医疗报销 , 除去免赔额1万元 , 那么剩余自费的部分只能报销1298元 , 个人承担比例高达70% , 而0免赔的中端医疗则可以全部报销 。
分享一张我带孩子到私立医院看病的图片 , 医护人员和环境都很好: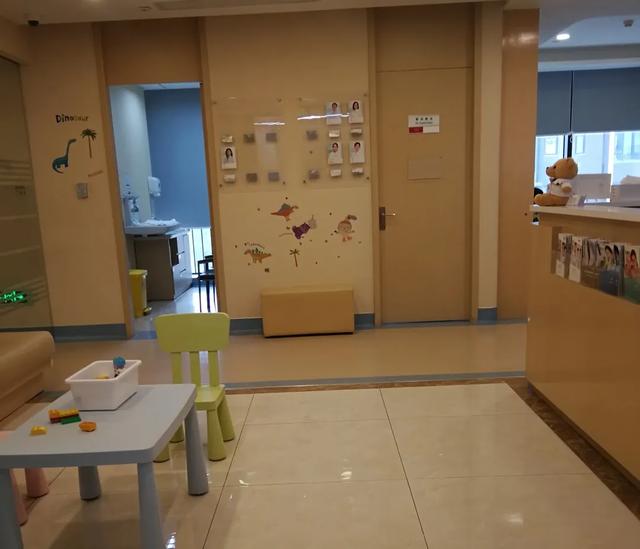
文章图片
3. 重疾险
【「你的育儿经」必读攻略 | 如何给孩子买保险?】重疾险是提前给付的险种 , 它的作用主要有:
- 部分病种提前给付理赔金额 , 度过紧急关头 , 比如发病率最高的疾病——恶性肿瘤
- 大病后提供3-5年的康复费、疗养费、护理费
- 因病不能工作后收入中断的补贴(孩子生病至少有一个大人的收入受到影响)
重疾险由于其独特的优势与作用 , 成为不可替代的产品 , 也是孩子应该配置的保险 。
保额建议至少50万起 , 如果选择终身重疾险 , 尽量选择多次赔付的产品 。 孩子未来要走的路还很长 , 需要更多的保障 , 因此多次赔付的概率相对较高 。
推荐阅读




- 如果你的多肉出现这个长势,要注意这个细节,多肉才会越来越美!
- 肝脏|比生气还伤肝的5个行为,在“悄悄”损伤你的肝,尽量改掉
- 心流西春|为何你的后半箱油总是不耐用?油是正经油,问题可能出在这里
- 宝宝|这些育儿细节,家长要注意一件衣服造成孩子反复肺炎3个月
- 胖哥试车|电动车的颜值巅峰 最懂你的AION Y来了
- 天天汽车|超高性价比实力宠粉,2021款奕歌能否点燃你的心?
- 一场家具展,怎样让进去逛的消费者第一眼落在你的产品上
- 游戏公司一般咋识别游戏脚本
- 趣头条|#敢发就敢送#大狗陪你的柴米油盐酱醋茶
- 通过物理地址和IP地址能监控到啥