
欧美:地产主业销售破千亿:中国奥园、欧美股灾带来的价值机会?( 三 )
从占比来看,公司实行的深耕一二线重点城市的战略规划,得到了不错的落实。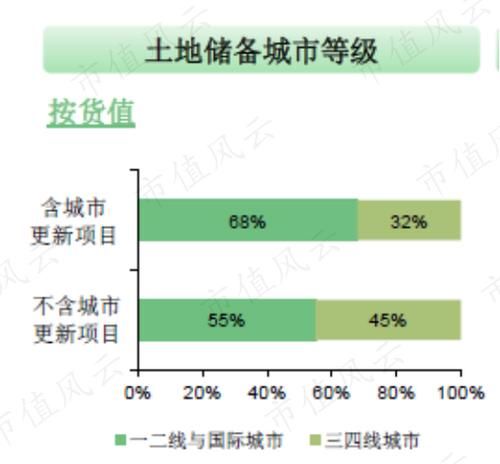
文章图片
另外,按照地区分类的话,货值占比如下所示。华南区域依旧是公司的战略核心地区,占比最大为40%,其次就是中西部核心区和华东区域,分别占比24%和18%。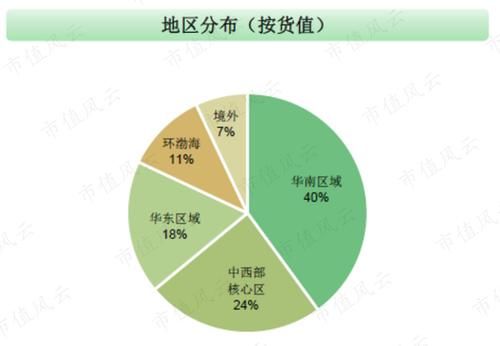
文章图片
当前土地储备的预计销售均价为每平方米10200元,结合楼面价只有2536元,这实际上从根本上保证了公司能够拥有较好的利润空间。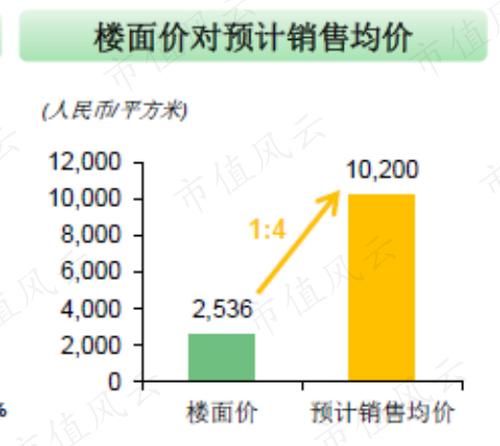
文章图片
五、短期偿债能力强,获穆迪标普评级调升
根据上市公司的年报,在过去的一年中,中国奥园通过境内外发债等方式,进行了一些融资渠道的拓展。
我们来看看奥园2019年融资情况。在2019年初和年中,公司总共发行了14.5亿美元的境外优先票据。随后又获得了总额约16亿港元的三年期境外银团贷款。另外,9月份发行人民币15亿元四年期6.8%的境内公司债。
(注:银团贷款是指由两家或两家以上银行基于相同贷款条件,依据同一贷款协议,按约定时间和比例,通过代理行向借款人提供的本外币贷款或授信业务。)
从境外优先票据,到境外银团贷款,再到境内公司债,中国奥园融资能力确实表现的不错。
截止2019年底,公司授信额度总额约1840亿元,其中还有尚未使用的授信余额为647亿元。
对于房企而言,融资能力就等于造血能力,多渠道多样化的融资,确实能为公司注入更多新鲜的血液。特别是这个地产大环境,尤为重要。
文章图片
2019年,年末总负债规模为2528.8亿元,其中包括合同负债861亿元,如果将合同负债进行剔除,则经调整后的资产负债率为57.5%。
在期末,公司账面上总借贷额为957.6亿元,境内和境外占比分别为65%和35%。占比最大的为境内银行贷款,达到52%。
截止2019年末,短期借贷总额为418.7亿元。同时,公司账面上拥有现金681亿元,足够覆盖短期借贷。这个对地产公司而言,灰常重要。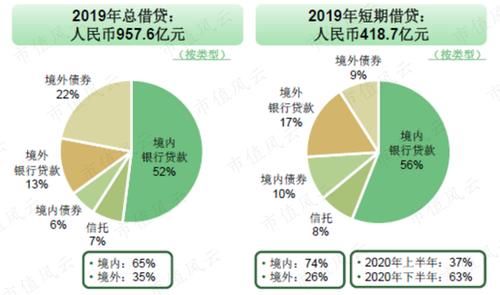
文章图片
2019年,公司的平均利率为7.5%。相比于2015年9.5%的平均利率,当前的借贷成本已经大幅下降了。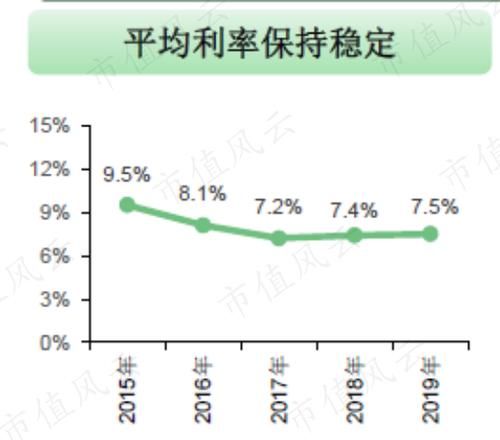
文章图片
而平均利率的下降,得益于近年来公司在资本市场上获得的正反馈。
在2016至2019年间,奥园先后获得惠誉、标普和穆迪的一直调升企业信贷评级,当前的评级分别为BB-、B+和B1。另外,在2019年5月还获联合信用调升至中国最高信用级别AAA。
这些评级的调升,都进一步帮助公司降低了借贷成本。所以,评级上调和成本下降是一个良性的循环。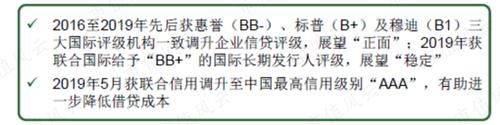
文章图片
六、股东回报稳定,派息比为35%
公司每股基本盈利为人民币1.565元,同比增长74%。建议派发末期股息为每股人民币55分,派息比率35%。
优秀稳定的管理层,持续稳定的分红,规模进一步扩大带来的经营安全边界,对投资者而言确实是比较有利的。
结语
2019年,中国奥园的收入和利润都保持强劲的增长态势,同比增速均超过50%。全年的合同销售规模也突破千亿大关,上市公司也开心的跻身全国销售三十强。对奥园而言,2019年的成绩绝对算的上合格。
同时,中国奥园也扩展了土地储备规模,土地成本可控,就能为利润留足空间。
【 欧美:地产主业销售破千亿:中国奥园、欧美股灾带来的价值机会?】多元的融资渠道、上调的主体评级、下降的借贷成本,再加上专注主业的管理层和稳定的现金股利,风云君对上市公司的前景还是比较看好的。
推荐阅读



- 税务局|
- 邮储银行|邮储银行江阴市支行成功发放首笔房地产开发贷款
- 从地产策划转互联网行业,怎样变
- 华商云公益是啥,和欧美同学基金会又是啥关系啊
- 欧美明星|梁洁蒲巴甲疑分手?网友爆男方是渣男每拍一部戏求一次婚
- 蛋白质|真的适合你家宝宝吗?网红植物奶从欧美火到国内
- |搞抬高备案价再“优惠售房”的把戏 如皋5家房地产开发商收罚单
- 地产虚拟现实开发哪家公司有做
- 我现在23岁,以前毕业后做了一年的房地产建材销售,现在想转行做互联网业务,我该从啥职位开始申请
- 县级市的房地产网站前景怎样