
欧美:地产主业销售破千亿:中国奥园、欧美股灾带来的价值机会?
营收利润双增,地产主业销售破千亿:中国奥园,欧美股灾带来的价值机会?
来源:市值风云
文章图片
“
市场中,危险和机遇是并存。
”
疫情当头,影响着每个人的生活,每家有担当的企业都在为国家经济的恢复贡献自己的力量。而全球范围内,欧美股市遭遇罕见的股灾,不免殃及A股和港股,在港股上市的地产商中国奥园股价也受到一定影响。但股价归股价,决定一家上市公司本质基本面的还得说是业绩。
3月24日晚,中国奥园(3883.HK)公布2019年全年业绩公告,全年物业合同销售金额为1180.6亿元,这份成绩单还是让人眼前一亮,这匹来自大湾区的房企黑马,坐稳千亿房企大家庭。
从公告信息整理,在2017至2019年间,上市公司通过“布局-聚焦-深耕”战略,逐渐从区域性房企成长为全国性房企,土地储备规模也从国内走向国际。
在跻身千亿规模之际,公司的成长性、盈利能力和流动性各方面表现如何?接下来跟风云君一起来看看。
一、合同销售破千亿,未来利润可期
2019年,中国奥园的年度合同销售金额为1180.6亿元,同比增长了29.3%,超额完成全年目标。合同销售金额权益比约为83%,保持行业较高水平。
在2016至2019年间,合同销售金额的年化复合增速为66%,也是高于行业平均水平。
从公开信息来看,近三年中,公司设立的全年目标均得到实现。接下来,公司设立的2020年目标为在2019年的基础上同比增长12%。
在疫情的冲击之下,经济环境的不稳定性陡增。公司并未被前几年的高增速束缚,而是实事求是、根据当前的实际情况做出了一个相对稳健的目标,这也是兼顾了公司的长期健康可持续增长。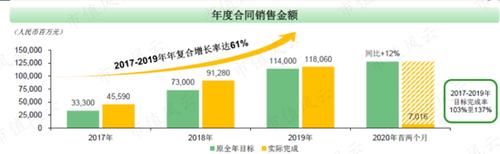
文章图片
(来源:中国奥园官网)
一方面,年度合同销售金额保持着强劲的增长态势,另一方面,公司也并未放松销售资金的回笼速度。2019年,现金回款率为78%,与上年一致。
由于房企行业天生的高杠杆率以及,为了买地和开发所需要投入的巨额成本,使得流动性或者说现金存量成为该行业需要优先考虑的重要问题。
从报表来看,中国奥园的高回款率使得公司在物业投资和偿还负债方面都显得游刃有余,一方面让公司在时机到来的时候有钱购入价格合适的土地,另一方面在面临到期的负债时不至于捉襟见肘。
另外,按照地区分类,华南区域占比最大为36%,其次是中西部核心区和华东区域,占比分别为26%和23%,最后是环渤海和境外,分别占比11%和4%。
从地区分布可以发现,虽然华南区域依旧占比最大,但已不再是一家独大。作为从大湾区起家的房企,中国奥园已经由区域性房企成长为全国性房企。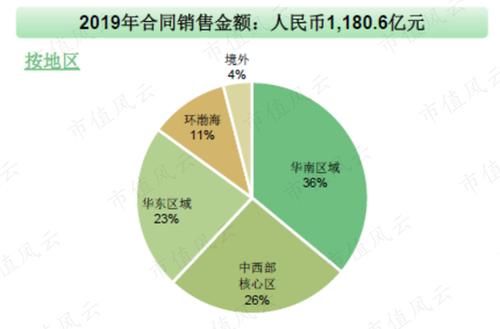
文章图片
根据财报,截止2019年底,公司已签约未确认的合同销售约为1705亿元,将于未来2年内逐步确认,这个可以保障公司盈利的持续性。
2020年公司预计总可售资源为2200亿元,华南区域、中西部核心区和华东区域的占比分别为35%、29%和21%。
虽然说可售资源不意味着100%能销售出去,但是手中有粮心里不慌,在当前经济环境不稳定的背景下,可售资源越多意味着公司的销售部门所能做出的选择更多。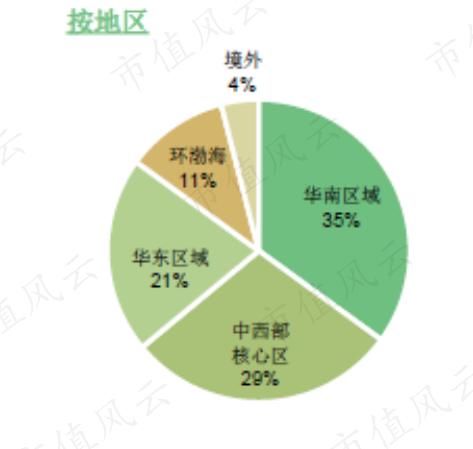
文章图片
另外,值得一提的是随着公司的管理水平逐渐提升,自拿地到开盘的周期也在不断提升,从2017年的8.8个月收窄至2019年的7.5个月。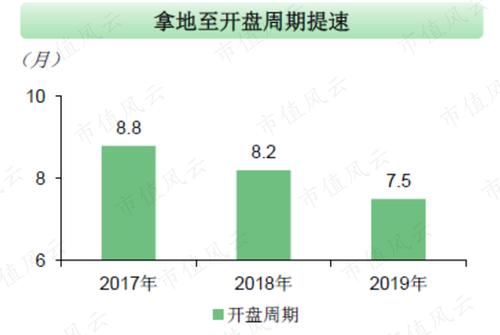
文章图片
二、营收利润高增长,资产规模逼近3000亿
2019年,公司实现营业收入505.3亿元,同比增长63%,以2010年为基准,CAGR为40%。在2016-2019年间,营业收入迎来大爆发,这段时期的CAGR高达62.3%。在地产调控的背景下,这个表现还是很优秀的。
推荐阅读






- 税务局|
- 邮储银行|邮储银行江阴市支行成功发放首笔房地产开发贷款
- 从地产策划转互联网行业,怎样变
- 华商云公益是啥,和欧美同学基金会又是啥关系啊
- 欧美明星|梁洁蒲巴甲疑分手?网友爆男方是渣男每拍一部戏求一次婚
- 蛋白质|真的适合你家宝宝吗?网红植物奶从欧美火到国内
- |搞抬高备案价再“优惠售房”的把戏 如皋5家房地产开发商收罚单
- 地产虚拟现实开发哪家公司有做
- 我现在23岁,以前毕业后做了一年的房地产建材销售,现在想转行做互联网业务,我该从啥职位开始申请
- 县级市的房地产网站前景怎样