
欧美:地产主业销售破千亿:中国奥园、欧美股灾带来的价值机会?( 二 )

文章图片
2019年,毛利润为150.2亿元,同比增长56%,毛利率略微下降1.4个百分点。从近两年的毛利率水平来看,已经从2017年的26.7%回升到了30%左右的水平。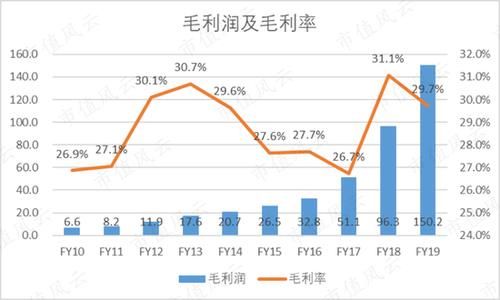
文章图片
2019年净利润为52.2亿元,同比增长77.6%,净利率为10.3%,相比上一年提高了0.8个百分点,再次回到双位数水平。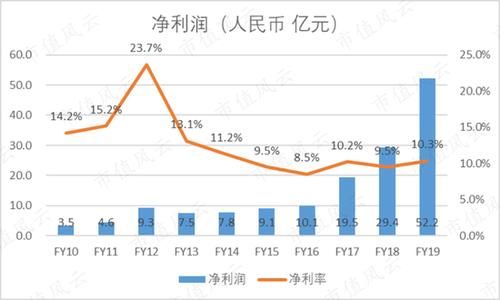
文章图片
另外,2019年核心净利润为51.2亿元,同比增长66.7%,核心净利润率为10.1%。核心净利润不包括投资性物业公允值收益、汇兑损益等非经常性损益项目及其对应的税金。
核心净利润率最近三年一直保持稳定,在10%左右波动不大。在整个政策调控的大环境下,难能可贵。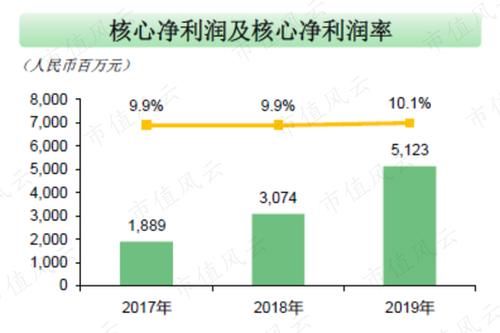
文章图片
另外,公司总资产在2019年达到2898.8亿元,同比增长53.5%,总资产规模接近3000亿元大关。看起来,下个年度的财报披露的时候,这个目标应该就完成了。
文章图片
三、子公司奥园健康分拆上市
写到这里,有件大事很值得一提。2019年3月18日,奥园健康(3662.HK)成功在港交所分拆上市。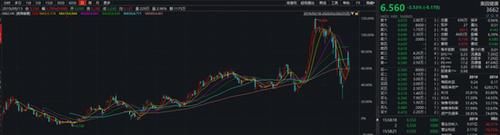
文章图片
(来源:Wind)
从整体战略布局来看,奥园健康的成功上市,不仅释放了更多业务价值,同时也为集团提供了更多的融资渠道。
此外,与中国奥园不同的是,奥园健康以轻资产模式发展物业管理、商业运营两大业务,拓展健康产业,构建轻医学美容服务及社区康养服务平台,为社区客户提供生活管理服务。
奥园健康的业务其实是与母公司中国奥园相辅相成的,在人们对于社区住宅的要求不断提高的当下,母子公司的业务能形成较强的协同效应。
文章图片
2019年3月,中国奥园还推出A+产品战略,在广州、深圳建立区域设计中台。有四个产品套系,在国内外也获了一些大奖。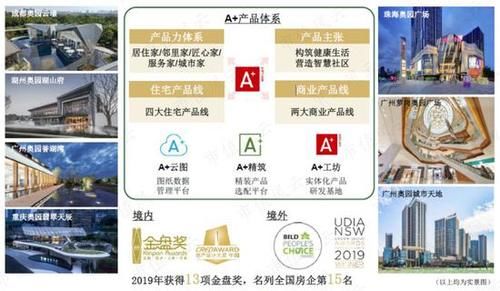
文章图片
四、兵马未动,粮草先行
所谓“兵马未动粮草先行”,对于地产公司来说,土地储备规模和土地成本反映的是粮草的质和量。
截止2019年底,上市公司土地储备总建筑面积约4503万平方米,权益占比为79%,总货值约人民币4585亿元,楼面均价约为2536元。
从年报分析,公司还有超过30个不同阶段的城市更新项目,预计额外提供可售资源约人民币2260亿元,其中绝大部分集中在大湾区,约2019亿元。将城市更新项目也计入之后,公司总货值达到6845亿元。
成本与储备都是未来利润的保障。
在2019年间,公司新增项目87个,新增可开发建筑面积约1609万平方米(收并购项目占79%),新增货值约人民币1861亿元,平均土地成本为每平方米人民币3199元。
当然,我们分析房企时,从土地储备规模中可以窥得公司未来的发展潜力,以2019年的合同销售金额以及当前总货值进行一个毛估算的话,当前的土地储备已经可以维持未来3-5年的发展。
中国奥园在2017至2019年间实行的“布局-聚焦-深耕”策略,帮助公司增长了规模,也确实推动公司进一步全国性的扩张。
2019年,按货值比例来看,含城市更新项目的话,一二线与国际城市占比达68%,三四线城市占比为32%。如果不含城市更新项目,那么一二线与国际城市占比为55%,三四线城市占比为45%。
主要是因为城市更新项目基本集中在大湾区,这一块地区按照城市等级划分大多数属于一二线城市。
推荐阅读



- 税务局|
- 邮储银行|邮储银行江阴市支行成功发放首笔房地产开发贷款
- 从地产策划转互联网行业,怎样变
- 华商云公益是啥,和欧美同学基金会又是啥关系啊
- 欧美明星|梁洁蒲巴甲疑分手?网友爆男方是渣男每拍一部戏求一次婚
- 蛋白质|真的适合你家宝宝吗?网红植物奶从欧美火到国内
- |搞抬高备案价再“优惠售房”的把戏 如皋5家房地产开发商收罚单
- 地产虚拟现实开发哪家公司有做
- 我现在23岁,以前毕业后做了一年的房地产建材销售,现在想转行做互联网业务,我该从啥职位开始申请
- 县级市的房地产网站前景怎样