
#黄金时代#告别黄金时代在线教育创业( 三 )
有创业者曾对36kr表示:“虽然流量在变贵 , 但移动互联网红利还在的时候 , 买来的流量能有不错的转化 , 可现在红利没了 , 买量带来的转化率还一直在跌 。 他在广点通的投放效果经历了断崖式下跌 , 跟三年前比 , 成本是过去的3-5倍 , 但转化率只有过去的十分之一 。 ”
如果说 , 以前各家争夺的还是“公域流量” , 那么当公域流量已经瓜分殆尽 , 一个名为“私域流量”的竞争也正在展开 。公域流量的竞争还算透明 , 私域流量的争夺则可能直接拖垮一家教育公司 。
教育分销 , 就是典型的私域流量渠道 。 它是由在线教育机构、课程分销平台、分销商(KOL)、学员共同参与的一个招生与求学的过程 。 教育机构将课包分发给分销平台 , 平台在通过一系列话术和方式在微信群等社群卖课 。
激烈的竞争下 , 分销渠道的议价能力不断上涨 。 一方面 , 分成占比不断提高 , 从30%到70% , 甚至还出现100%刷单的现象 。 这样的模式 , 只有虚假的数字 , 而没有实际的造血能力 。 另一方面 , 渠道掌握着话语权 , 很多创业公司在渠道合作不恰的情况下 , 直接遭到抹黑和封杀 , 被拖垮 。
私域流量需要时间培养 , 也并非一蹴而就的事情 。 分销平台能触达的用户有限 , 不断需要资金圈养KOL和用户 , 分销平台也无法保证能每个月触达到一定的量 , 并不是一个稳定的获客模式 。 而有能力做分销平台的教育企业不多 , 多数企业只能依赖分销平台商 。 企业自身的销售能力外包出去 , 没有竞争力 , 在市场上变得非常被动 , 容易形成恶性循环 。
获客渠道变形 , 投出去的钱没有转化 , 而钱又进不来 。 两方夹击下 , 问题不断显现 。 VIPKID几经周折才落地的E轮融资 , 韦博英语的狼狈落幕 , 刚拿到融资的企业被传出裁员 , 教育机构暴雷、跑路等一系列事件的背后 , 都指向同一个原因 。
寒冬下的创业方向
寒冬下的钱往哪些方向靠拢 , 可能机会就藏在下面 。
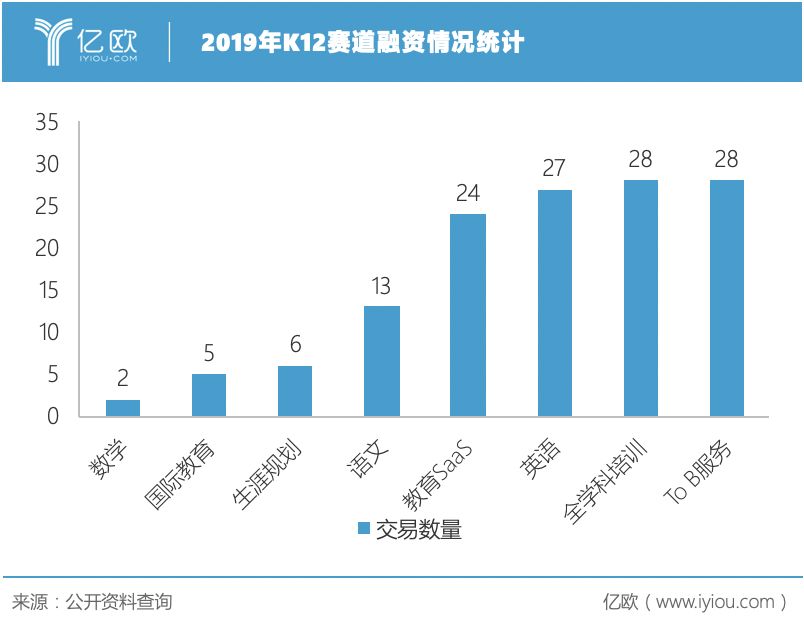
亿欧教育在回顾2019年教育行业投融资交易发现 , 不同赛道的创业要求不断更高 。 热门领域已经逐渐被锁定 , 新的领域门槛已经提高 , 教育创业开始驶入下一个阶段 。
文章图片
K12赛道最为典型 , 学科培训已经逐渐被头部机构抢占 , 而to B服务创业的门槛相对更高 , 创业模式更难 。
从融资数量来看 , 2019年 , 教育SaaS和To B赛道共计融资52起 , 占整个赛道近40% 。 K12 to B服务越来越受到资本青睐 。 紧随其后的 , 依旧是学科培训 , 其中包括全学科培训28起、英语单学科27起、语文学科13起、数学学科2起 。 从单一学科开始创业的企业 , 英语依旧还是首选 , 语文其次 。
2019年 , 面向to B的交易开始攀升 , 可以从另一个侧面印证 , K12赛道进入存量竞争时代 。 创业者渐渐不再把眼光放在以前容易跑量的to C创业 , 而是在已有的流量池中 , 面向B端 , 提供创新的服务模式 。
从2019年K12细分领域教育分布的布局来看 , 新高考改革是影响2019年创业方向的一个重大推动点 。
2020年教育创业的机会 , 依旧会是围绕着新高考改革展开 。 一方面 , 教育信息化2.0还在积极的建设当中 , 公立校的信息化需求很大 。 另一方面 , 还有很多和新高考改革相关的其它进校服务具有值得创新的地方 。 生涯规划也还有很多机会 。 2019年 , 生涯规划领域融资共6起 , 虽然融资数量不多 , 但是趋势明显 。
除此之外 ,K12领域下沉市场和OMO模式也是值得关注的一个地方 。 2019年 , 好未来、新东方、朴新教育、精锐教育多次在财报中提到下沉市场和OMO模式是未来很长一段时间的重点发力方向 。 而这两个领域市场广阔 , 创业者存在机会 。
推荐阅读






- 『板房』搬新房迎新年 2021听他们说幸福 告别大板房
- 中国北方县城化德脱贫记:告别“一方水土养不起一方人”
- Guleva|【GET2020】智学龙Maria Guleva:俄罗斯在线教育正在走向全球
- 销量|第三款车C11告别小众走向主流 零跑汽车计划明年底科创板IPO
- 阿里云|【GET2020】阿里云解航:在线教育帮助线下教育一起实现教育公平和个性化
- 资本|仅剩沉默的大多数在线教育融资2020:除了资本青睐的独角兽
- 邱明|【GET2020】叮咚课堂邱明丰:在线教育的最终形态
- 黄奕|黄奕让出50票后发文告别《演员请就位》,自侃表情管理王者超乐观
- 在未来五年,团购打车外卖这样的O2O、智能硬件、在线教育,哪个更有前景
- 生活|江苏交出“十三五”期间棚改成绩单,400万人告别棚户区