
#黄金时代#告别黄金时代在线教育创业( 二 )
但根据艾瑞《2015年在线教育年度数据在线教育篇》显示 , 2015年中国在线教育市场规模达到1192亿元 , 首次突破千亿大关 。 其中K12领域依然是教育行业的必争之地 , 而家教O2O也出现了爆发的态势 。
2015年 , 教育O2O企业疯狂老师接连融资三轮共计3亿元左右资金 , 轻轻家教也融资三轮共计8亿元左右 。
进入2016年 , 伴随着直播新技术的崛起 , 各路创业者悉数进场 。 作业帮推出"果园直播课";学霸君推出"不二课堂"等 。 甚至以游戏赛事直播出身的斗鱼也推出鱼教鱼乐教育频道 , 希望从中分一杯羹 。
在线外教一对一市场崛起 , VIPKID、DaDaABC拿到大笔融资 , 作业工具平台一起作业推出了C端收费产品UsTalk , 英语学习App盒子鱼宣布调整在线一对一课程变现方式 。
2017年 , VIPKID的单月营收突破4亿元 , 1-7月的营收总和超过20亿元 , 与上年同期相比增长十倍 。 VIPKID首次登顶在线教育独角兽的消息 , 也再度激活前几年稍显低迷的行业热度 , 为更多入场的创业者描绘出前景美好的图景 。 很快 , 在线少儿英语外教市场从蓝海烧成红海 。
创业风口总在变 , 在2018年转到了AI+教育上 。 继国务院印发《新一代人工智能发展规划》后 , 编程教育、STEAM教育的创业赛道变得热闹 , 主打AI+教育也成了潮流 。政策扶持 , 资本助推 , 相关细分领域也迎来融资热潮 。
两方挤压下的苟延残喘
拿钱(融资)、花钱(补贴、投放)、再变现 , 这是早些年许多教育创业者的逻辑 。 如今 , 这套逻辑已经完全行不通了 。 互联网流量见顶 , 在线教育曾经优于线下的获客便利 , 现在也面临枯竭 。
经亿欧统计发现 , 2019年全年还是2014年-2019年 , 截至2019年12月31日 , 全年(2019年)共计有371起教育企业投融资事件 。 从融资企业数量上看 , 2019年教育投融资交易比2018年减少208起 , 下降36% , 数量接近2014年 。整个教育行业一级市场的投融资情况处于下滑趋势 , 这将对未来2-3年的可投资金额产生持续影响 。
拿钱的渠道已经开始越收越紧了 。 一位投资人向亿欧教育表示 , “我们2019年只投了两个项目 , 主要是前三个季度看的项目中投资质量都没有达到要求 , 自然速度比以往放慢了许多 。 ”另一位投资经理也提到 , “手还捏着钱 , 本来希望Q4能再投出两个项目 , 但现在看项目的要求变得比以前高多了 。 ”
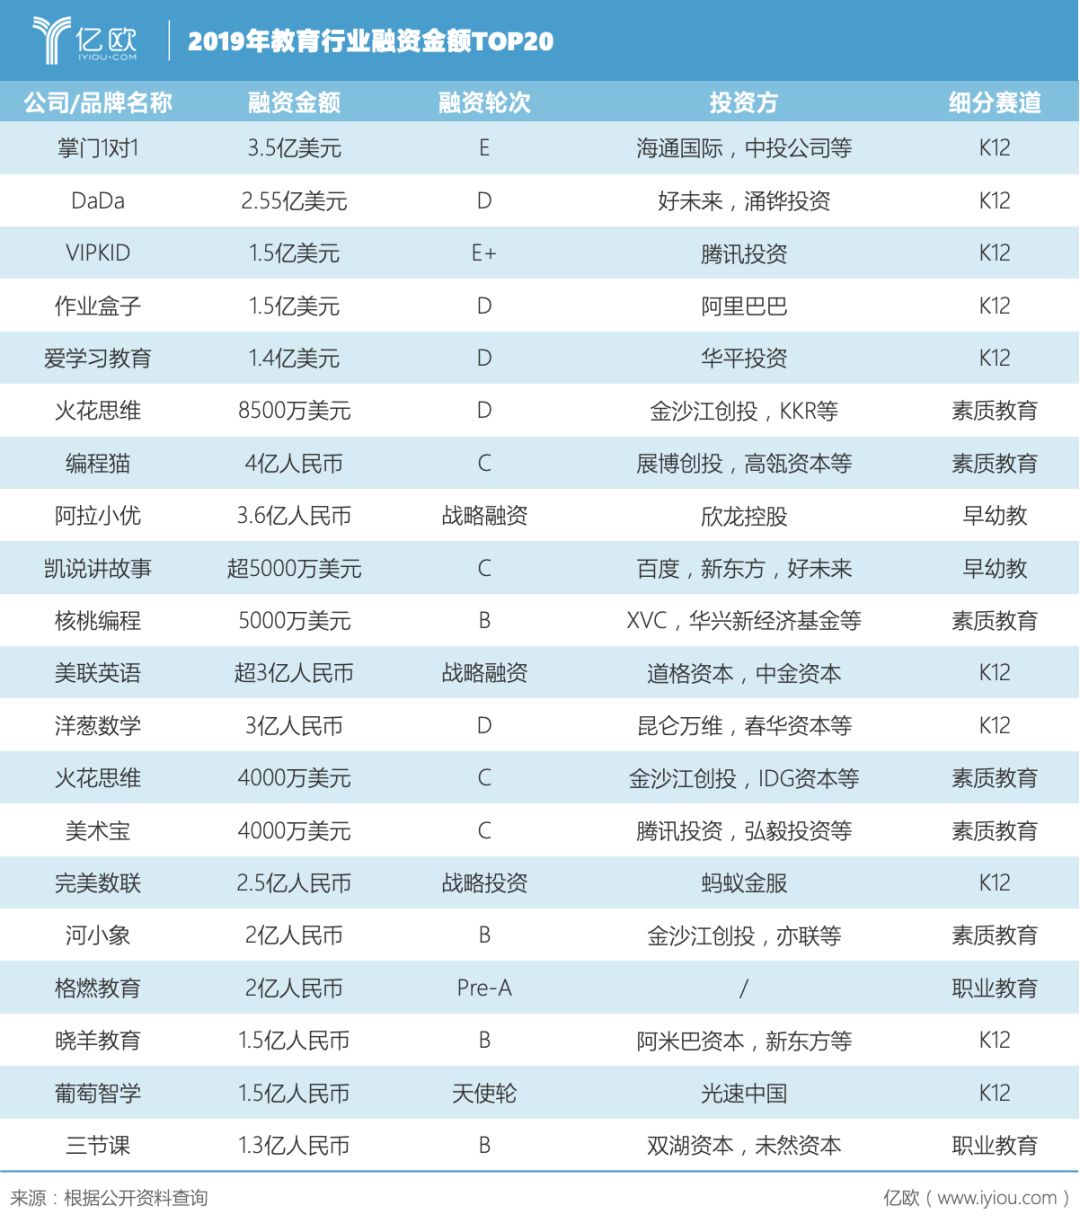
在全年42起上亿元融资交易中 , 基本集中在K12和素质教育赛道 , 头部效应明显 , 明星企业一年内或多次融资 , 复投率提高 。这表明 , 尾部教育企业想要获得好的资金更加困难 。
文章图片
文章图片
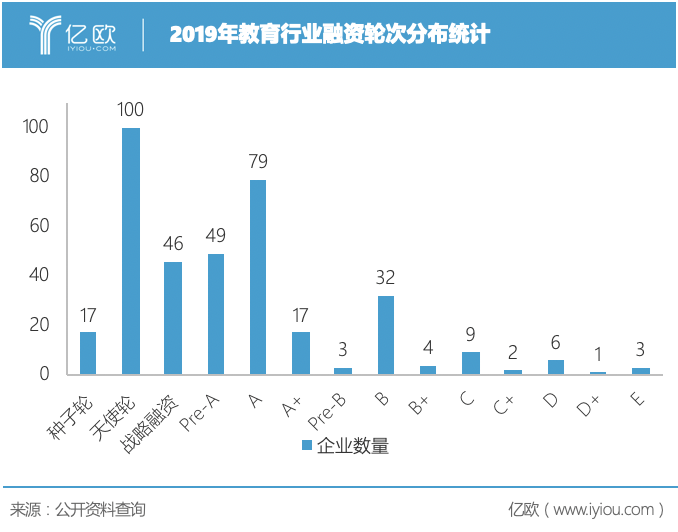
而在融资轮次分布上 , A+早期融资占比正在不断下跌 。 教育行业正在不断走向成熟 , 无论是市场格局、经营管理模式 , 对于未来入场的企业和正在拼搏的企业 , 都提出了更高的要求 。
资金充裕的时候 , 所有问题都不是问题;资金开始收紧的时候 , 所有小问题都变成致命的大问题 。
另一方面 , 花钱的渠道也已经变形了 。 2019年 , K12在线班课掀起的暑期大战 , 让原本严峻的获客成本再次雪上加霜 。 多家机构持续数月高达1000万元/天的投放 , 让流量的竞争一下进入到水深火热之中 。
牵一发而动全身 , 获客渠道有限 , 价格自然攀升 。 在你争我抢的环境下 , 连带着线下培训机构、素质教育赛道等领域均受到波及 。 这样的竞争方式 , 让整个赛道的获客渠道发生了质的变化 。
随后各家又祭出低于成本的课时包策略 。 低价课时包获客 , 早就不是什么新玩法 。 在这个暑假重新上演 , 背后是太多企业的不得已而为之 。
推荐阅读






- 『板房』搬新房迎新年 2021听他们说幸福 告别大板房
- 中国北方县城化德脱贫记:告别“一方水土养不起一方人”
- Guleva|【GET2020】智学龙Maria Guleva:俄罗斯在线教育正在走向全球
- 销量|第三款车C11告别小众走向主流 零跑汽车计划明年底科创板IPO
- 阿里云|【GET2020】阿里云解航:在线教育帮助线下教育一起实现教育公平和个性化
- 资本|仅剩沉默的大多数在线教育融资2020:除了资本青睐的独角兽
- 邱明|【GET2020】叮咚课堂邱明丰:在线教育的最终形态
- 黄奕|黄奕让出50票后发文告别《演员请就位》,自侃表情管理王者超乐观
- 在未来五年,团购打车外卖这样的O2O、智能硬件、在线教育,哪个更有前景
- 生活|江苏交出“十三五”期间棚改成绩单,400万人告别棚户区