
权益|险资派大佬姜昧军:沽空海外科技股不理性,尽快配置权益类资产,谨慎入股科创类企业
“不管是保险公司还是个人 , 在权益类资产不是很贵的基础上 , 尽快配置权益类资产 , 以应对未来在固定收益类产品的持续低利率情况 。 ”
“我个人认为全球疫情第二波非常严重 , 疫苗能否促成根本性转变是难以预测的 。 现在处在转换期 , 但沽空海外科技股的心态是不够理性的 。 ”
“即使疫苗可以使经济复苏 , 美联储的超低利率仍然会保持相当长一段时间 , 这些美国科技公司的相对优势仍然不会消失 , 这是一个大的趋势 。 我认为真正的风格转换不会发生 。 ”
“现在的创新需要长期的时间、金钱投入 , 只有巨型企业才能做到 。 微创新意其实义不大 , 但这些投入成本高 , 失败几率也高 。 如果十家企业在进行同一种创新 , 其中一家率先完成了突破 , 其他九家所有的投入就都会变成沉没成本 。 我不建议大家轻率地参与 。 ”
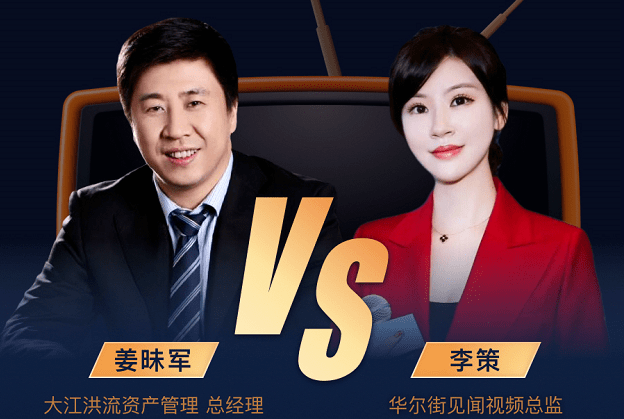
11月12日 , 在华尔街见闻11.11直播节上 , 大江洪流资产管理有限责任公司总经理、投资决策委员会主席姜昧军以《如何找到十年十倍股》为主题和华尔街见闻视频总监李策进行对话时 , 作出上述判断 。
文章图片
姜昧军在金融行业有近20年的从业经历 , 曾任安邦人寿总经理、世纪证券董事长 , 最高管理资产规模超千亿人民币 。
他 比较看好贵金属、海运、石油石化等行业周期性非常明显的公司 , 因为这些行业已经十几年不太好了 。 这类公司在过去十几年可以跌95% , 也有望在未来十年涨十倍 。
姜昧军还认为 , “未来在双循环之中 , 国内消费已经带动了固定资产投资 , 这也意味着 消费将成为中国未来的经济支柱 。 ”
他指出 , “在过去十年涨了十倍以上的公司中 , 消费类企业占比最高 。 可口可乐就属于此类 , 苹果也可以被划为这个范围 。 巴菲特就持有了大量此类股票 。香港市场上很多此类企业较为便宜 , 值得关注 。 ”
【权益|险资派大佬姜昧军:沽空海外科技股不理性,尽快配置权益类资产,谨慎入股科创类企业】投资作业本整理了对话精华 , 分享给大家:
真正风格转换不会发生
沽空海外科技股不够理性
现在的宏观经济有两个确定性和两个不确定性:
疫情的未来仍然是不确定的 , 中美关系未来不确定;确定性在于中国经济率先复苏 , 且美国明年将继续保持超常规宽松货币政策 , 海外充沛资金会流入中国 。
风格转换方面 , 最近全球科技股都在大幅回调 , 反观前期受疫情影响较大的航空、石化、有色金属等股票迎来大幅反弹 , 这背后的原因主要在于疫苗的重大进展 。
疫情期间宏观经济没什么亮点 , 海外大量资金涌入美国几家主要科技股 , 而现在这些股票现在下跌幅度就较大 。
我个人认为全球疫情第二波非常严重 , 疫苗能否促成根本性转变是难以预测的 。 现在处在转换期 , 但沽空海外科技股的心态是不够理性的 。
对于海外市场而言 , 大型科技股前期涨幅大的原因并不在于疫情 , 而在于除中国外各国的超低利率 , 大家希望寻找前景比较确定的公司 。
即使疫苗可以使经济复苏 , 美联储的超低利率仍然会保持相当长一段时间 , 这些美国科技公司的相对优势仍然不会消失 , 这是一个大的趋势 。 我认为 真正的风格转换不会发生 。
国内情况较为复杂 , 对于海外科技股而言 , 宽松货币政策是关键性确定性因素;但是对于国内科技股而言 , 中美关系是关键性不确定性因素 。
国内投资人无需参照美国进行投资 , 在流动性充沛的背景下 , 整体市场是向好的 , 但国内科技股未来波动会较大 。
不是很看好军工等行业 , 军工和中美关系这样的不确定性因素关联较大 , 国际政治、大国博弈难以预测 。
推荐阅读







- 会员|一年348元!QQ音乐推出超级会员:含豪华绿钻、听书等50+项权益
- 腾讯|腾讯大王卡宣布涨价遭吐槽:月租19变29、套餐权益不变
- 豆瓣|曾因侵害用户权益被下架!豆瓣安卓App新版测试:移除获取IMEI权限行为
- 欧拉|欧拉好猫“换芯门”最新进展:首任车主万元充电权益可折现
- 台积电|早年被EUV联盟孤立 台积电大佬讲述翻身内幕:靠沉浸式光刻崛起
- 恒大|中国恒大:风险化解委员会正调动资源 维护各方合法权益
- 雷克萨斯|长安汽车设计大佬陈政离职 曾主导“长安萨斯”设计风格
- 欧拉|欧拉汽车回应“偷换芯片”:本月内下定用户赠送7200元权益包
- 原神|女装大佬Sneaky Cos《原神》刻晴美图 玩家:别打LOL了
- 我的年休假权益会“过期作废”吗?