
药材|维康药业IPO:销售费居高不下 药材供应商因质量问题被调查
作者:九月
来源:GPLP犀牛财经(ID:gplpcn)
文章图片
8月5日 , 浙江维康药业股份有限公司(下称“维康药业”)披露首次公开发行股票并在创业板上市初步询价及推介公告 , 公司拟公开发行股票2011万股 , 占发行后公司总股本的25% 。 本次拟募集资金1.6亿元 , 主要投向“医药大健康产业园一期项目(中药饮片及中药提取、研发中心、仓储中心)”“营销网络中心建设项目”“补充营运资金项目” 。
维康药业的主营业务为现代中药及西药的研发、生产和销售 , 主要产品包括银黄滴丸、益母草软胶囊、益母草分散片、骨刺胶囊等 。
据招股书 , 维康药业是一家典型的家族控股公司 , 控股股东为刘忠良 , 其直接和间接持有维康药业82%的股份 , 其妹刘忠娇直接持有维康药业9.09%的股份 , 刘氏兄妹合计控制维康药业高达91%的股份 。
【药材|维康药业IPO:销售费居高不下 药材供应商因质量问题被调查】
文章图片
来源:招股书
销售费用上升难改核心产品市占率下降
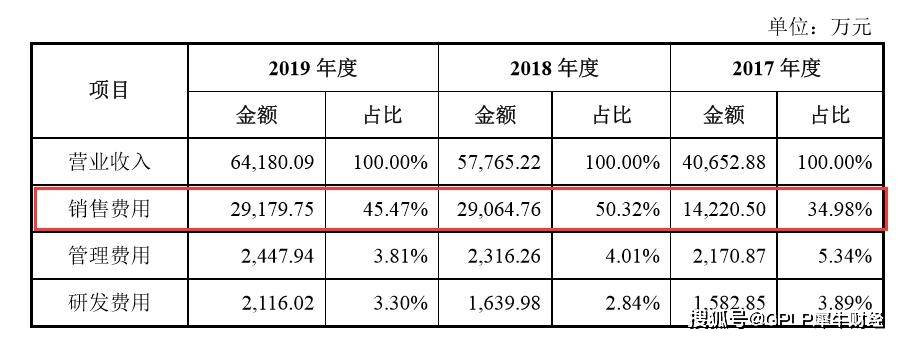
据招股书 , 2017-2019年 , 维康药业营业收入分别为4.07亿元、5.78亿元、6.42亿元 , 而同期销售费用分别1.42亿元、2.91亿元、2.92亿元 , 占当期营业收入比例分别为34.98%、50.32%、45.47% , 销售费用占比连续处于高位 。
文章图片
来源:招股书
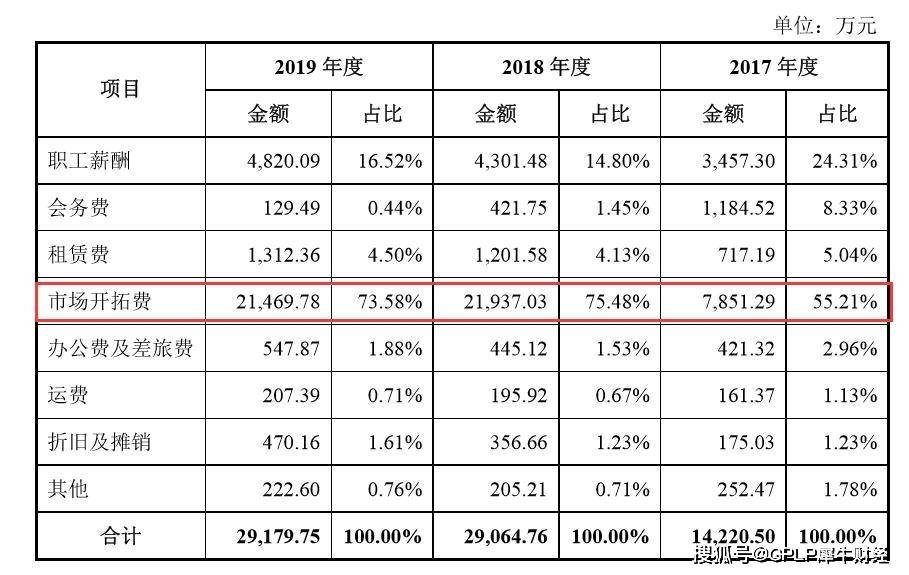
维康药业市场开拓费系销售费用的主要组成部分 。 2017-2019年 , 维康药业市场开拓费分别为0.79亿元、2.19亿元、2.15亿元 , 占销售费用的比例分别为55.21%、75.48%、73.58% 。
文章图片
来源:招股书
维康药业2018年市场开拓费较2017年增长幅度较大 。 维康药业表示 , 主要系受“两票制”政策逐步全面实施的影响 , 产品直接销售给配送经销商 , 配送经销商一般不承担市场推广职能 , 以往由经销商承担的市场推广职能转由该公司自行组织承担 。
一般而言 , 销售费用的提升都会伴随着产品销量的相应上升 , 从而提高市场份额 。 然而 , 维康药业在销售费用连续增长且保持高位的情况上 , 对核心产品市场份额的提升却收效甚微 。
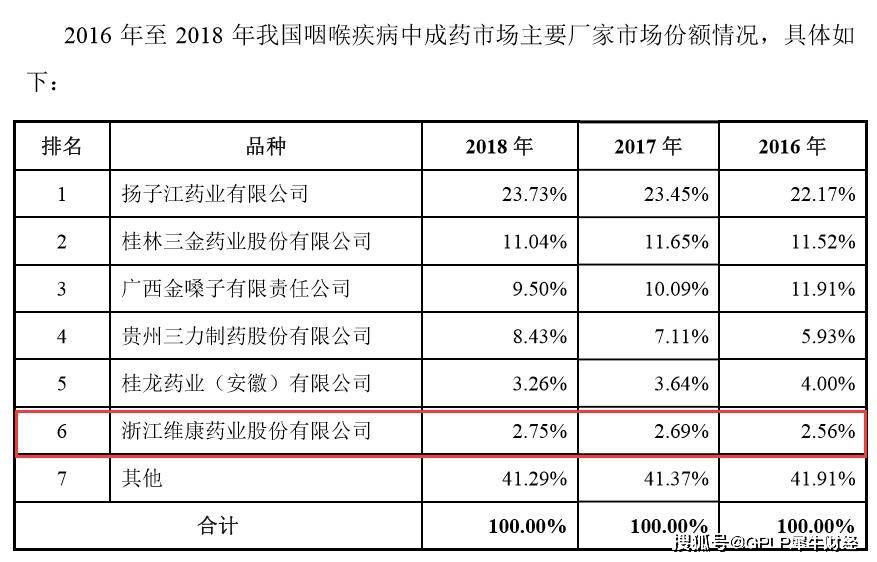
维康药业的核心产品包括银黄滴丸和罗红霉素软胶囊 。 其中 , 银黄滴丸主治急慢性咽喉炎等疾病 , 而2018年维康药业在咽喉疾病中成药市场上的份额与2017年相比 , 仅增长了不到1个百分点 。
文章图片
来源:招股书
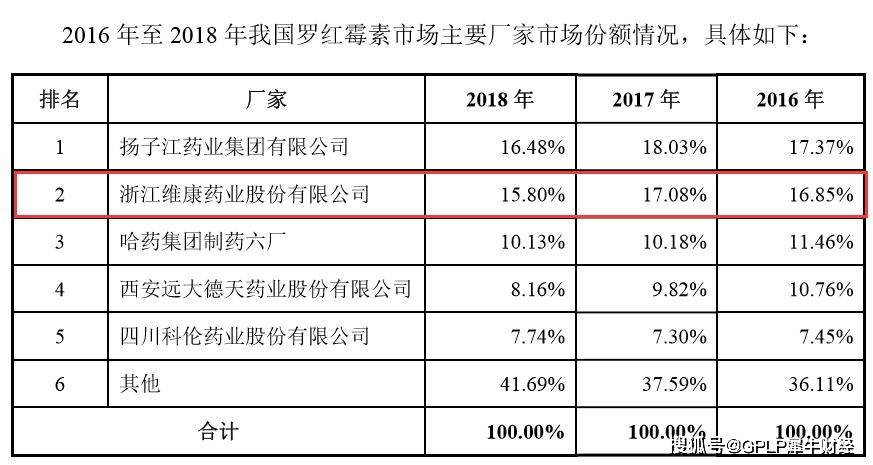
而维康药业另一产品罗红霉素软胶囊的市场份额甚至出现了下滑 。 2017年维康药业该产品市场份额为17.08% , 2018年出现下滑 , 为15.80% 。
文章图片
来源:招股书
GPLP犀牛财经致电维康药业 , 为何其销售费用连续处高位 , 而核心产品市场份额却提升不明显 。 维康药业回复 , 公司的主导产品包括银黄滴丸、罗红霉素软胶囊、益母草分散片、益母草软胶囊、骨刺胶囊等的市场份额均已保持领先地位 , 且部分产品市场占有率超过50% 。
多家供应商质量不合格遭监管调查
药品与食品一样 , 都有敏感的质量红线 , 是相关政府机构监管的重点 。 而维康药业的多家供应商因为产品质量问题遭监管机构调查 。
推荐阅读





- 大降|共同药业闯关IPO关键期净利大降六成
- 贝沙坦|中标集采带动销量 华海药业三季度净利润增长64.23%
- 销量|中标集采带动销量 华海药业三季度净利润增长64.23%
- 显示|共同药业闯关IPO关键期净利降超六成
- 异动|交易异动!新光药业:不存在应披露而未披露的重大事项
- 新华网|以岭药业党委荣获全省先进基层党组织称号
- 相关|莱美药业:公司拥有注射用地塞米松磷酸钠相关产品
- 净利润|共同药业现金流屡负应收款高 数据打架5客户兼供应商
- 中新经纬|仁和药业报6.60元创近1个月新高,换手率2.17%
- 中新经纬|贝达药业大跌5.21%报110.61元,成交额40578万元