
股市|海通姜超:A股贵不贵,值不值得买?( 二 )
文章图片
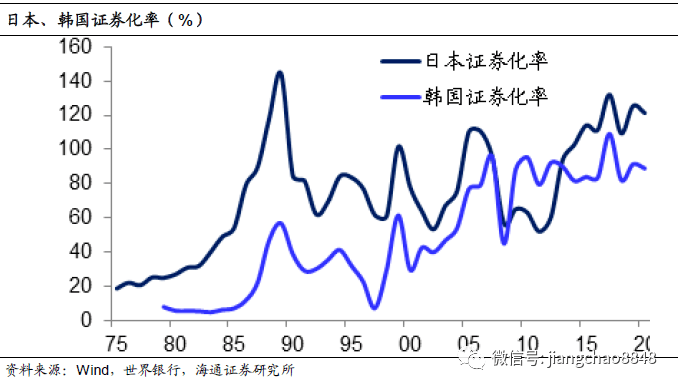
在发达国家中 , 目前美国的证券化率高高在上 , 已经达到189% , 接近巴菲特所警示的区间 。 但美元是全球储备货币 , 美股可以得到全球资本的投资 , 而且还有美联储开动印钞机的支持 , 而A股和港股投资的主要资金来自于中国大陆 , 加上我们的央行相对更加稳健 , 这意味着美国当前高企的证券化率对我们未来的参考意义不大 。

文章图片
2.看市盈率 , 蓝筹便宜
A股估值相对便宜 。
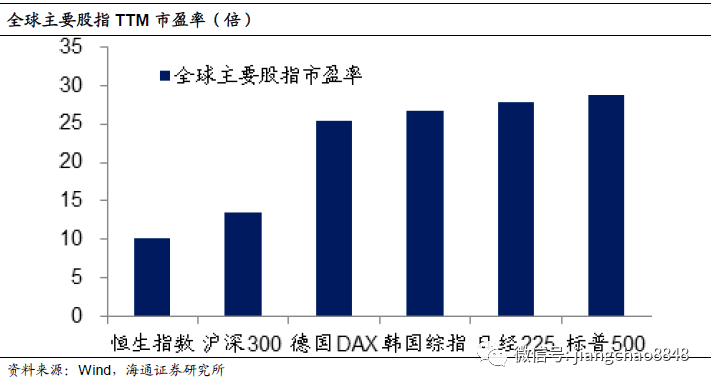
分析股市投资价值的另一个重要指标是估值水平 , 最常用的是市盈率指标 。 从全球主要股指的最新TTM市盈率比较来看 , 港股是最便宜的 , TTM市盈率仅为10倍 。 A股也非常便宜 , 沪深300指数的TTM市盈率为13.7倍 。 而标普500、日经225、韩国综指、德国DAX等指数的TTM市盈率全部在25倍以上 。
文章图片
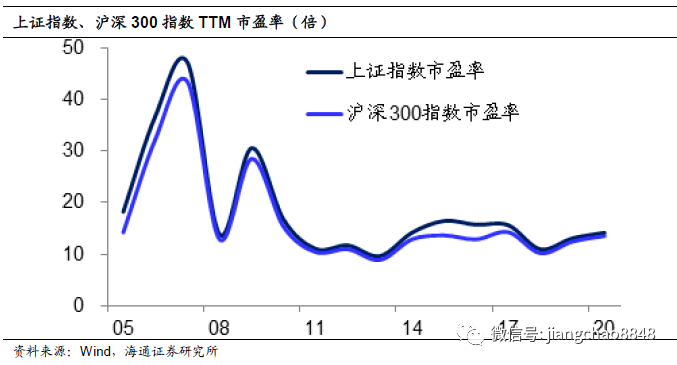
我们统计05年以来的上证指数和沪深300指数的TTM市盈率 , 均值分别为18.5和16.7倍 , 而当前分别为14.5和13.7倍 。 这说明从历史的角度来看当前A股的估值 , 也不算贵 。
文章图片
过去新股估值泡沫 。
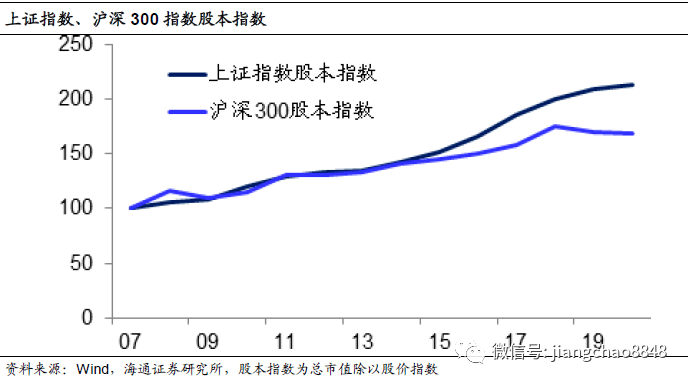
但是问题在于 , 2010年的A股估值就不贵了 , 当年上证指数和沪深300指数的TTM市盈率分别为16.7和15.3倍 , 为何大家印象中过去10年股市的回报依然不佳?在中国股市 , 有一个重要的问题其实在于大量的新股供给 。 如果用股指的市值除以股票指数的点位 , 可以得到股指对应的股本指数 。 我们发现 , 从07年至今 , 上证指数的股本翻了一倍多 , 而沪深300指数的股本也增长了70% 。
文章图片
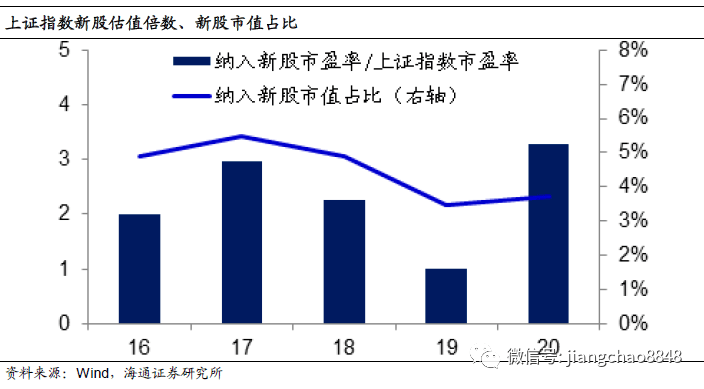
而在中国股市 , 新股总是比现有的股票贵很多 。 我们在报告《牛市结束了吗——为何经济复苏而股市下跌?》中曾提到 , 过去3年上证新股计入指数当日市盈率均值是上证指数的3倍以上 。 在本文中 , 我们把上证指数每年的新股市值加总 , 再除以新股的总盈利 , 得到当年新股的平均市盈率 , 并与上证指数的市盈率进行比较 。 结果我们发现 , 除了在大量发行银行股的2019年 , 其余4年新股计入指数时的平均市盈率为指数市盈率的2.5倍以上 。
文章图片
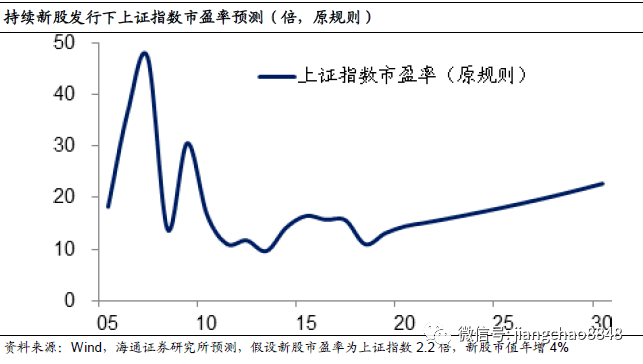
而如果源源不断发行新股 , 并且以远高于市场的估值水平计入上证指数 , 那么指数就会越来越贵 。 我们假设上证指数的新股市值年均增长4% , 并且按照原有规则在第11个交易日计入指数 , 且新股的市盈率为现有指数水平的2.2倍 , 那么在10年以后上证指数的市盈率会从当前的14.5倍升至22.7倍 , 远超18.5倍的历史均值 , 根本说不上便宜 。
文章图片
【股市|海通姜超:A股贵不贵,值不值得买?】新规降低上证泡沫 。
在今年7月22日 , 上证指数的编制规则发生了重大调整 。 有人期待在新规则下上证指数会迅速涨到4000点 , 这其实是非常不切实际的 , 指数编制规则改变的并不是现在 , 而是未来 。 首先 , 新股纳入指数的时间基本上都从第11个交易日推迟到1年之后 。 根据我们对过去4年的统计 , 新股的估值在上市初期最贵 , 随着时间会逐渐下降 。 其次 , ST股票被直接剔除上证指数 , 而剔除绩差股有助于降低指数的整体估值 。 我们按照上证指数的编制新规 , 对过去4年进行回溯 , 发现新股纳入指数时相对于指数的估值倍数会从2.2倍大幅降至1.5倍 。
推荐阅读





- 楚天都市报|股市热了骗子推出“资产复兴计划”,七旬老人被山寨投资平台骗走30多万
- 中金网|近三周增长380亿份,股市波动货币ETF规模激增
- 净利润|股市乱谈:今年所有炒股的人都会成为人生赢家?
- 股市二选一 弱水三千只取“独角兽”?沧海万顷唯系“白马股”(名单)
- a股市场|首张罚单闪电出笼 精选层监管措施可向A股市场靠拢
- 苹果市值超越沙特阿美重回全球第一
- 新股速递|8月3日你要知道的7条股市消息
- 股市|这两个形态出现后,说明该股有新主力加入,继续上涨的可能性极大
- 股市|你若把MACD读懂了,它会是超级赚钱的工具!现教你一套牛眼睛战法
- 股市|你知道如何根据尾盘来预测后市走势吗?教你尾盘买入法的四种前提