
边缘|银行个人不良贷款批量转让试点,万亿市场边缘行业的困与惑( 二 )
文章图片
7月3日 , 湖南首家地方AMC“财信资产”发布了一则《关于选聘不良资产处置清收合作机构代理清收债权的公告》 , 拟通过竞争性磋商方式选聘不良资产处置清收合作机构对其持有的农行包(湘潭地区)个贷类不良债权进行清收 。
截至2020年3月31日 , 该包剩余债权共268户 , 债权本金3490.99万元 , 利息5907.55万元 , 合计9398.54万元 。 其中自然人215户 , 本金989.62万元 , 占比28.35% 。 很多贷款由于时间过长 , 个人类贷款共215户 , 其中67户丧失诉讼时效 , 且大多数债务人身份证号等关键信息缺失 , 清收难度较大 。
根据银保监会4月发布的《商业银行金融资产风险分类暂行办法(征求意见稿)》规定 , 金融资产逾期后应至少归为关注类 , 逾期90天以上应至少归为次级类 , 逾期270天以上应至少归为可疑类 , 逾期360天以上应归为损失类 , 后三类均称为不良贷款 。
作为回收不良贷款的关键一环 , 催收是一个常与老赖打交道的工作 。 头部催收机构往往将目光锁定在第三级逾期款(银行逾期12个月以上 , 其他消费金融机构逾期6个月以上) 。
未来 , 银行批量个人不良贷款转让开闸 , 对于合规专业的头部催收机构无疑是一大利好 , 但也不排除未来持牌金融资产管理公司组建个贷催收团队 , 杀入个贷不良资产的万亿市场 。
监管自律缺位:催收行业“规矩”何在? 在当前政策利好的形势下 , 未来催收行业的发展仍然充满不确定性 。
我国早期对催收行业是严厉禁止的 , 国家工商总局、公安部等部门曾多次发布规范性文件 , 禁止设立讨债公司及其他类似企业 。 2015年国家商事制度变革之后 , 信贷催收服务和应收账款管理外包服务纳入企业的经营范围 , 债务催收机构逐渐走向合规化发展 。
“欠债还钱 , 天经地义”原本没错 , 但因为“灰色”甚至是“黑色地带”的讨债行为 , 让合规的债务催收机构也遭受到人们的偏见 , 严重制约了催收行业的阳光化、职业化、法制化发展 。
事实上 , 现代催收行业与传统意义上的民间催收截然不同 , 主要是指催收机构受金融机构等合法债权人的委托或者债权转让 , 在保障债务人权利的基础上 , 通过谈判、和解、协调等非诉讼方式 , 依法合规地向债务人催收合法债务的新兴行业 。
走访长沙部分催收机构后 , 笔者发现大多数公司都通过远程方式(例如电话和短信)或远程收款提供催收服务 , 而无需进行现场访问或与债务人进行面对面的谈判 。 其旨在不进行面对面的互动 , 以避免与债务人潜在的肢体冲突 , 控制与合规性有关的风险 。
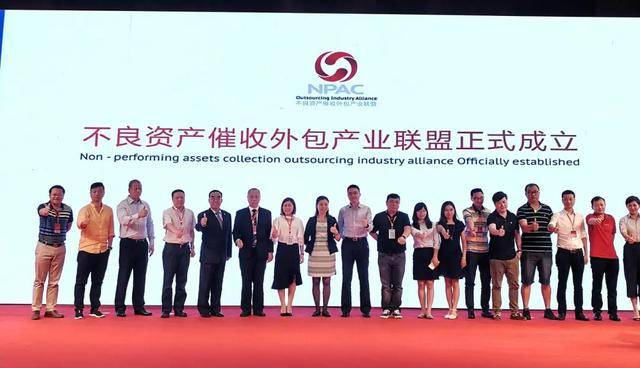
国内债务催行业尚未形成协会自律体系
文章图片
尽管这些催收公司要求员工在催收过程做到合法合规 , 但在具体执行中 , 难免有少数员工为了业绩而对欠债人“动粗” 。 据媒体报道 , 2020年6月17日 , 江苏泰州、靖江两级公安机关集结150余名警力赶到长沙 , 打击“违法违规贷款催收”行为 。
面对存在的管理混乱和监管风险 , 催收行业如何走向合规 , 执业如何走向阳光化?由法律出版社最新出版的《中国债务催收行业立法研究》一书中指出 , 由于缺乏准入门槛导致催收行业鱼龙混杂 , 从业人员素质良莠不齐 , 加上 , 国家对催收行业属性和监管部门都未予明确 , 整个催收行业呈现“野蛮生长”的无序状态 , 催收行为异化失范也引发诸多社会问题 , 成为极具社会争议的行业之一 。
在催收行业缺乏统一的行为标准 , 对催收机构、催收人员执业缺乏明确的规范边界的情况下 , 真正具备合法从业资质 , 合规运作流程与专业技术的企业无辜受累 。 面对行业鱼龙混杂 , 监管主体的缺位 , 债务催收行业的地方性标准和自律自治显得尤为重要 。
推荐阅读





- 葫芦岛银行原行长王学伶被查,副行长代理行长职务
- 储户|去银行存款别大意,4个“猫腻”要小心
- |滨州农商银行“人才贷”为发展添翼
- 农加贵|他19岁成麻风村第一任教师 34年间一个人撑起一座学校
- 5G|世锦赛3冠王今夜亮相!颜丙涛或创个人纪录,奥沙利文8-1晋级在望
- |去银行存款别大意,4个“猫腻”要小心
- 银行|银行股再迎解禁压力 估值修复仍可期
- 法制日报|App越界索权现象普遍 个人信息保护期待“牙齿”更锋利
- 社会新鲜事|希林厉害了,硬糖少女个人资源比拼:陈卓璇“璇言璇语”接综艺
- 建安聊科技|打开个人资料发现他是个狠人,太猛了,孤影solo遇双国服玩家