
『同比』ESR(1821.HK)上市后首张考卷成绩喜人, EBITDA同比大增42.9%( 二 )
据ESR联合创始人兼联席首席执行官沈晋初及Stuart Gibson表示,由于在传统重资产领域中使用轻资产业务模式,加上每个市场中一流的管理团队以及一线合作伙伴的地区性协同网络,因而能够建立起扩展度极高的业务,并实现强劲的增长和回报。
3、立足亚太地区长期增长趋势,分享地区红利
时势造英雄,ESR自身优良的基因及结构便顺应了亚太区快速的增长,立足于龙头位置。
亚太区GDP占到全球GDP的三分之一以上,穆迪预计亚太地区2019-2021年平均GDP增长率为4.0%,领先于世界其他大部分主要经济体;快速增长的经济是亚太地区物流地产市场增长的关键推动力。
而人口持续增长、不断扩大中产阶级推动消费增长、移动技术和电子商务。特别是电子商务,预计亚太地区跨境电子商务总销售额由2018年的1814亿美元增加至2023年的3895亿美元,极大推动现代物流,预计至2021年亚太地区占全球电子商务物流市场51.4%以上。
中、日、韩、新加坡、澳大利亚及印度六个经济体区域市场占亚太区GDP近9成。仲量联行预计2019~2023年,上述亚太区经济增长核心国家的非公消费年均复合增长率达8.1%,约为同期美国预期值的2倍。并且电子商务到2024年在该六个亚太区经济增长核心国家有不同程度较大的渗透,不断增加渗透的电子商务持续支持现代物流设施的长期需求。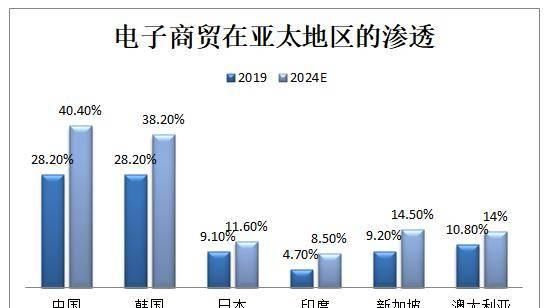
文章图片
纵观全球资本的角逐,在配置物流行业的融资上在趋势不断增加,并且在物流的投资活动不断持续加码,与零售呈相反的走势。电子商务的诞生使投资价值从零售环节转移到物流供应链中去。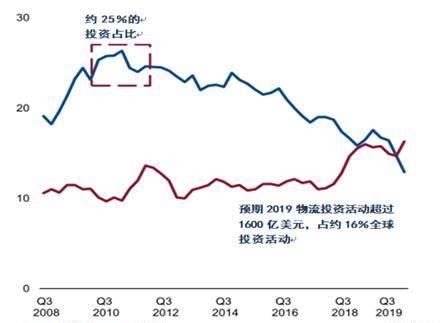
文章图片
而亚太区,正是全球投资价值洼地,资本不断地向亚太地区拥进,投资交易总额截止2019年,两年间提高6个百分点。预计未来呈现加速效应,根据世邦魏理仕的统计,2018年以亚太区为投资目标区域的房地产基金募资大幅增长,仅前三季度就达近200亿美元,同比增长116%;2019-2023年间,预计将有620亿美元地产基金进入房地产市场。优越的增长前景,加上强劲的人口和城市化趋势,正推动亚太地区的投资价值。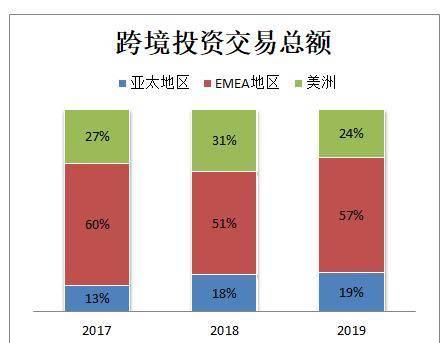
文章图片
无疑,现代化地产物流正是处于风口之上,亚太地区优越的增长前景,不断渗透电子商务,大量资本加持,并且相比于与美国和英国更成熟的市场相比,亚太地区提供了更有吸引力溢价空间。例如,广州和伦敦相比,就有3倍之差。
而ESR是亚太区物流地产龙头,站在风口浪尖之上,分享行业红利。公司布局了占亚太区GDP近9成的六个经济体区域市场。资产管理规模和物流地产的建筑面积也从先比2018年有巨大的增幅,借着上市的契机,大举开发市场。
其中公司建筑面积占比最高的中国,2019年建筑面积大幅增加。其主要布局于1线核心经济长三角、珠三角、京津冀中心城市,租金也每年呈持续上涨趋势,而租金是公司利润的核心来源之一,因此为后续增长埋下关键一笔。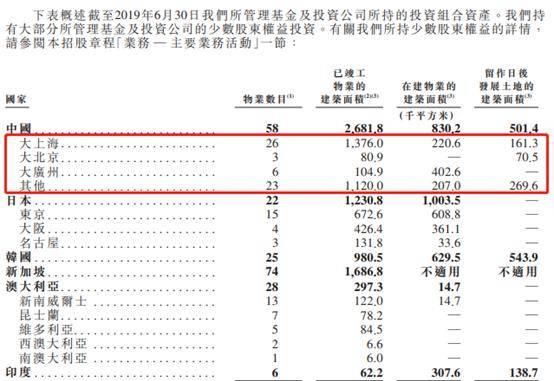
文章图片
我们从公司的收入费用角度来分析公司2019总体业绩情况,从侧面去观察这一年趋势的变化,因为四项费用收入有着不同地区及三块业务的交集:
在租金方面,主要由投资分部的投资组合物流房地租赁带来的收入,业务核心受到三个核心城市中国,日本和韩国的带动,由12.1百万平方米按年增长42.8%至17.2百万平方米获得强劲的租金增长,租户占比约60%是电子商务及第三方物流客户,客户结构也于该地区电子商务渗透高有关,因此用户粘性大,客户的结构良好。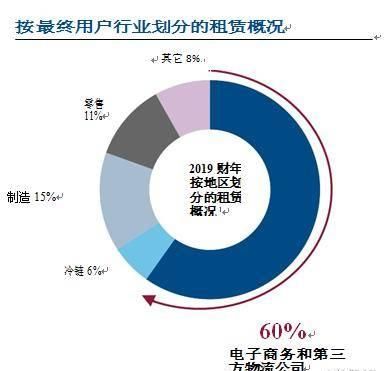
文章图片
推荐阅读



- 同比■同比增长7.1%!2021年的第一个节你花了多少钱?
- #快递# 1-11月江苏快递业务量超上年总量 62.2亿件!同比增长20.9%
- 今年■今年1-11月江苏无偿献血总量同比增长 谢谢你,无偿献血者!
- 销量|同比增长174.6% 威马汽车11月销量达3,018辆
- 道哥说车|小鹏汽车11月销量同比增342% P7成新势力最快交付破万车型
- 邱小铖|凯美瑞11月销量突破2万辆创新高,同比增长23.1%!
- 红旗|红旗销量再创新高,同比增长达100%
- 趣头条|同比增长92% 哪吒汽车11月销量2122辆
- 汽车|小鹏汽车11月总交付量达到4224台 同比增长342%
- 参见Esri开发者大会是一种咋样的体验