
21世纪经济报道▲拆财报丨第一大主业萎缩,倾力研发撕“代工”标签的工业富联何时实现科技梦?
工业富联3月31日披露2019年年报 , 但成绩单并不是很理想 。 工业富联是富士康互联网转型重要支撑 , 承担着富士康的物联网、机器人、人工智能等相关业务 。 在业绩增长放缓的困局下 , 公司加大自主研发及内部管控的战略调整能否破局?南财AI新闻实验室带你一起对其刚刚发布的2019年报进行拆解分析 。
公司介绍显示 , 工业富联是全球领先的智能制造服务商和工业互联网整体解决方案提供商 , 主要产品涵盖通信网络及移动设备、高精密机构件、云计算相关设备、科技服务(含精密工具、工业机器人及工业互联网相关服务) , 核心研发投向包括5G、AI、工业大数据、高效能运算(HPC)、智能制造及精密工具等领域 。 公司确立“智能制造+工业互联网”双轮驱动战略 , 将“三硬三软”作为战略实现的核心基础 , 致力于打造全球领先的工业服务型制造企业 。
营收增速连年下滑 , 成长能力萎缩3月31日 , 工业富联(601138.SH)披露2019年年度报告 , 报告显示 , 公司实现营业收入4086.98亿元 , 同比增长-1.61%;实现归属净利润186.06亿元 , 同比增长10.08%;扣非净利润169.85亿元 , 同比增长1.56% 。 观看近三年工业富联的营收增长率走势 , 其营收增速连续两年下滑 , 2019年更是出现了负增长 。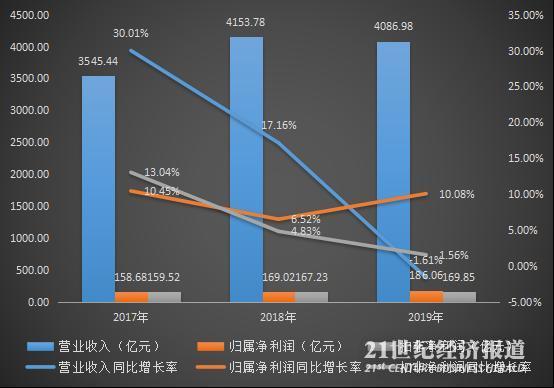
文章图片
【21世纪经济报道▲拆财报丨第一大主业萎缩,倾力研发撕“代工”标签的工业富联何时实现科技梦?】数据来源:公开财报 , 飞笛科技整理
财报数据显示 , 虽然归属净利润实现同比增长10.08% , 但是扣非净利润增长则表现一般 , 仅为1.56% 。 值得注意的是 , 工业富联的非经常损益为16.21亿元 , 2018年同期仅为1.79亿元 , 大幅度增加805.33% 。 非经常损益的大幅度增加 , 让归属净利润看上去表现强劲 , 但实际上增长甚微 。
南财AI新闻实验室“财报测一测”AI测评显示 , 工业富联2019年测评综合实力较2018年持平 。 盈利及运营能力持平 , 偿债能力有所提升 , 成长能力因营收增速再次回落而评分有所下调 。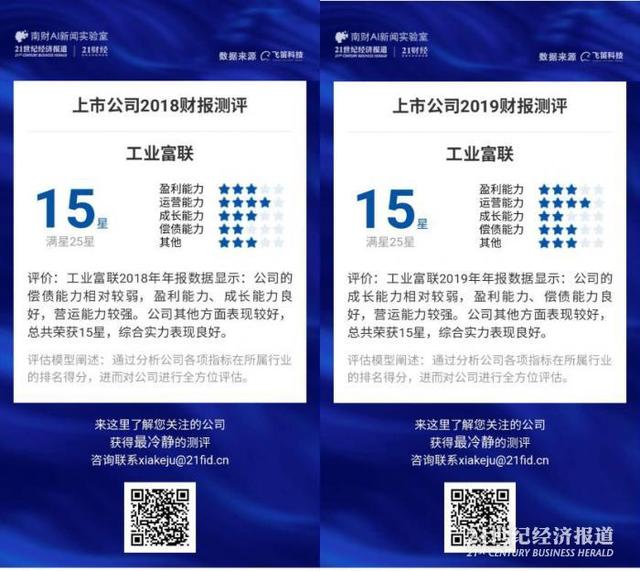
文章图片
第一大业务拖累整体营收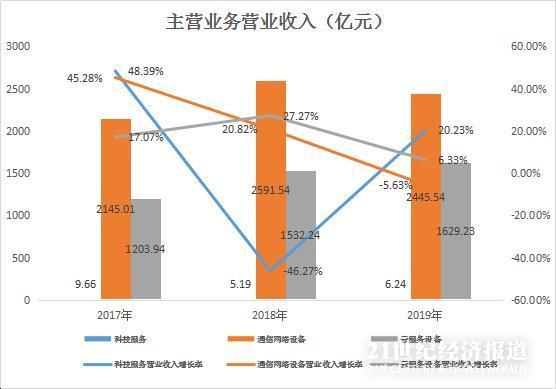
文章图片
数据来源:公开财报 , 飞笛科技整理
分业务看 , 工业富联三大主营业务收入增长率情况来看 , 尽管科技服务及云服务设备增长率均实现正增长 , 但是第一大业务通信网络设备营收有所下降 , 致使公司整体营收下滑 。 其中 , 通信网络设备业务营收下降原因未在年报中披露 。
利润贡献占比向二三业务转移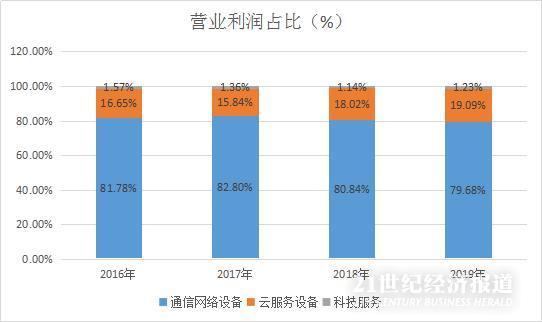
文章图片
数据来源:公开财报 , 飞笛科技整理
从营业利润占比来看 , 通信网络设备占比任然是主要的利润来源 , 但是在近几年占比有所降低 , 在2019年下降到80%以下 。 而云服务设备及科技服务业务表现与通信网络设备业务截然不同的趋势 , 在2019年 , 云服务设备及科技服务业务利润也有所提升 , 利润占比有所上升 。
具体到云计算业务方面 , 营收区域结构发生变化 。 随着中国数据中心及服务器需求量增长 , 来自中国的业务收入同比大幅度增长148% , 来自云服务商(CSP)客户的营收同比增长 49% 。 从而云计算业务营收增长6.33% , 直接带动云计算利润增长 。
而在科技服务业务方面 , 2019年工业富联运用工业互联网平台进行内部升级改造 , 着力提升工业机器人的自动化及智能化生产水平 。 2019年工业机器人产量为1638万台 , 销量为1177台 , 同比减少45.29%、67.72% 。 据工业富联方面表示 , 公司工业机器人 2019 年主要服务于内部生产线智能化升级等需求 , 导致工业机器人产销量同比变动巨大 。 报告期内 , 工业富联的精密工具产能较上年增长15% , 直接人数降低26% , 人均产值增长48% 。 产能优化效果显著 , 从而带动业务利润增长 。
推荐阅读





- 21世纪经济报道|携手国家电网 东风汽车将推换电模式
- 21世纪经济报道|交通部回复顺风车无需办理网约车资质 ,此前发生多起顺风车被罚事件
- 21世纪经济报道|“超预期”三季报发布背后 蔚来汽车体系优势渐显
- 21世纪经济报道|拆财报丨三季度蔚来汽车交付量超预期,BaaS模式推出降低购车门槛
- 21世纪经济报道|围堵特斯拉:宝马发起“智能电动化”最强攻势
- 怎样看待AlphaGo之父德米斯·哈萨比斯领导的“21世纪阿波罗计划”
- 21世纪经济报道|网约车数据安全拟定国标:明确可收集的最小必要个人信息,提供录音录像删除服务
- 21世纪经济报道|募资210亿,创业板最大IPO来了!东风集团获“闪电问询”,70亿下注新能源
- 21世纪房车|可拆卸的“房子”美国Scout推Olympic背驼升顶房车
- 21世纪经济报道|战略布局皮卡市场:福田大将军预售12.98万起