
下滑@IPTV用户首次下滑,机会和出路在何方?
文章图片
2019年12月,IPTV用户首现负增长。
工信部最新数据显示,截止2019年底,IPTV用户全年净增3870万户,对比11月份净增的3907万户,IPTV用户数在12月份减少37万户,总用户数连续三个月徘徊在2.94亿。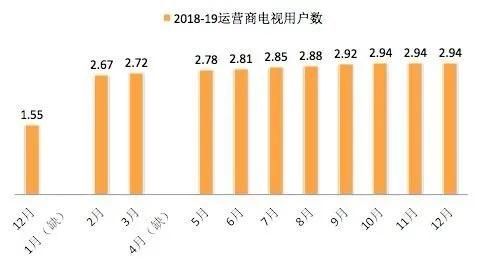
文章图片
伴随着用户规模的触顶以及2019年终端补贴的叫停,IPTV规模红利已经到头,行业迎来“新拐点”。要如何理解这一“拐点”?这不仅代表着市场规模的见顶和回落,意味着追求发展数量和速度时代的终结,同时也预示着行业转型升级、价值回归的风口期到来,或将驱动行业价值迎来向上拐点。
当然,规模触碰到天花板也并不代表行业发展的停滞。在成败的分界点面前,深度挖掘用户价值将是IPTV的未来所在。IPTV也唯有因时而变,从“流量”到“留量”、从“规模”到“价值”,才能突破制约行业发展的“瓶颈”,开启新征程。
内容运营和垂直生态 过去,IPTV在高速增长时期是以时间换空间,用规模换效益,是野蛮的粗放增长,存在较大的冗余和内耗。而在规模优势触顶后,IPTV的战略重心应逐步从拓展用户规模,转向深度挖掘单个用户价值、增加用户粘性的方向,向用户运营要增长的转变迫在眉睫。
事实上,“以增量为主的模式转向存量经营”一直是近两年来行业内谈论最多的话题,运营者也纷纷从粗放运作转到精益化管理,深挖垂直细分市场,不断创新运营模式和手段,注重大小屏和线上线下的流量价值转换,形成从点到线再到面的布局,各方积极探索下成果频现。但整体而言,离预期还相差很远,IPTV仍需要在专业化运营探索上继续发力。
一方面,视听服务是IPTV的基本盘,在碎片化时代,保持视听内容的丰富性和差异性至关重要。而当前IPTV平台上视听内容专区同质化严重,内容质量鱼龙混杂,用户在琳琅满目的内容面前无所适从,严重影响到用户体验。在内容获取上也自然会增加时间和机会成本,最终导致用户的流失。可以说,IPTV视听服务是整个平台上趋利聚众效应最为明显的业务,同时也是最考验运营能力的业务。而聚合多方内容,以大包制、融合包、大频道模式,尝试化多专区为大专区,在同一品类中推行优胜劣汰,实现视听服务的化繁为简成为其中的关键。在流媒体网CEO灯少看来,“打造融合包是去除和淘汰同质化的第一步,接下来还需要以融合包为基础,构建用户已认知或新构建具有传播和影响力的品牌精品包,强化用户的归属感和吸引力。”
此外,加强盘活沉没资产,实时跟进热点进行专题类策划,积极进行热点营销也尤为重要。通过不断优化线上运营方式,提升平台经营能力,才能最终增加用户粘性,加强市场的正向影响力。
同时,除了头部影视之外,着眼用户需求端的差异化,IPTV平台运营商还可以做更多的内容细分,打造更具特色和价值的内容专区,在局部市场建立优势。这是均衡当下内容“大而全”、同质化严重的途径之一。
目前,运营商不断调整内容运营思路,在IPTV内容运营方式上开始呈现多CP内容融合包、多专区产品组合包等运营模式,内容运营逐渐进入到高级阶段。相关行业人士还分析称,IPTV应该不仅仅只是内容分发渠道,而应该成为更广义上的资源销售与推广渠道,运营商的大屏业务需要从内容运营逐步向满足用户多元化需求的“用户运营”方向演进。在这一过程中,业务系统的优化、用户资源或权益的快速销售等方面还需要持续的摸索和试错。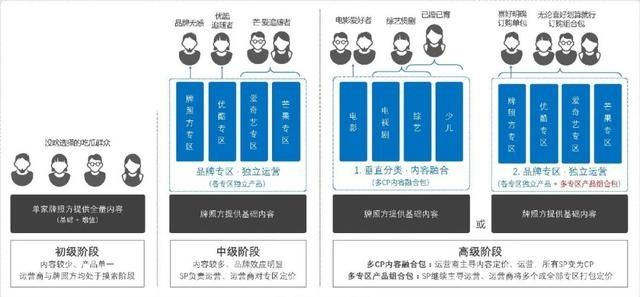
文章图片
此外,还需要看到,IPTV已不再仅仅是一个“视听服务器”,而是综合信息服务平台,需不断向服务的细分门户开拓,一方面,根据不同社群用户需求,推出差异化特色服务和活动,如各地举办的广场舞大赛和少儿活动比赛等等。通过兴趣圈层的打造,使内容生产者和用户需求进行更精准的匹配。这样既能让用户找到“同类”,也能更容易找到垂直内容所对应的相应社群,有利于后续的精准营销和商业化拓展。另一方面,借助IPTV本地化运营的特点,基于地域文化和资源,提供本地化定向服务,搭建文化惠民、旅游等等服务平台,积极拓展党建、企业等行业应用市场,进一步增加用户覆盖范围。
推荐阅读







- 广东警方曝光38款存在超范围收集用户信息违规行为App
- 为啥工商银行的用户体验如此之差
- 电池|享域混动 为了满足用户需求 优惠1.5万
- 5.1声道片源对于没有5.1硬件系统的用户来说有意义吗
- 环球车讯网|11月销量盘点:蔚来销售5291辆,BaaS购车用户占比提升
- 朋友圈权限被破解,怎样反破解
- 电商网站支付流程的流失率是怎么样的从用户点击充值/支付按钮,到支付完成,其中每一步的流失比率都是咋样的
- 电信预付费用户为啥不能打印当月报销账单
- 为啥很多企业给用户发邮件会使用noreply/no-reply@xx.xx的邮箱
- 新版无觅上有哪些用户值得关注