
『半导体』从三大产线招标 看属于国产半导体设备的时代才刚刚到来( 三 )
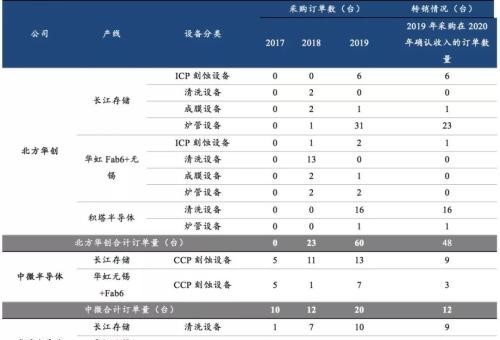
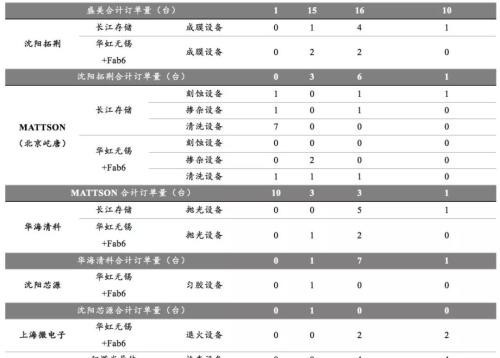
▼关键内资产线对国产设备采购量
呈现增长趋势
文章图片
文章图片
数据来源:中国国际招标网,国泰君安证券研究备注:(1)数据更新到2019年12月初;(2)招标及中标信息中所含有demo机台的数量暂且未知;(3)因为部分公司设备是通过代理公司售出因此数据可能存在一定误差,后续会进一步更新;(4)部分设备进入产线并不是通过招标方式采购,所以导致统计数据存在一定误差,后续会进一步更新;(4)产线收入确认与下达订单中间约有3个季度的时间差;(5)由于积塔半导体先扩产8英寸产线因此其在2019年仅采购了北方华创的设备,2020年随着12寸产线扩产启动,在加大对北方华创设备采购的基础上,其将进一步采购中微以及盛美等厂商的设备。
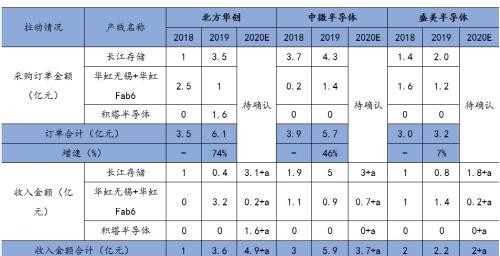
总体来看,2019年关键内资产线对国产设备采购量呈现增长趋势。依靠长江存储与华虹系三条产线,国产半导体设备三大巨头订单量与业绩均取得了可观增长。
▼三巨头2019年业绩实现可观增长
文章图片
数据来源:中国国际招标网,产业链调研,国泰君安证券研究
备注:数据更新到2019年12月初;+a表示2019Q4剩余订单转销以及部分2020订单(可当年确认)带来的增量收入
03
国产化的良机
面对中国半导体行业的崛起,外资企业严防死守,未来国产设备如何突围,我们认为应该从国产设备和内资产线两个维度来寻找出路。
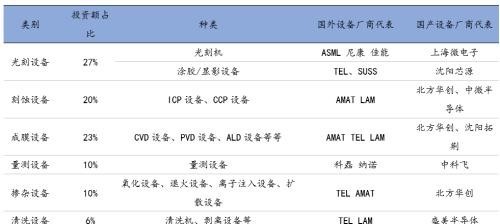
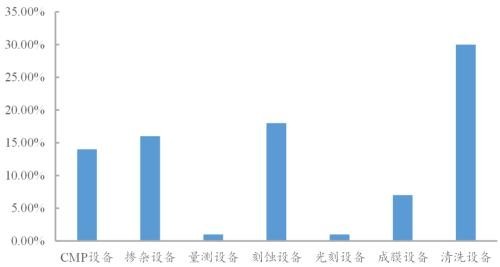
设备方面,技术难度高的关键性设备仍由外企把持,如投资额最高的光刻设备仍然是日本的占比最高,先进光刻机则依然由荷兰ASML垄断,整体国产化率不足2%,且国产光刻设备仅为涂胶显影设备,并非高技术难度的核心光刻机。量测设备同样国产化率不足2%,主要供应方还是美国企业占比最高。此外,投资额达23%的成膜设备国产化率也不足10%。
但与此同时,我们看到内资龙头在部分细分领域已有突破,如中微半导体CCP刻蚀机在大陆晶圆厂市场占比为25%,北方华创则是约有22%的IC设备通过产线验证。
此外,刻蚀设备、掺杂设备和CMP设备方面也看到了国产化的曙光,当前三者国产化率在15%左右,而清洗设备的国产化率更是达到了30%。
总体来看,半导体设备国产化前路漫漫,但国产设备在逐步进入大陆产线后占比在持续提升,内资企业均已经开启加速追赶模式,未来具备较大的突破潜力。
▼关键设备已逐步实现国产化
文章图片
数据来源:格罗方德,半导体行业观察,国泰君安证券研究
下游产线方面,根据半导体行业观察以及各公司官网数据,武汉长存、长鑫、中芯14nm、中芯国际65/55nm、积塔、华虹无锡、华虹FaB6、士兰微、粤芯这几条主要产线2018-2020年规划的设备总投资额约为7916亿元。
我们选取长江存储、华虹无锡以及华力微三条产线作为统计样本,预计当产线建设完成后设备总体国产化率可以达到25%,因此可以得到整个项目在2018-2020年对国产设备总体需求空间约为1979亿元,其中2020年可以达到94.8亿元,同比增长69%。
与国产设备相类似的是内资产线的国产化率也在呈现逐步提升趋势。
▼各类设备国产化率情况统计
文章图片
数据来源:中国国际招标网,国泰君安证券研究
备注:(1)选取长江存储、华虹无锡与华虹Fab6作为统计样本;(2)数据更新截止到2019年12月初
推荐阅读




- 筑牢疫情防控“大防线”上海确定三大重点任务
- 五星村|30年三大步,盐城五星街道五星村每位村民持股15万余元
- |淮安市地方金融监管局组建三大团队精准服务实体经济
- 汽车知识|为了配置入手了威兰达,车主:三大件不输宝马X1,隔音有点差!
- AutoR智驾|2020年度三大豹变营销事件:它们成就2020汽车界教科书式营销
- 汽车知识|雅阁作为中级车的王者,以三大件来说,它的表现相当不错!
- 汽车|52秒下线一台汽车、1分钟生产线切换 广汽传祺打造自我感知工厂
- 一点科技|2020中国网络安全产业高峰论坛:360斩获工信部三大殊荣
- eSIM及5G时代对三大运营商改变是啥
- 选科|三大主科成提分关键,选科策略要重视!2021新高考注意:中上游考生成炮灰