
『半导体』从三大产线招标 看属于国产半导体设备的时代才刚刚到来( 二 )
具体到对下游三大巨头的采购,华虹集团对北方华创设备的采购主要集中在炉管、清洗、刻蚀设备、成膜设备四大类。
2019年1月至12月初,华虹无锡厂在北方华创共采购刻蚀设备 2台,PVD1台,炉管2台,我们预估2019年全年华虹系产线采购金额为1亿元,对北方华创收入拉动作用明显增长。由于收入确认晚于下达订单约3个季度,因此部分2019年订单转销至2020年确认收入,该部分金额约为0.22亿元。
2020年及之后,随着华虹系产线扩产提速,未来设备需求将进一步提升。
华虹系对中微半导体的采购主要集中在CCP介质刻蚀,2019年1-12月华虹无锡共下单7台。我们按照招股说明书中单个的腔体价格估算出2019年华虹体系对中微刻蚀设备的收入贡献为0.9亿元。同样由于收入确认晚于下达订单约3个季度,因此部分2019年订单转销至2020年确认收入,该部分金额约为0.7亿元。
2019年1-12月,华虹无锡共采购盛美清洗设备6台,采购金额约1.2亿元,预计对盛美的收入贡献为1.4亿元。
此外,华虹系还对北京屹唐的等离子去胶机、上海微电子的退火设备、华海清科的抛光设备和阳芯源微的匀胶设备等其他国产设备的收入有一定贡献,拉动了国产设备厂商的业绩。
?? IDM:武汉长存订单创新高
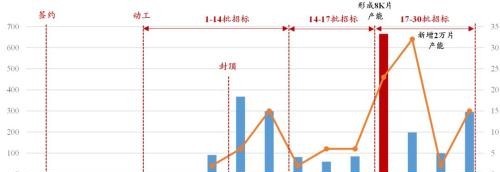
存储器IDM产线方面,2019年是长江存储产能扩张的第二阶段,月产能达到2.8万片左右,成为了国产设备需求的主要拉动力。
长江存储2019年设备采购总量以及对国产设备采购量均创纪录。截止到2019年12月初,长江存储产线2019年共采购设备1370台,同比于 2018年的采购量增长了160%,其在2019年Q1单季度的国产设备采购量便达到55台,超过2018年全年国产设备采购总和;2019年Q4长江存储共采购设备295台,其中15台为国产设备,国产设备采购量环比同比均有所提升。
长江存储2018-2020年三年的产线规划总投资额高达1500亿元,规划总产能高达30万片/月(分三期,每期10万片)。
▼长江存储2019年设备采购总量
以及国产设备采购量均创纪录
文章图片
数据来源:中国国际招标网,国泰君安证券研究
备注:数据更新到2019年12月初
具体到下游公司的采购,长江存储2019年1月至2019年12月初其共采购北方华创的Al PAD PVD 1台,刻蚀设备6台,炉管31台,我们预估采购金额在3.5亿元左右,同比增长超过200%。
由于收入确认的3个季度时间差,因此部分2019年订单转销至2020年确认收入,该部分金额约为3亿元。
长江存储对中微半导体的采购也主要集中在CCP介质刻蚀,2019年长江存储在中微的采购金额约为4.3亿元,同比增长18%,收入金额增长160%达到5亿元。同样由于收入确认晚于下达订单约3个季度,我们预计部分2019年订单转销至2020年确认收入,该部分金额约为3亿元。
长江存储产线约30%的清洗设备来自盛美半导体,2019年长江存储对于盛美清洗设备的采购金额预计同比增长约43%达到2亿元,收入金额达到0.8亿元,同时约1.8亿元的2019年订单将转销至2020年确认收入。
▼2019年长江存储的绝大多数订单
将在2020年确认收入
【 『半导体』从三大产线招标 看属于国产半导体设备的时代才刚刚到来】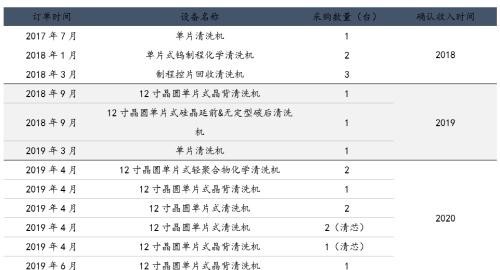
文章图片
数据来源:中国国际招标网,国泰君安证券研究
备注:(1)清芯科技是盛美半导体的香港销售公司;(2)数据更新到2019年12月初
展望2020年,武汉产线预计将继续投资约200亿元,月产能将新增3万片达到约6万片,2021年月产能预计将达到10万片,订单需求持续增加。
除了三大产线,积塔半导体对下游设备的拉动同样不容小觑,截止到2019年12月初,积塔半导体2019年共采购设备数量为196台,期中,国产设备的采购总数为69台,均集中在2019年下半年。其在2020年上半年将进一步启动并完成12寸产线扩产的设备采购,对国产设备需求将进一步提升,对于本土IC设备企业的订单金额以及收入金额将有显著拉动。
推荐阅读




- 筑牢疫情防控“大防线”上海确定三大重点任务
- 五星村|30年三大步,盐城五星街道五星村每位村民持股15万余元
- |淮安市地方金融监管局组建三大团队精准服务实体经济
- 汽车知识|为了配置入手了威兰达,车主:三大件不输宝马X1,隔音有点差!
- AutoR智驾|2020年度三大豹变营销事件:它们成就2020汽车界教科书式营销
- 汽车知识|雅阁作为中级车的王者,以三大件来说,它的表现相当不错!
- 汽车|52秒下线一台汽车、1分钟生产线切换 广汽传祺打造自我感知工厂
- 一点科技|2020中国网络安全产业高峰论坛:360斩获工信部三大殊荣
- eSIM及5G时代对三大运营商改变是啥
- 选科|三大主科成提分关键,选科策略要重视!2021新高考注意:中上游考生成炮灰