
垃圾|美国垃圾债违约率好于预期,投资者目前该涌入吗?
今年3、4月 , 新冠肺炎病毒疫情刚刚横扫美国时 , 投资者担心美国垃圾债违约率将飙升至金融危机时期 。 数月过去了 , 市场最担心的情况并未发生 。 但本轮债务违约潮真的结束了吗?
垃圾债违约率好于预期
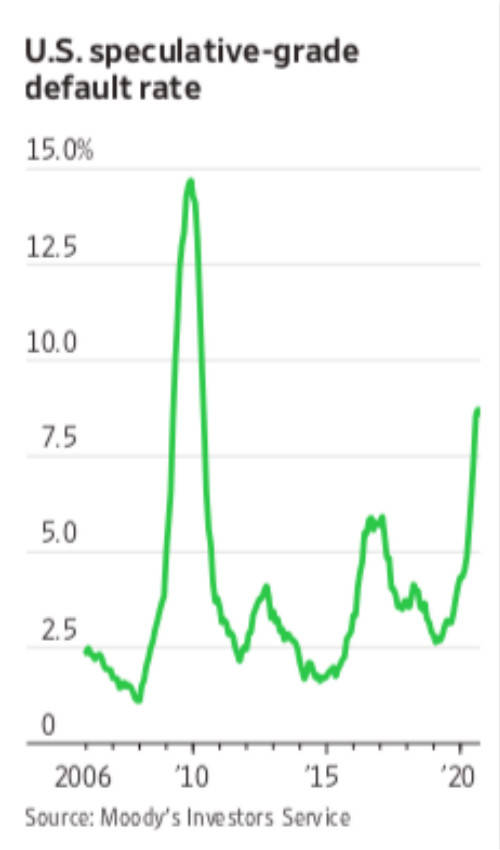
穆迪(Moody's Investors Service)的数据显示 , 截至9月底 , 美国企业发行的垃圾债在过去12个月的平均违约率为8.5% , 低于穆迪在4月初预测的11.2% , 比8月8.7%的违约率也有所下降 。
此前 , 在全美为抗疫实施全方位封锁措施时 , 担心美国企业债违约率出现最糟糕的情况的不仅仅穆迪一家 。 许多华尔街分析师甚至预计 , 疫情后将出现企业债违约潮 , 令垃圾债违约率达到与2008年金融危机期间相当的14.7% 。
在很长一段时间 , 这种担忧看起来并非多余 。 穆迪追踪的美国企业的违约事件在4~7月期间为每月平均20起 , 例如连锁高端百货商店尼曼马库斯(Neiman Marcus Group Ltd.)、全球连锁汽车租赁品牌赫兹(HertzGlobal Holdings, Inc)、老牌页岩油气企业切萨皮克能源公司(Chesapeake Energy Corp.)等陷入困境的企业均相继申请破产 。
但随后 , 违约率逐渐放缓 。 穆迪在8月和9月记录的违约事件仅为11起 , 10月的违约情况也比较平稳 , 一些分析师认为 , 企业债违约率或已触顶 。
文章图片
美银证券的美国高收益策略主管梅伦捷耶夫(Oleg Melentyev)称 , “(美国企业债)市场大开 , 使得企业能够“有效地发行新债偿还旧债” 。 如同其他许多分析师一样 , 他也预计企业债违约率将很快大幅下降 。
与此同时 , 垃圾债的发行持续火热 。 在国债这种安全资产仅能提供超低收益率的背景下 , 债券投资者对垃圾债需求强劲 。
标普全球市场财智LCD部门(Leveraged Commentary & Data)的数据显示 , 投资者的强劲需求使美国企业在8月初到10月底期间得以发行超过1200亿美元的垃圾债券 , 而今年年初至10月底 , 这一数字更已超过3600亿美元 , 超过了以往历年全年的发行量 。 9月时 , 甚至连CCC级债券的发行量都开始加速 , 这表明 , 在企业债市场火热的背景下 , 即使是风险最高的企业 , 如今也能进入债券市场发债融资 。
10日亚太早盘时段 , 美国垃圾债收益率跌至4.56% , 创历史新低 。
Diamond Hill Capital Management的高收益投资组合经理佐克斯(Bill Zox)表示 , 债券投资者通常会要求获得一定数量的(相对国债收益率的)超额收益 , 以弥补因波动性和其他因素导致的预期损失 。 而当如今国债和许多投资级企业债经通胀调整后均提供负回报时 , 这种“超额利差可能接近零” 。
“这意味着即使违约率维持在5%左右 , 垃圾债的价格也可能会上涨 , 而垃圾债收益率可能下降 。 ”而他预计垃圾债违约率还会进一步下降 , 尤其是如果美国政府维持财政刺激计划 , 并批准并分发新冠疫苗 。
基于以上判断 , 佐克斯已对金融企业发行的企业债进行了大额配置 , 在他看来 , 金融企业在危机中位于风口浪尖之上但表现却好于预期 。 他还布局了旅游、休闲类企业发行的债券 , 因为他认为一旦新冠疫苗被批准 , 这些企业债可能会进一步反弹 。
花旗银行(中国)有限公司财富管理部总监吴佳骏也看好美国垃圾债 。 他在接受第一财经采访人员采访时表示 , 目前BB级收益率约为3.9% , B和CCC级收益率分别为5.5%和10% 。 在央行政策、经济环境改善和疫苗研发进展的支持下 , 全球垃圾债的投资回报继续上行 。
“利差方面 , 在3月达到1100个基点之后 , 美国高收益债的利差已收窄至480个基点 。 尽管如此 , 这一利差依然在疫情前水平之上175个基点 。 与此同时 , 不同质量类别之间的利差也在收窄 , 但与历史水平相比仍属较阔水平 。 ”他称 , “随着全球经济逐渐恢复 , 在企业债中 , 我们逐渐增加对低质量企业债的配比 。 在最新的全球资产配置建议中 , 花旗将更多的配置权重由美国投资级别债转向了美国高收益债 。 这不仅仅是因为其利差仍然相对较阔 , 更是因为其相对较低的质量可以在无风险利率上涨时提供一定的缓冲 。 ”
推荐阅读







- 特斯拉|特斯拉取消雷达 车主“幽灵刹车”投诉猛增3000%!美国监管介入
- 税|美国缴税史上第一人!马斯克喊话美国官方:不表示一下?
- 美国|中国奖牌榜超越美国升至第三 再创历史:网友狂点赞
- 美国航空航天局|汤加火山羽流有多猛?NASA:创最高纪录 离地58公里
- 特斯拉|Model 3成美国史上产量最高电动车!马斯克发文“邀功”
- 冬奥会|打破美国VISA 36年支付服务垄断 冬奥会用上数字人民币:无需手续费
- 炸鸡|网红炸鸡店厕所池子里泡冻鸡 垃圾袋装食物网友看吐:已责令整改
- 火山|汤加火山喷发会导致全球无夏之年?美国宇航局:不会对气候有太大影响
- 美国|业绩造假22亿被强制退市后 消息称瑞幸咖啡要重回美国股市
- 汉字|美国爸爸辅导孩子写汉字气到崩溃 一行字写3小时:网友直呼确实很痛苦