
出路|玻璃价格“疯涨”,双面组件出路何在?
组件企业的供应链管理在2020年遇到了诸多的挑战 , 受三季度多晶硅价格调涨影响 , 产业链价格的节节攀升给组件企业以及投资商带来了巨大压力 。 雪上加霜的是 , 多晶硅之外 , 在下半年国内、外需求高峰期的带动下 , 玻璃、胶膜与多晶硅一起组成了2020年光伏组件产业链最强“黑天鹅”团队 。
但是 , 尽管同样的供不应求 , 玻璃的供需矛盾却远高于多晶硅与胶膜 , 更令人焦虑的是 , 面对即将到来的2021年平价项目并网高潮以及双面组件市占率的快速提升 , 玻璃的供需矛盾在短期内仍将持续 。 有行业人士认为 , 玻璃作为辅材 , 不应该成为双面组件乃至整个行业的发展瓶颈 , 组件企业需要从战略管理的角度重新思考这一问题 。
价格高企:玻璃供需矛盾仍将持续
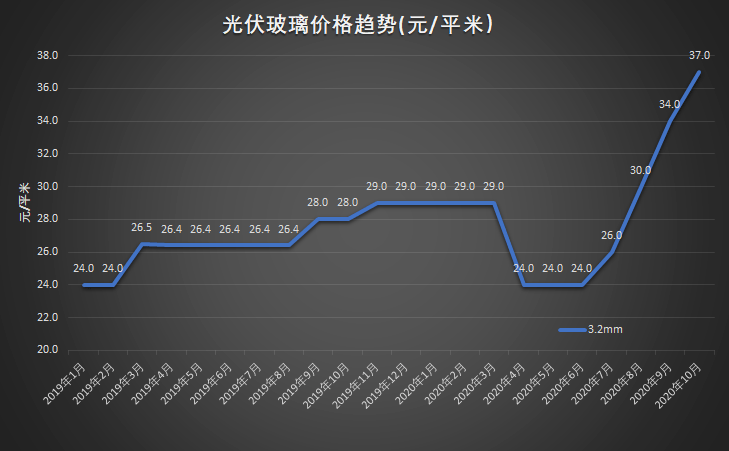
根据PV InfoLink在10月14日的价格跟踪 , 3.2mm镀膜玻璃最高报价已经来到41元/平 , 均价落在37元/平 。 据光伏們了解 , 1090mm宽幅及以上的玻璃报价还要再调高2元/平 。 与今年最低价格24元/平相比 , 3.2mm镀膜玻璃涨幅超过54% 。
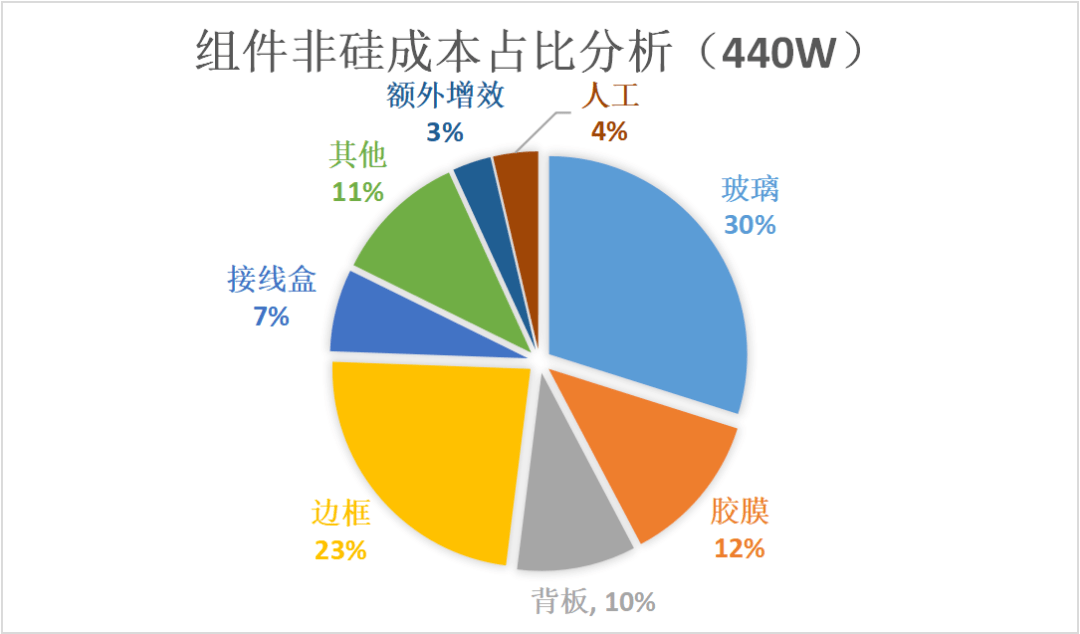
光伏玻璃价格的攀升也给组件成本带来了压力 。 以166尺寸常规单面组件440瓦为例 , 组件尺寸为2094*1038mm , 3.2mm光伏玻璃从24元/平涨至37元/平 , 对应的组件单瓦成本上涨了6分/瓦左右 。 从组件的非硅成本来看 , 光伏玻璃成本比例已经超越边框 , 成为占比最高的部分 。 不仅如此 , 有行业人士透露 , 因为光伏玻璃供应不足 , 目前约有15%的组件产能停产 , 导致中标订单无法交付 。
文章图片
事实上 , 此番玻璃价格大涨的根本原因在于玻璃产能不足 , 而双面组件需求量骤增又使供需矛盾进一步扩大 。 根据BNEF预测 , 2020年双面组件的应用比例要超过35% , 而2021年这一比例或将达到60% 。 如果按照2021年全球光伏装机量涨幅20%、双面市占率50%计算 , 2021年双面组件的应用规模将超过70GW 。 据专业人士介绍 , 同等数量的双玻组件比单玻组件对光伏玻璃原片(以吨计)的需求至少多30% 。
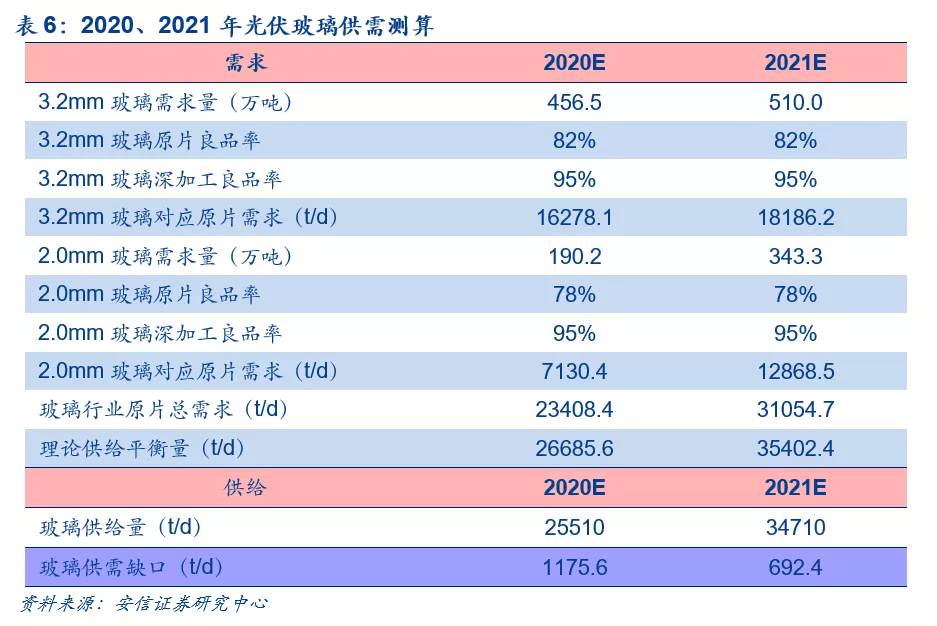
而与全球装机需求增加以及双面组件市占率快速攀升形成对比的是 , 玻璃原片的扩产产能却受扩产周期、环保政策等影响难以快速达产 。 根据安信证券数据 ,2021年光伏玻璃原片仍有692.4t/d(24.9万吨)的供需缺口 。 玻璃供应不足 , 正成为制约行业发展的瓶颈 , 尤其是大尺寸以及双面组件的应用推广 。
文章图片
另外 , 从玻璃近几年的价格来看 , 其价格振幅高达50% , 同时因头部企业优势明显 , 各玻璃生产企业的价格涨幅基本统一 , 这也给组件企业供应链管理带来了挑战 。
文章图片
【出路|玻璃价格“疯涨”,双面组件出路何在?】玻璃供应成瓶颈 , 行业需要新思路“纾困”
面对当下的窘境 , 行业正在探索新思路 。 虽然目前大部分双面组件都采用了双玻结构 , 但双面组件的另外一种封装方式——透明背板已经受到关注 。 目前以中来、赛伍、回天、明冠、乐凯、福斯特为代表的背板企业都推出了透明背板这一产品 , 为双面组件提供了新的封装方案 。
实际上 , 据光伏們了解 , 因受玻璃限制 , 不少组件企业已经在导入透明背板作为双面组件的备选方案 , 以期缓解玻璃供应和价格的压力 , 保障双面组件的稳定供应 。
从供应能力来看 , 作为背板的类型之一 , 透明背板与常规背板的产线可以根据订单随时进行切换 , 扩产投资相对较低 , 速度更快;成本方面 , “和传统白色背板一样 , 透明背板的规模起来之后 , 其成本还会进一步下降” , 有专业人士告诉光伏們 , 在近几年背板领域发展中 , 民营企业占主角 , 同时成本优势明显 , 格局上没有形成寡头 , 头部3-5家企业可以形成充分竞争 , 相对的投资商也有较强的选择权 。
推荐阅读





- 股价|猪企温氏股份去年巨亏133亿 专家:下半年猪肉价格有望反弹
- 汽车|汽车芯片价格全线上涨:原价20元芯片被炒到近3000元!
- 新能源汽车|碳酸锂价格暴涨!动力电池回收价比新货还贵:企业加价抢
- 玻璃|小偷盯上领克05车内财物 四车窗玻璃都未砸开!车车:都怪玻璃质量太好
- AMD|“矿难”真的来了?爆料称3月份AMD、NVIDIA显卡价格将暴跌
- OPPO|OPPO Find X5 Pro陶瓷手感绝了!沈义人:玻璃远远无法比拟
- 特斯拉|国内二手车市场爆火!特斯拉遭疯抢 价格倒挂二手比新车贵
- 飞机|7分钟下降4381米!吉祥航空回应一航班备降武汉:风挡玻璃出现裂纹
- Intel|价格上万!Intel 12代NUC迷你机至尊版泄露:首次可升级CPU
- AMD|12核酷睿i7-12700K拿下美亚畅销榜第一:价格直降20%