
黄金|【IPO前哨】野蛮生长已过!黄金赛道看骨科,奥精医疗难突破
文章图片
港股解码 , 香港财华社原创王牌专栏 , 金融名家齐聚 。 看完记得订阅、评论、点赞哦 。
文章图片
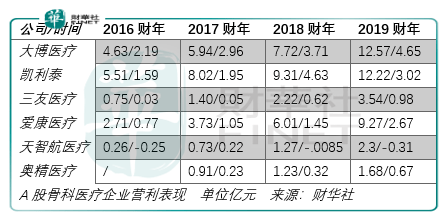
在医疗器械这一领域 , 骨科赛道牛股辈出 , 除了市场潮流的原因之外 , 企业自身高速增长的业绩是戴维斯双击得以出现的根本原因 。 因此上述骨科企业在大博医疗(002901-CN)的带领下 , 近几年在市场中出现了连续翻倍的表现 。
文章图片
但显然 , 每个骨科细分赛道的竞争状况与发展前景并不一致 , 因此以骨科企业于2018年下旬-2019年中旬的市场表现来推测后续不同领域骨科企业依然存在相同的估值提升空间是不现实的 。
文章图片
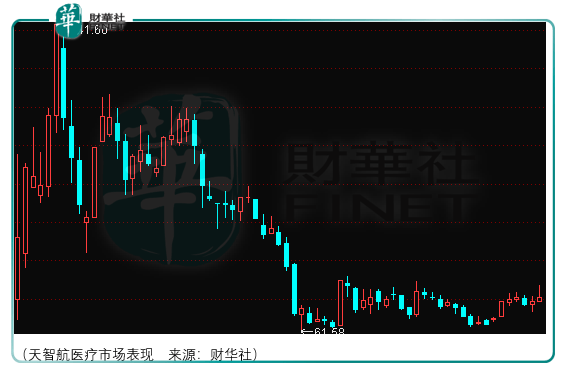
对此 , 天智航医疗(688277-CN)上市以来的市场表现可以得到印证 , 虽然其2019财年营收从2018财年1.27亿元增至2.3亿元 , 但亏损却从85万元扩大至0.31亿元 。 尽管如此 , 市场仍然给予了估值抬升的交易机会 , 然而这笔机会只发生在了包含上市首日的6个交易日内 。
那么对于目前正在申报科创板上市的骨缺损修复材料企业奥精医疗而言 , 在骨科企业整体已经进入价值回归的当口 , 投资者更应注重其所处细分领域的竞争实况而不应被‘骨科赛道’所迷失了估值评价标准 。
奥精医疗
文章图片
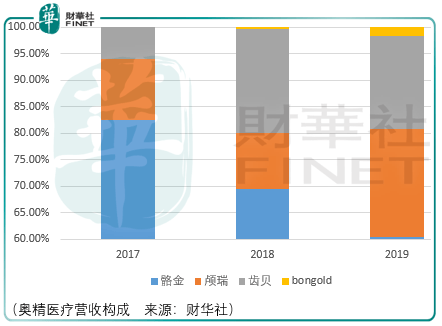
奥精医疗主要围绕矿化胶原人工骨修复材料领域进行研究与开发 , 于 2011 年推出了矿化胶原人工骨修复材料医疗器械产品 。 截至目前 , “骼金”、“齿贝”、“颅瑞”产品均已取得中国第 III 类医疗器械产品注册证 , 分别用于骨科、口腔或整形外科、神经外科的骨缺损修复 , 已应用于包括北京协和医院、北京积水潭医院、北京大学人民医院、北京天坛医院、河北医科大学第三医院、上海第六人民医院、上海第九人民医院、上海长征医院、广州南方医院、浙江大学医学院附属第二医院、中南大学湘雅医院、武汉同济医院、武汉协和医院、江苏省口腔医院、南京市口腔医院等国内知名三甲医院在内的四百多家医院 , 临床使用超过百万例 。
此外 , “BonGold”产品已取得美国 FDA 510(k)市场准入许可 , 用于骨科的骨缺损修复 , 成为我国首个也是目前唯一获得美国 FDA 510(k)市场准入许可的国产人工骨修复产品 。
与此同时 , 奥精医疗还有多款在研骨科材料及膜修复产品 , 但由于大部分均处于临床试验阶段 , 以iii类医疗器械产品在取得产品注册证书并上市销售前需至少5年的时间标准 , 因此暂不分析在研产品对奥精医疗可能造成的业绩影响 。 仅有一项“针对欧美市场的矿化胶原人工骨修复材料”处于审核阶段 , 已开展欧盟ce认证申请工作 , 后续可继续跟踪该业务在欧盟市场的销售情况 。
从产品应用部位看 , “骼金”、“BonGold”用于骨科领域 , “颅瑞”用于神经外科领域 , “齿贝”用于口腔或整形外科领域 。
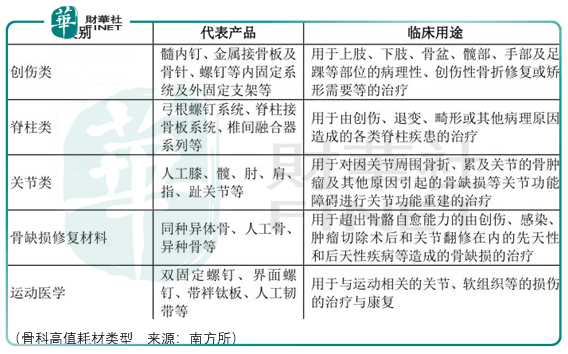
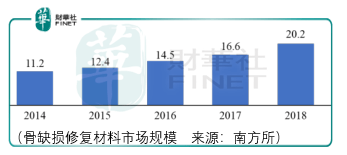
以核心收入产品所处骨科领域来看 , 骨缺损修复材料所占骨科耗材营收比例并不高 , 该领域材料用于超出骨骼自愈能力的由创伤、感染、肿瘤切除术后和关节翻修在内的先天性和后天性疾病等造成的骨缺损治疗 。
文章图片
理想的骨修复材料一般要求以下特性:
推荐阅读




- 保时捷|中国连续7年为最大市场!保时捷拟独立上市 欧洲史上最大IPO
- 拍卖|“黄金青眼白龙”现身司法拍卖网站!起拍价8万起
- 电视|买电视的黄金机会来了!面板成本将跌至谷底:厂商有望集体降价
- 新能源|“宁王”最大对手引爆韩国!LG新能源IPO获创纪录需求
- 鱼|一网捕获超4900斤“黄金龙”!大黄鱼船主:957万货款已到账
- 动物|4900斤野生大黄鱼卖了957万:一网捕获超4900斤“黄金龙”究竟多罕见?
- 雷军|雷军回忆小米12“黄金手感”诞生过程:小尺寸手机不等于小屏手机
- 荣耀|荣耀Magic V亮相:黄金比例外屏 屏占比比友商更胜一筹
- 中国移动|中国移动将于1月5日在上交所上市 国内金额最大IPO:网友称千万别破发
- 腾讯|这款经典游戏!曾在RTS黄金年代大杀特杀