
资产配置|【行业一线】秋天的第一次举牌,银行股还有机会吗?( 二 )
这两年 , 全球权益类资产估值偏高 , 而基本面因素的改善速度已追不上股价的上涨幅度 。 譬如 , 今年以来表现最好的行业当属互联网科技股 。 以腾讯(00700-HK)为例 , 今年上半年净利润同比增长了20.76% , 而股价却上涨了34.32% 。 在这个时候建仓表现最好的明星股无疑火中取栗——高位建仓 , 错过了估值成长机会 , 而且若股价下行将影响后续的投资回报 。
这时 , 基本面稳定、估值被越压越低的银行股(尤其国有银行)似乎成了低位承接的好标的 。
险资增持工行和农行H股为哪般?
以国有银行工行和农行为例 , 受制度、体量、影响力、业务形态等所限 , 它们的业务以稳为主 , 息差低于许多竞争力较高的股份制商业银行 , 但胜在安全 , 不良贷款率和资本比率都控制在稳健水平 , 且估值偏低 。
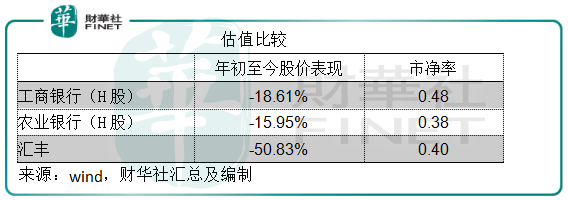
结合上图与下图 , 全球银行股的估值已经为三大主流金融服务商中的最低 , 香港上市银行股更是低中之低 , 而工行和农行的H股市净率更低于香港上市银行股的平均水平 。
文章图片
再来看前景 , 为应对疫情以及全球经济放缓等的风险 , 银行业所面对的政策主调是降低企业成本、大力发展普惠金融 。 是的 , 为企业减负意味着贷款机构的让利 , 但从另一个角度来看 , 降低企业成本和门槛也有利于带动业务量的增加 。 而普惠金融业务量的增长或有利于提升这些大型银行的平均息差水平 。 所以总体来看应对银行的业务表现有利 。
但是从风险的角度来看 , 这可能增加未来的不良贷款和减值 , 削弱银行的资本率——这应该是银行股遭到沽压的一个重要原因 。 只不过 , 工行和农行的相对风险没那么大 , 也许存在估值纠正的空间 。 另外 , 有传商业银行或获发券商牌照 , 这可能改变金融服务业的态势 , 也为银行带来新的发展机会 。
这些都可能是险资所考虑的:估值纠正、发展机遇、多元投资以分散风险 。
厄运缠身的汇丰能走多远?
今年的汇丰颇为坎坷 。 年初因为地缘风险和被英国央行勒令暂停派息已惨遭沽压 , 随后又因为地区经济放缓、息差缩小、重组带来的减值和亏损扩大、陷入政治纠纷等 , 股价一再受压 。 年初至今股价已累计下跌一半以上 。
最近几个业绩期 , 汇丰已进行减值和拨备 , 并且也预告了下半年的负面消息 , 可能被列入清单的传闻已立即拖累其股价下泻 , 当前的估值多少已经将坏消息考虑在内 。 从长远业务展望来看 , 汇丰的增长机遇可能取决于其立场和改革 , 尤其能否把握内地理财业务发展以及粤港澳大湾区理财通计划的机遇 , 这或许也是它跌破28港元低位后能迅速反弹的一个原因 。
就平安的增持而言 , 在历史低位增持 , 可拉低其平均持仓成本 。 汇丰在过去有按季稳定派息的传统 , 今年上半年因为英国当局要求而暂停派息 , 其资本比率已有所改善 , 普通股权一级比率由2019年末的14.7%提高至15% 。 未来随着资本结构的优化恢复派息 , 平安将可因较低的持仓成本而享有更高的股息收益率 。
总结
作为全球资本市场表现最差的行业之一 , 银行股面临的挑战不仅包括免中介加密资产的兴起和创新金融产品的竞争 , 还承受着息差缩小、不履约可能性增加、经济放缓导致业务发展空间缩小等压力 。 不过 , 银行仍是百业复苏所依赖的资金融通渠道 , 不论世界如何变迁 , 银行的这个传统角色仍难以被替代 。 只待春暖花开时 。
作者:毛婷
编辑:彭尚京
推荐阅读





- 途虎养车云途引擎欲解决行业难题 数字化转型后汽配市场竞争或将更加激烈
- 汽车之家|辅助驾驶配置和安全配置丰富!,吉利ICON车主用车感受分享
- 财富管理|华夏基金总经理李一梅:财富管理新时代以资产配置为核心
- 业绩|经济回暖增速转正 第三季银行业绩“有空间”
- 行业|私募股权基金募资寒冬:行业大洗牌 小机构加快出清
- 极酷数码客|价格很有优势,雷军刚发布行业领先技术!小米新机紧接被曝光
- 证基风云|行业速递|科创板首单CDR来了!券商对投资者权限要求各异
- 投资|变更募资用途买资产 新大正吃关注函
- 权益|权益资产是最好的长期投资
- 京东@京东联合奥维云网发布壁挂炉行业报告:线上市场成为发展新引擎