
风云|“美业直播”风云搅局C位出道专家:企业仍需强化自律顺应市场需求( 二 )
网络平台已经成为重要的消费渠道
“消费者仍将对高端护肤品有所需求 , 甚至高端美容产品在经济下行阶段有望表现突出 , 因为人们或许会削减大额支出(如旅游或大件奢侈品) , 转向较小的纵享 , 这对高端美容产品品类而言是利好机会 。 同时 , 中国的经济已开始复苏 , 品牌预计均将于2020年下半年恢复线下服务和零售渠道 。 ”英敏特美容分析师靳尧婷如是分析 。
《每日经济新闻》注意到 , 在直播与美妆融合、生态构建的进程中 , 行业整体的热度有增无减 。
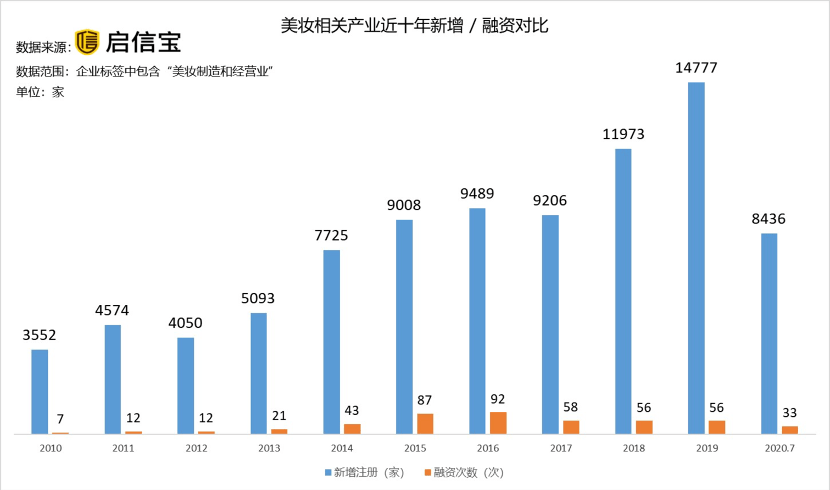
来自启信宝数据显示 , 过去近十年 , 美妆制造与美妆经营的相关企业处于明显上升趋势 。 2019年全年新成立14777家 , 是十年前也就是2010年的近5倍 , 同时 , 相关企业获得融资的次数相较于十年前也大幅增加 。
值得注意的是 , 启信宝数据显示 , 2015和2016年该行业获得的融资次数达到十年来顶峰 , 而新增注册的企业数量上 , 尽管经历了疫情影响 , 但截止到2020年7月底 , 美妆经营和制造的相关企业的新增数量已超过去年全年的一半以上 。
文章图片
(数据来源:启信宝)
直播经济全民上线 。 一时间 , 人们挤进李佳琦和薇娅等头部网红的直播间 , 这也导致 , 这两位千万级带货“大咖”的直播流量动辄就是超千万的观看量 。
数据显示 , 淘宝每天将近6万场直播 , 目前淘宝上粉丝超过百万的主播超过1200人 , 他们年平均直播场次超过300场 , 单场直播平均时长接近8小时 。 其中 , 李佳琦在过去一年中直播场次达到了389场 。
直播模式的流行 , 加上私欲流量经营模式的盛行 , 让一批新国货飞速崛起 , 比如花西子、橘朵、赫丽尔斯、HFP、完美日记等 。
而以有赞为代表的SaaS服务商也同样在美妆类目中迎来爆发 。 有赞方面告诉采访人员 , 从2018年Q1到2019年Q3 , 直播商家GMV高速增长 , 已经远远高于国内化妆品零售总额的整体增长趋势 , 且直播成交转化率是非直播商家的2倍 。 从消费端来看 , 有赞美妆直播下单用户三四线及以下城市占比明显高于美妆类目整体;从分销市场的销售品类来看 , 护肤销售额占比最高 , 但彩妆销售额增速快 。
一成消费者通过网红直播间购买美妆产品
“就消费渠道而言 , 网络平台已经成为重要的消费渠道 。 作为发端于2016年的网红直播 , 也仅3年多 , 消费者中已有一成通过网红直播间购买美妆产品 。 ”由每日经济新闻和上海新消费研究中心最新发布的《2020美好消费中国美妆品牌研究报告暨中国美好消费美妆榜》(下称“报告”)如是指出 。
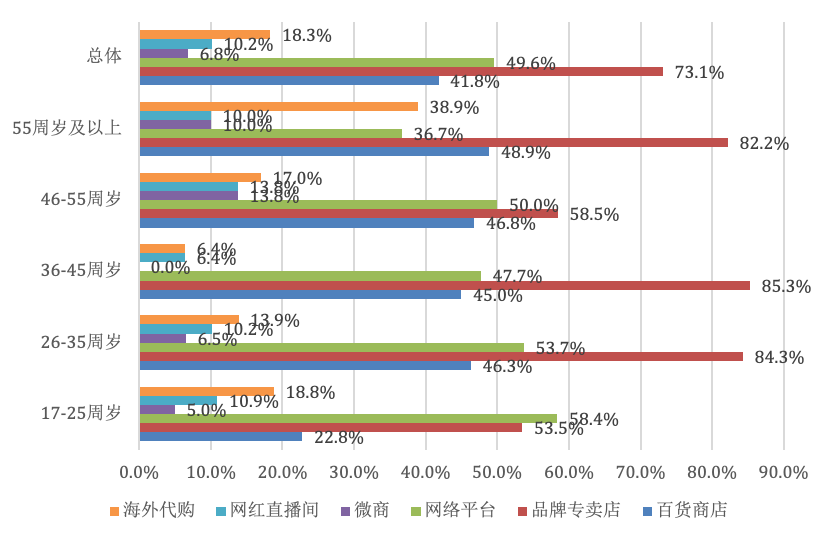
《报告》调查显示 , 在经采样研究的消费者中 , 73.1%的消费者表示购买美妆产品是在品牌专卖店 , 49.6%的女性表示购买美妆产品是在网络平台 , 41.8%表示购买美妆产品是在百货商店 , 18.3%表示购买美妆产品是通过海外代购 , 10.2%表示购买美妆产品是通过网红直播间 , 6.8%表示购买美妆产品是通过微商 。 其中 , 17至25周岁女性消费中通过网络平台的比例为58.4% , 网红直播间的比例为10.9% 。
文章图片
(女性消费者购买美妆产品的渠道 / 图片来源:报告截图)
《报告》称 , 就消费频率而言 , 26至45岁这一阶段女性消费者最高 , 但就消费金额而言 , 55岁以上消费者最高 。 55岁以上消费者是高度分化的消费者 , 一些群体甚至不消费美妆产品 , 但选择消费的群体更倾向于高端消费 。
就消费者购买习惯而言 , 成套购买美妆略多于单件购买 , 支出越多 , 成套购买的比例越高 。 就消费的类型而言 , 口红、隔离霜是消费者最常消费的美妆产品 。
推荐阅读







- |万茜道歉风云录,是黑客还是手滑,两大平台评论隔空对战
- 历史风云观|清朝赔日本两亿白银,两亿两价格是怎么定的?,甲午海战失败
- 趣头条|LX品质可靠,续航可达650km,“搅局”新能源汽车市场,广汽Aion
- 风云地产界|百亿卓达集团已停业,前“河北首富”杨卓舒再被限制高消费
- 成分股|港股风云|阿里、小米集团明日纳入恒指成分股 券商:港股开启“新经济”的新格局
- 市场|港股风云|阿里、小米集团明日纳入恒指成分股 券商:港股开启“新经济”的新格局
- 江启臣|国民党全代会前夕风云涌,洪秀柱“叫板”江启臣,连战告假
- 辣椒军事|中方严正表态,释放强烈信号,美国还能搅局南海多久?关键时刻
- 大学风云|为了去美留学放弃北大保送,结果惨遭美国大学拒绝,高考703分
- 晨娱秀场|罗喉计都上线,千年恩怨只因他一句话,琉璃:司凤璇玑大婚被搅局