
利好|莫斌:平稳市场对碧桂园是最大利好 全年可达成10%的增长
_本文原题为 莫斌:平稳市场对碧桂园是最大利好 全年可达成10%的增长
文章图片
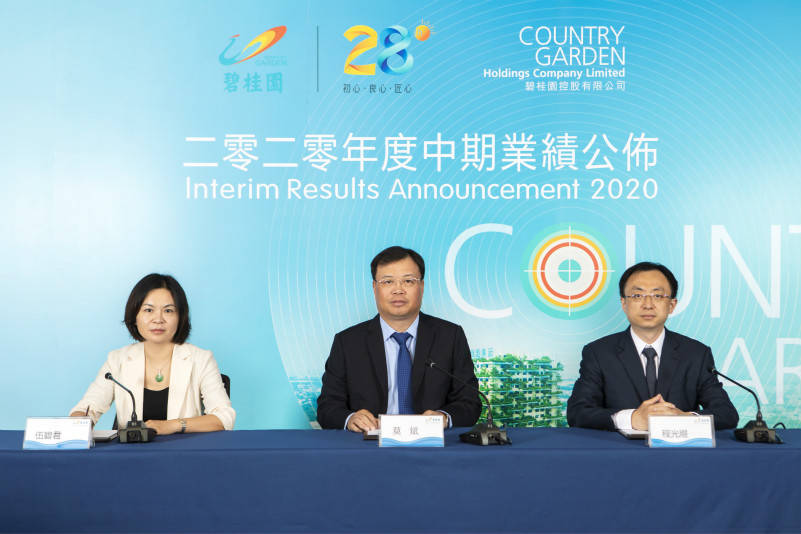
碧桂园中期业绩会
就在碧桂园召开中期业绩会前的两个星期 , 关于总裁莫斌的离职消息再度甚嚣尘上 , 在外界猜测不断的之际 , 莫斌本人首次出面回应了 。
“我也不知道为什么要传言 , 反正每次传言我基本是不理会的 , 在此我也想传达我的一个坚定信念 , 我的职业生涯一定是在碧桂园结束的 , 我会一直跟随碧桂园走到底 。 ”莫斌表示 。
莫斌的去留之外 , 碧桂园上半年的表现依然是8月25日的中期业绩发布会上的重点 。 莫斌、常务副总裁程光煜、首席财务官伍碧君如常现身答采访人员问 。
平稳市场对碧桂园是最大利好
上半年 , 碧桂园实现总收入1849.6亿元;毛利约为448.9亿元 , 净利润约为219.3亿元 , 股东应占核心净利润约146.1亿元 。
疫情的冲击之下 , 碧桂园的销售复苏比同行要快 , 从3月份起权益销售额就开始回正 , 此后一直维持同比增长 。 上半年 , 碧桂园实现权益销售金额为2669.5亿元 , 权益销售现金回笼约2509.3亿元 , 权益回款率高达94% , 连续五年高于90% 。
程光煜称 , 3月份开始 , 碧桂园的销售就略好于去年同期 , 前7月累计接近去年同期的水平 , 公司有信心在8月份超过去年同期 。 而上半年交付虽然受到了疫情影响 , 但全年来看 , 预计影响有限 。
莫斌介绍 , 下半年碧桂园预计新推权益货量约4784亿元 , 加上6月底带入的1628亿元货量 , 下半年权益可售货量约6412亿元 , 预计全年去化率可以达到67% , 全年销售可以达成10%的增长 。
不过 , 2020上半年 , 碧桂园的权益销售均价有所下滑 , 从去年同期的9010.87元/平方米小幅下跌至8381.48元/平方米 。
【利好|莫斌:平稳市场对碧桂园是最大利好 全年可达成10%的增长】程光煜解释称 , 主要是因为成交结构的变化 。 “今年碧桂园加大了车位的销售 , 而车位是单价相对较低的产品 。 另外 , 装修产品的占比有小幅下降 , 高层产品占比则有所上升 , 这些产品结构的变化都系统性地影响了整体均价 。 ”
程光煜不否认 , 疫情最严重的2、3月份给成交均价带来了一定影响 , 但3月份之后已经在稳步提升 , 碧桂园有信心接下来均价水平和收益水平会逐步改善 。
莫斌则强调 , 平稳健康发展的市场对碧桂园是最大的利好 , 在房住不炒的基调下 , 所有房地产的价格上升都趋于平缓 , 这种情况下谁的竞争力更强 , 谁的利润空间就会更大 。 “碧桂园在做一到六线均衡布局的时候 , 本身就积蓄了相当的力量 , 现在会进一步提升竞争力 , 主要包括六个方面 , 高效率、成本力、产品力、营销力、服务力、科技力 。 ”
据莫斌透露 , 在成本力方面 , 碧桂园2019年以来新开盘的项目 , 目标成本与现有成本相比较 , 可以节约近50亿元 。
负债率会进一步下降
截至2020年6月30日 , 碧桂园在国内已获取的权益可售资源约16698亿元 , 潜在的权益可售货值约6706亿元 , 权益可售资源合计约2.34万亿元 。
其中 , 位于粤港澳大湾区内已获取的权益可售资源约3088亿元 , 潜在的权益可售资源达3182亿元 , 权益可售资源合计6270亿元 。 位于深圳的已获取权益可售资源约200亿元 , 潜在权益可售资源约712亿元;目标市场为深圳的已获取权益可售资源约1379亿元 , 潜在权益可售资源约2715亿元 。
在旧改方面 , 程光煜透露 , 上半年转化的旧改货值为328亿元 , 全年目标转化800-1000亿元 , 上半年转化效率符合计划 , 全年的总体转化目标不变 。
疫情的出现再一次引发了外界对三四线市场的忧虑 。 但程光煜强调 , 上半年碧桂园有60%的销售来自三四线城市 , 一二线占比是40% , 这个数据跟往年相近 , 目前疫情对碧桂园在三四线城市的布局影响并不大 。
推荐阅读



- 外汇局官网|外汇局:8月我国外汇市场运行保持平稳,外汇供求基本平衡
- 第一财经|免税概念利好消息频出,机构看好板块未来强劲增长丨牛熊眼
- 石家庄永昌|突发!利物浦惨遭重创:3.8亿巨星恐转会巴萨,梅西迎来大利好
- 钱江晚报|阿娇于酒店摔伤,头部缝数十针,目前情况平稳
- 火箭队|火湖二番战,火箭先获5大利好,德帅还有制胜底牌
- 足球慢镜头|中超4亿对决,恒大苏宁有望获利好,CCTV5直播!李霄鹏PK崔康熙
- 供求|外汇局:8月外汇市场运行保持平稳 外汇供求基本平衡
- 央视新闻客户端|丈夫将妻子丢下10几米大桥:受害妇女生命体征平稳 云南省妇联介入救助
- 供求|外汇局:8月我国外汇市场运行保持平稳,外汇供求基本平衡
- 供求|外汇局:8月我国外汇市场运行保持平稳 外汇供求基本平衡