
【】国内汽车集团重排座次 弱势合资拖累严重
无论是东风还是长安 , 在合资伙伴“甩手不干”之后 , 因一系列善后工作而牵扯的人力、产生的问题 , 在今年的特殊时期显得尤为尖锐 。 相比之下 , 一汽集团凭借优秀的合资板块 , 解放与红旗在自主板块中竞相绽放 , 排名升至第二位 。 在汽车业整体向高质量发展转型的背景下 , 自主强是根基 , 合资优是保障 , 尤其是在“后疫情时代” , “挤出效应”日趋明显 , 国内各大汽车集团进入全新的“洗牌期” 。
汽车合资长期以来都是块“香饽饽” , 对国内汽车集团的成长和发展做出了很大贡献 , 但正所谓“失之东隅、收之桑榆” , 在行业逐渐步入“高质量”发展时期 , “马太效应”日趋明显 , 曾经的“香饽饽”俨然成了“烫手山芋” , 边缘的合资品牌反而成了拖累股东双方发展的“包袱”;今年以来 , 这一情况更加突出 , 并直接影响了国内汽车集团的座次排名 。
拖累集团业绩
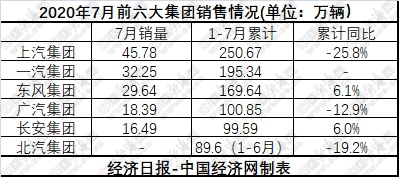
近年来 , 国内汽车产业格局变化明显 , 上汽集团的领先优势在缩小、一汽集团的销量稳居第二名;北汽、长安和广汽互有波动……
据中国汽车工业协会统计分析 , 2020年7月 , 汽车销量排名前十位的企业依次是:上汽、一汽、东风、广汽、长安、北汽、吉利、华晨、长城和奇瑞 。 与上月相比 , 奇瑞销量增速超过20% , 华晨略增 , 其他企业均呈下降 。 7月 , 上述十家企业共销售190.14万辆 , 占汽车销售总量的90.04% 。
----【】国内汽车集团重排座次 弱势合资拖累严重//----
2020年1-7月前六大集团累计销量
多年不变的集团座次忽然改变 , 其中的原因既有今年的特殊性 , 又有长期以来各集团“单科成绩”的演变 。 从相对简单的业务板块划分来看 , 合资板块依然是国内汽车集团的销量担当和重要的利润来源 , 弱势的合资品牌被出局 , 直接影响了集团业绩 , 成为格局变化的重要因素;相比之下 , 自主板块的成长和发展与否 , 是集团未来的希望所在 , 除了数量上的增长 , 品牌向上已成为共识 。
以东风集团为例 , 在今年上半年从“榜眼”滑落至“探花” , 与其合资板块的持续走弱息息相关 。 今年4月14日 , 东风集团发布公告称 , 雷诺集团拟将其持有的东风雷诺50%股权转让给东风汽车集团股份有限公司 , 东风雷诺将停止雷诺品牌相关业务活动 , 轰轰烈烈的合资“恋情”在第七年宣告结束;两个月后 , 东风集团又与裕隆集团达成削减成本的“共识” , 纳智捷品牌或将退出大陆市场 。
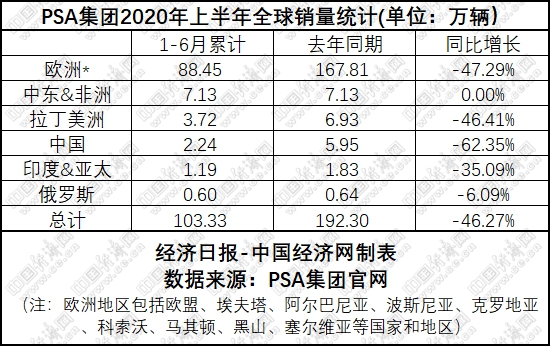
此外 , 风雨飘摇中的神龙汽车(东风与PSA的合资公司 , 包括标致、雪铁龙品牌) , 更是东风集团目前要承担的重大负担 , 即便PSA和东风方面多次对外“辟谣”:声称标致和雪铁龙品牌不会撤出中国 , 但近年来的惨淡经营 , 已是不争的事实 。
----【】国内汽车集团重排座次 弱势合资拖累严重//----
PSA集团上半年全球销量统计
数据显示:今年上半年PSA在中国市场销量仅为22412辆 , 同比下降62.35% , 再创历史新低 。 当然 , PSA在全球的滑落同样惊人 , 上半年全球销量为103.33万辆 , 同比下滑45.70%;在欧洲市场的销量为884524辆 , 占比85.61% , 不难看出 , PSA正萎缩成一个欧洲地区的汽车公司 。
推荐阅读





- 9月7日晚间|隆基机械:控股股东隆基集团解除质押约333万股
- 上交所|吉利控股登陆科创板申请变更为“已问询”,有望成国内整车第一股
- ipo观察|李书福的身价能赶超马克斯吗?,吉利汽车IPO后
- 品牌|长城汽车8月销售8.94万辆,同比增长27.41%
- 售价|佳兆业集团8月份合约销售收入93.6亿元 同比增长1.2倍
- 中新经纬|泰禾集团:证监会终止对非公开发行股票事项审查
- 第一财经|蚂蚁集团回复首轮21问:A股发行与H股发行非互为条件
- 东方网|钜成集团与中国国际能源集团签约 将在5G通信、芯片等领域全方位战略合作
- 公司|计划完成!爱建集团:第一大股东均瑶集团累计增持约487万股
- 9月7日|远洋集团拟分拆远洋服务赴港上市 持股份额将不低于五成