
通胀|李奇霖:中短期黄金不宜追涨
自今年3月份美国暴发新冠肺炎疫情以来 , 黄金暴涨 , 伦敦金从1500美元/盎司上涨至超过2000美元/盎司 。 其主要的驱动力在于:
1.美元指数走弱 。 美元是黄金的计价货币 , 美元走弱会带来黄金价格的相对走强;
2.新冠肺炎疫情背景下 , 世界经济和政治环境的不确定性加大 , 避险情绪引导下 , 资金涌入具有避险作用的贵金属;
3.美债实际利率下行 , 此为最核心的驱动因素 。 历史上每一轮黄金大牛市 , 都对应着美债实际利率的趋势下行 , 两者具有极高的负相关性 。
这些驱动因素在过去四五个月内已经被投资者充分预期定价 , 看衰黄金的空头现在基本上已经绝迹 。
从长期来看 , 我们也看好黄金 。 美国去化高债务要依赖通胀和较低的实际利率 , 逆全球化背景下各国政治与经济层面的矛盾长期存在 , 美国财政赤字化与美国GDP在全球GDP中的占比下滑让美元公信力减弱而趋势走熊 , 这三大因素决定了黄金长期依然有较高的配置价值 。
但中短期而言 , 追涨黄金的性价比不高 , 即使在经过8月7日~11日的暴跌后 , 如今黄金短暂地重回涨势 。
1.美元反弹的可能性在加大 , 会拖累黄金的估值 。
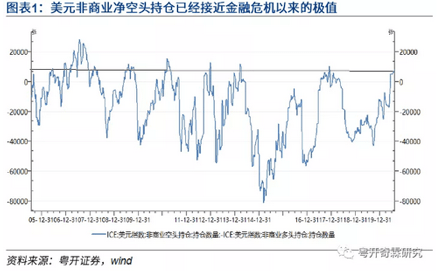
如同看多黄金已经成为一致性预期一般 , 看衰美元也成为现在金融市场非常拥挤的交易 , ICE美元非商业净空头持仓规模已经接近金融危机以来的极值 , 一旦出现对美元有利的事件或信息 , 看空美元的拥挤交易很容易会踩踏止损 , 引发美元的剧烈反弹 。
文章图片
从现实来看 , 有两个风险值得注意:
一是美国新增肺炎病例较7月份已经有了明显下降 , 而欧洲部分国家比如德国、法国疫情反而恶化 , 这与前两个月的状况完全相反 。
美国疫情得到控制后 , 会继续加快重启经济的步伐 , 原本被放缓的经济复苏将重新开始加速 , 而欧洲经济复苏受疫情反弹影响会放缓 。 美国相对欧洲在经济层面的相对劣势将转为相对优势 , 成为美元指数短期的支持 。
二是疫苗距离我们越来越近 , 疫情的逻辑需要被重新审视 。 在疫情出现前 , 欧洲积贫积弱 , 各种结构性问题让欧洲经济持续在负利率和低增长的泥沼中挣扎 , 其潜在增速也要低于美国 。
新冠肺炎疫情出现后 , 美国由于疫情没有得到有效控制 , 增长受到限制 , 而欧洲表现相对较好 , 所以在短期内形成了欧洲强于美国的现象 。
一旦疫苗问世 , 疫情扰动消失 , 那么欧洲强美国弱的经济站位就可能被逆转 , 重回疫情前的水平 , 这对美元指数会构成中期支撑 , 对黄金构成压制 。
疫苗的出现 , 也会让原本因为疫情产生的避险情绪消失 , 对黄金构成冲击 。 这也是为什么俄罗斯疫苗被注册的消息传出来之后 , 黄金大幅调整的主要原因 。
2.通胀预期和美债名义利率之间出现较大的裂口 , 实际利率下行可能放缓 。
实际利率=美债名义利率-通胀预期 。 通常情况下 , 美债名义利率会随着通胀预期的变化而变化 , 黄金的投资机会出现往往是因为通胀预期走得更快或是名义利率下行得更快 , 导致美债实际利率趋于下行 。
所以 , 从本质上讲 , 黄金价格是通胀预期和美债名义利率之间的赛跑 。
从2000年以来的数据看 , 通胀预期和名义利率一般不会偏离太长时间 , 且当通胀预期回升时 , 美债名义利率鲜有下行 。
上一次2008年金融危机后大放水 , 美联储推出量化宽松政策 , 带来黄金大牛市 , 背后也能看到通胀预期和名义利率是同向变化 。
但这一次 , 同样是大放水后 , 大家对经济复苏和通胀回归有比较好的预期 , 但美债名义收益率却一直趴在底部震荡不动 , 通胀预期的回升并没有带动名义利率的回升 , 两者出现了自金融危机以来的最大裂口 。
推荐阅读





- FX678|但谨防下调通胀预期!若口头打压欧元,短期能否守住1.1783很关键,欧银本周料维稳
- 通胀|本周外盘看点丨美公布8月CPI数据通胀或回落?美股动荡继续?
- 时代之|通胀不是毒蛇猛兽,黄金抵抗不了通胀,只有房地产能够保值
- FX678|需关注更长期通胀因素影响,8月非农可能是一个非对称性影响事件?难以改变看空美元的趋势
- 通胀|分析|美联储新政策框架会给股市债市汇市带来哪些潜在影响
- 简单观察|中长期十个问题,称王之路不平坦,白银中短期
- 通胀|当前经济复苏应重视通缩风险
- 大空头|大空头席夫:美联储的通胀新政将加速美元和美国经济的毁灭进程
- 通胀|汇率七连升后须警惕国际投机性游资
- 中金网|市场可望验收美联储新制成效,明年美国通胀恐超过2%