
生物制品|近九成营收靠代理?重磅疫苗代理协议将到期,智飞生物遭遇续签考验( 二 )
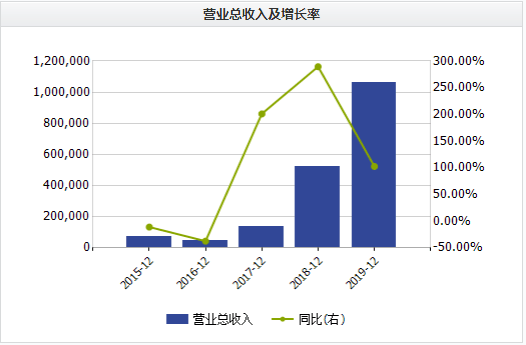
文章图片
数据来源:Wind
智飞生物近五年归母净利润及增长率情况(亿元)
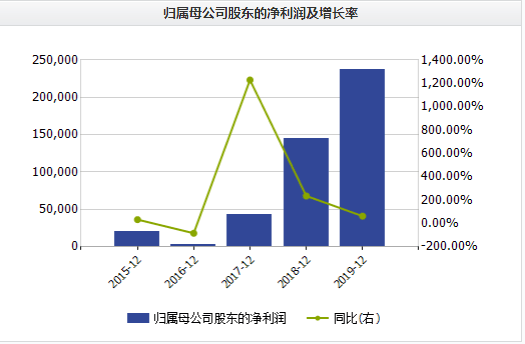
文章图片
数据来源:Wind
研发投入营收占比不断下滑
医药公司研发投入的方向及研发费用的多少 , 决定着一家公司未来的发展潜力 。
【生物制品|近九成营收靠代理?重磅疫苗代理协议将到期,智飞生物遭遇续签考验】2017年—2019年 , 智飞生物的研发投入分别为0.94亿元、1.70亿元和2.59亿元 , 占营收的比重分别为 7%、3.23%和2.45% 。 可以看到 , 该公司近三年研发投入虽然在不断增长 , 但其占营收的比重却在不断下滑 。 值得注意的是 , 2020年上半年的研发投入占营收比重仅为2.00% 。
与不断下滑的研发营收占比相对的 , 则是代理疫苗营收占比的不断攀升 。 2017年—2019年 , 智飞生物代理产品的营收分别实现2.74亿元、38.88亿元、91.89亿元 , 占营收的比重分别为20.40%、74.37%、86.80% 。
从以上数据可以看出 , 智飞生物的营业收入对默沙东的依赖越来越强 。
不过 , 需要注意的是 , 智飞生物与默沙东签署的5款在售产品代理协议即将到期 。 其中 , 四价HPV疫苗与九价HPV疫苗将于2021年6月底到期 , 五价轮状疫苗将于2021年底到期 , 23价肺炎疫苗及灭活甲肝疫苗将于2020年末到期 。
业内人士表示 , 一方面默沙东和智飞生物因为某些相同价值观走到一起;另一方面 , 智飞生物在HPV市场已经占据一定的地位 。 综合来看 , 二者续签的概率较大 。
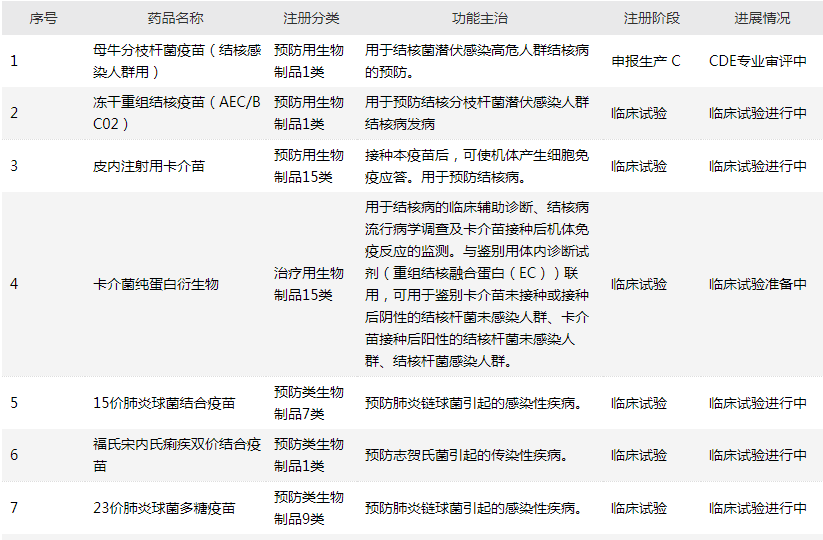
值得一提的是 , 目前 , 智飞生物用于结核病的母牛分枝杆菌疫苗有望在年内获批 , 而国内仅有康希诺的Ad5 Ag85A处于一期临床 。
不过 , 该公司另一款独家疫苗品种AC-Hib联合疫苗却遭遇停产危机 , 2020年上半年批签发量为0 , 去年同期为298.64万支 。
对于智飞生物而言 , 是继续代理别家重磅疫苗过好日子 , 还是研发本家重磅疫苗暂时过苦日子 , 决定了公司未来的走向 。
智飞生物产品研发情况
文章图片
资料来源:公司2020年中报
推荐阅读





- 季报|趣店季报图解:营收同比降47% 净利1.8亿降84%
- 文小弦弦|这家深圳老牌跨境大卖怎么了?,半年营收仅为170万
- 有限公司|三彩家公开递交上市招股书,2019年营收增长350%
- 美国|三彩家公开递交上市招股书,2019年营收增长350%
- 水泥|数读商业半年报│3家水泥建材企业营收净利双降,嘉寓股份亏损
- 企业|数读商业半年报│3家陶瓷卫浴企业营收净利双下滑
- 孚日股份|数读商业半年报│家纺行业6家企业营收负增长,出口受打击
- 企业|数读商业半年报│3家水泥建材企业营收净利双降,嘉寓股份亏损
- 陶瓷|数读商业半年报│3家陶瓷卫浴企业营收净利双下滑
- 半年报|数读商业半年报│家纺行业6家企业营收负增长,出口受打击