
高净值人群|一份保单合同下的两代财富金配---论平安颐享年年的财富管理之道( 二 )
保障内容:
1、全部所交保费:200万
2、小安29岁 , 领取"祝贺金":40万
3、小安30岁起生存即可每年领取生存保险金:10.5万
【高净值人群|一份保单合同下的两代财富金配---论平安颐享年年的财富管理之道】与分红型、万能型保险收益的不确定不同 , 年金保险的年金领取条件和领取金额都明确写入合同 , 对于祝贺金和生存保险金的领取 , 满足合同约定条件 , 被保人生存 , 即可在领取生存金前一年一次性领取"所交保费 ╳ 20%"的祝贺金 , 此后每年领取"100%基本保额"的生存保险金 。 此部分客户利益受《保险法》保护 , 不管未来保险公司经营情况如何 , 小安都可以"一直生存 , 一直领 , 最高可领到105岁" , 到105岁时累计可领取75年 , 835万 , 达到了所交保费的4.1倍!
而且不止于此 。
文章图片
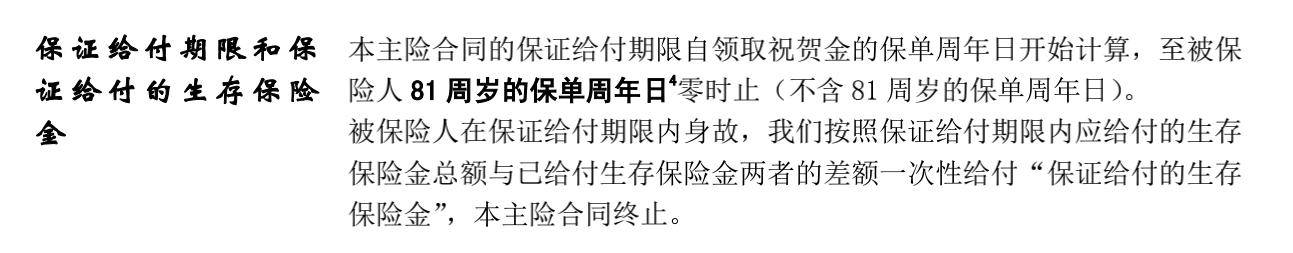
颐享年年的条款还对生存保险金的保证给付期限进行了明确规定 , "至被保险人81周岁的保单周年日零时止(不含)" 。 即小安从30岁开始领取生存保险金 , 可以确定领取至80岁 , 确定领取50年 , 575万 , 约为所交保费的2.8倍 。 哪怕小安在80岁前不幸身故 , 平安也会按照(575万-已领取生存保险金)一次性给付给家人 , 延续爱与责任 。
而且 , 在此基础上 , 还可以将年金放入平安聚财宝万能账户进行二次保至增值 。 聚财宝万能结算利率稳定在5%已长达77个月之久 。
从家庭情感的角度来看——荣华富贵 , 惠及两代
颐享年年的年金开始领取年龄可设置为30/35/40/45/50/55(限男性)6种 , 从前面的举例也可以看出 , 笔者非常推荐以孩子作为被保险人 , 设置为孩子30岁时开始领取年金 。
对于父母 , 如果需要以这份年金作为养老金 , 孩子30岁时 , 父母大约60岁 , 正好用得上 。 而且 , 父母百年以后 , 孩子也刚好到达退休养老年龄 , 可以继续领取年金 , 补充自己的养老金 , 为两代人的金色晚年提供支持 。
对于孩子 , 如果父母不需要这份年金作为养老金 , 30岁正是孩子成家立业、正式独立的关键时期 , 此时的高额现金流给付 , 恰可以给予孩子第二份收入 , 强有力的支持 , 并且一路扶持孩子一生 。 正所谓"保单发黄 , 想起爹娘" , 想必孩子也会时时感念父母之恩 。
一份颐享年年 , 安全稳健 , 不仅满足家庭财富节节高的保值增值目标 , 更惠及到每一个家庭成员 , 实属家庭财富管理的优选 。
推荐阅读





- 美国|美媒:疫情加剧美民众收入不平等,低收入人群处境更加艰难
- ZAKER|高净值人群想要规避风险?海外房产或是一个不可多得的选择!
- 晚安sky浪子|铁轨旁摆摊售卖,火车直接从人群中穿过!,世界最“危险”菜市场
- 中新网|六成租房人群月收入3001至8000元
- 中国新闻网|六成租房人群月收入3001至8000元
- 解放网|把最柔弱的人群放在最柔软的心尖 黄浦小东门街道荣获“最美志愿服务社区”
- #人际交往#一个人有多穷,扎在人群中,一看便知
- 招聘|应战净值化转型 理财子公司加速揽才
- 警方|香港旺角等地大量人群非法集结 港警逮捕至少289人
- 招聘|年内逾50位高管就位 理财子公司加快揽才应战净值化转型