
高净值人群|一份保单合同下的两代财富金配---论平安颐享年年的财富管理之道
如果有200万 , 你会怎么花?
对于这个大众最喜欢被问起的话题 , 如今已经很少有人会选择"直接花掉" , 毕竟纸醉金迷只是昙花一现 , 大部分人都会从长远考虑 , 将钱用于储备或未来投资 。
那么问题来了 , 在不断通胀的大背景下 , 怎样确保资金不贬值 , 还能钱生钱呢?
存款吗?利率不敌通胀 , 存的越多 , 缩水越多 , 低利率时代逼着我们不得不减少存款 。 炒房吗?一纸限购 , 涨势戛然而止 , 交易清淡与跌势已现 , 极容易没锁定收益却锁定了负资产 。 炒股吗?亿万股民 , 难托起盘桓股指 , 掌门更迭 , 不代表全民发财 , 作为小散的我们 , 能猜对牛气冲天 , 逃离千古跌停吗?没有专业的投资能力、平和的心态 , 无论是股票还是期货、外汇 , 都难以保障未来收益 。
其实 , 这样的难题并非个案 。
据贝恩公司发布的《2019中国私人财富报告》显示 , 中国的高净值人群(个人可投资资产1000万人民币以上)数量已经达到197万人 。 改革开放40多年以来 , 中国经济高速增长 , 在这段不算漫长的时间中 , 高净值人群积累起了可观的家庭财富 。 但 , 他们大多面临着家庭财富管理的困扰 。
首先 , 他们面临的财务开支并不少 。 高净值人群作为家庭纽带关系的核心 , 所承担的责任也最大 。 他们不仅要为小孩准备教育金、给自己和父母的高品质晚年生活准备养老金 , 甚至还肩负了帮扶亲朋的重任 。 他们也因此更要提防各种风险的来袭 , 避免一夜回到解放前 。
再者 , 诸多高净值人群的财富以房产形式存在 , 面对中国不断降低的人口出生率 , 在中国楼市"短期看金融、中期看土地 , 长期看人口"的黄金定律下 , 一些城市的楼市面临着贬值的可能 , 届时高净值人群将会面临财富的"缩水" 。
此外 , 中国较为典型的高净值人群为企业主 , 他们虽然身价过千万 , 但很少在公司财务和家庭财富中设置一道防火墙 。 一旦公司经营受挫 , 就面临着要动用家庭财富来填补"缺口"的窘境 , 风险系数增加 。
随着"去刚兑化"的进一步深入 , 面对上述风险的同时 , 高净值人群并没有很好的财富保值、增值渠道 。 平安银行私人银行于发布的《2018年高净值人群财富安全感报告》调查发现 , 约44%的高净值人群关注"优质的投资渠道不够多" , 缺乏财富安全感 。
在此背景下 , 年金保险因能实现强制储备、锁定收益、保障属性、潜在养老金准备和现金流转换等功能 , 得到越来越多高净值人的高度认可 , 成为众多家庭资产的守门员 。 下面 , 我们不妨一起看看平安人寿8月1日最新推出的颐享年年年金保险 。
从家庭资产配置角度来看——强制储备 , 未雨绸缪
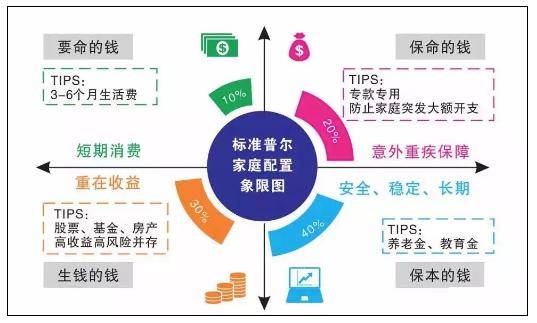
经典的标准普尔家庭资产象限图建议 , 将收入的40%进行安全、稳定、长期的投资 , 即所谓"保本的钱" 。但正如前述 , 我们需要花钱的地方很多 , 公司的钱和家里的钱也很难严格区分 , 很难做到不挪用、不侵占 。
文章图片
此时 , 颐享年年提供3年/5年/10年/15年/20年交5种交费年期以及年交和月交2种交费方式 , 以合同契约的方式 , 明确约定"应交保费"和"基本保额" , 帮助我们灵活地进行养老金、教育金等保本增值的资产规划 , 强制储备 。
这样 , 颐享年年至少能帮助我们进行两个层面的规划:一是 , 有余钱的时候未雨绸缪 , 短期交费 , 后续可以获得长期、稳定的年金现金流 。 二是 , 安全分割出已经赚到的财富 , 并用保险产品锁住长期收益 。
从财富保值增值角度来看——确定领取 , 保证给付
为了更加清晰地了解 , 我们以开头的200万为例先计算一组颐享年年的数据:
40岁的大安以10岁的儿子小安为被保险人投保平安颐享年年年金保险 , 年交保费20万 , 10年交 , 选择小安30岁开始领取年金 , 基本保额约为10.5万 。
推荐阅读





- 美国|美媒:疫情加剧美民众收入不平等,低收入人群处境更加艰难
- ZAKER|高净值人群想要规避风险?海外房产或是一个不可多得的选择!
- 晚安sky浪子|铁轨旁摆摊售卖,火车直接从人群中穿过!,世界最“危险”菜市场
- 中新网|六成租房人群月收入3001至8000元
- 中国新闻网|六成租房人群月收入3001至8000元
- 解放网|把最柔弱的人群放在最柔软的心尖 黄浦小东门街道荣获“最美志愿服务社区”
- #人际交往#一个人有多穷,扎在人群中,一看便知
- 招聘|应战净值化转型 理财子公司加速揽才
- 警方|香港旺角等地大量人群非法集结 港警逮捕至少289人
- 招聘|年内逾50位高管就位 理财子公司加快揽才应战净值化转型