
市值|泰格医药拟A+H股上市,近千亿市值仍难跻身CRO第一梯队
继药明康德(603259.SH/02359.HK)和康龙化成(300759.SZ/03759.HK)之后 , CRO(药物研发外包服务)领域又一家龙头企业选择A+H股上市 。
文章图片
图源:视觉中国
近日 , 杭州泰格医药科技股份有限公司(泰格医药 , 300347.SZ)通过港交所上市聆讯 , 计划募资10亿至15亿美元 , 将于7月中下旬开始招股 。
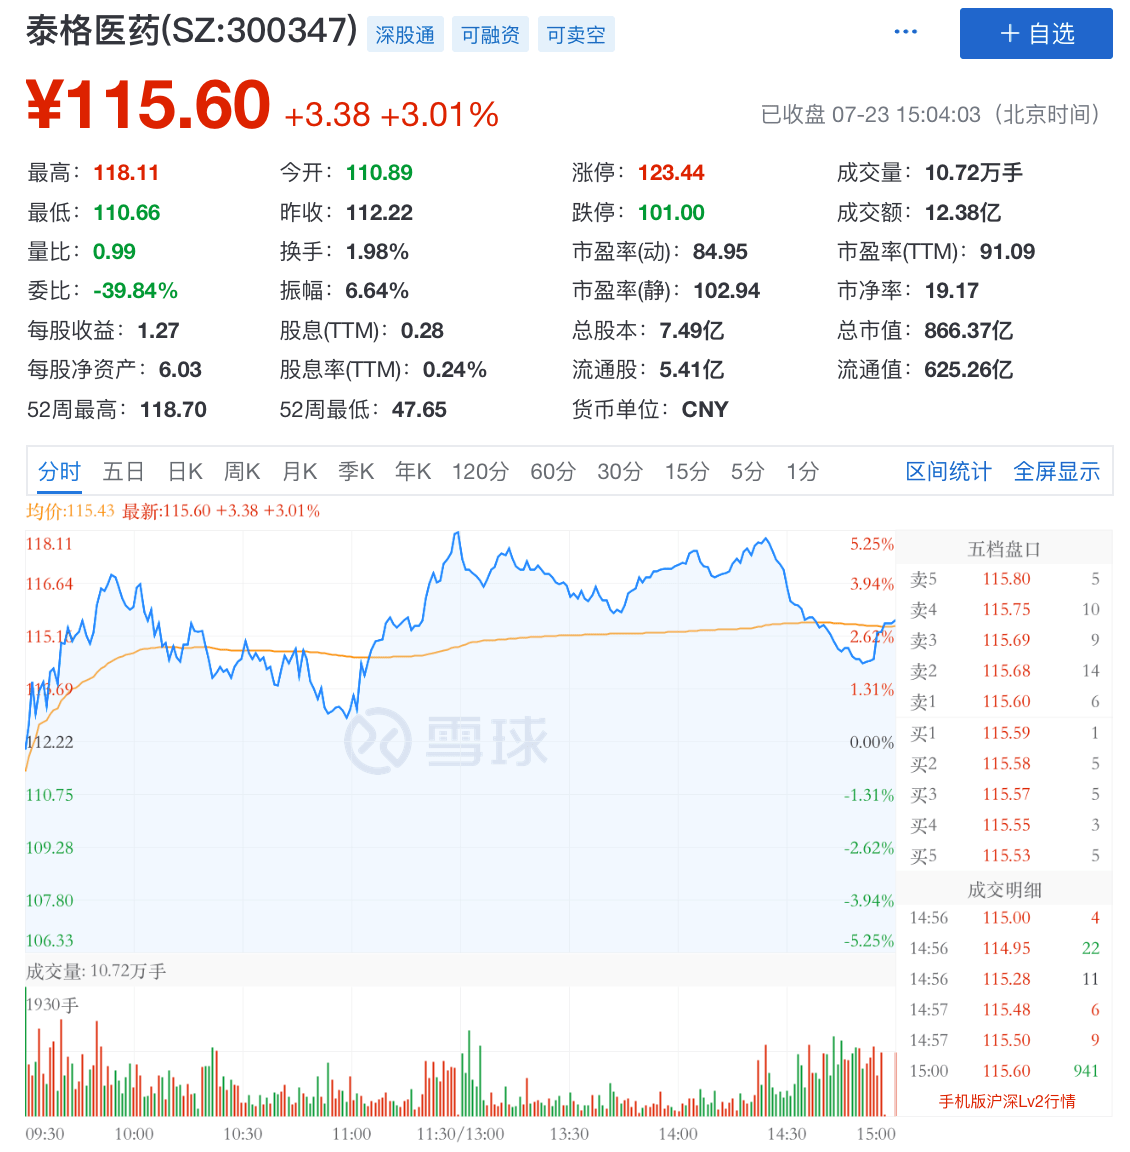
今年以来 , 泰格医药股价持续上涨 , 涨幅高达78.32% 。 截至7月22日下午收盘 , 泰格医药报112.44元/股 , 市值达841.04亿元 。
文章图片
图源:雪球
高禾投资管理合伙人刘盛宇7月22日对时代财经表示 , “在A股、港股同时拥有上市平台将更有利于公司打造品牌、业务获取、人员激励等 。 泰格医药正好借港股上市契机 , 不断深化全球布局 。 ”
不过 , 泰格医药在国内CRO市场中仍处于第二梯队 , 离市值超2000亿美元的药明康德、药明生物所在第一梯队还有一定的距离 。
A+H股上市
医药从研发到上市 , 是一个非常漫长的过程 。 由于临床试验流程繁琐 , 业务相对简单 , 很多药企将这一部分业务外包 , 尤其是外资医药公司进入中国市场时 , 需要在中国进行临床试验 , “代工”临床试验的业务就是CRO 。
2017至2019年 , 泰格医药完成了400多项临床研发外包项目 。 如果按2019年收入计算 , 泰格医药算得上全球临床CRO前十强 。
2012年泰格医药在深交所上市 , 主要为医药产品研发提供I-IV期临床试验、数据管理与生物统计、注册申报等服务 。 2019年12月13日 , 泰格医药董事会审议通过H股上市计划 , 并于7月19日通过了港交所聆讯 , 有望成为国内CRO领域第三家“A+H”公司 。
对于泰格医药为何多在A股的基础上选择加码H股 , 私募基金经理、凡德投资总经理陈尊德7月22日对时代财经表示 , 泰格医药选择在港股上市一方面是增加融资渠道 , 另一方面 CRO 业务也需要朝着国际化路线发展 , 港股上市有助于其获得更多海外投资机构、大型医药企业的关注 。
根据招股书中 , 此次泰格医药赴港 IPO 所筹措的资金主要用来增强运营产能 , 满足海外市场不断增加的需求;为日后潜在收购或者投资提供资金 , 补充现有业务等等 。
目前 , 我国CRO市场呈加速增长趋势 , 年复合增长率达到29.5% , 预计至2023年市场规模将达到214亿美元 。
刘盛宇对时代财经表示 , “受国内医药创新、带量采购、一致性评价等政策红利影响 , 国内CRO、CDMO(合同研发生产服务)等医药外包领域整体景气度较高 , 包括药明康德、泰格医药等企业都是受益的产业链 , 甚至在未来几年将持续受益 。 ”
频繁并购下的商誉危机隐现
时代财经注意到 , 包括泰格医药、药明康德、康龙化成在内的多家CRO企业过去三年均保持了25%~35%的较高复合增速 。
其中 , 泰格医药过去三年营收从16.83亿元增长至28.03亿元 , 不过增速在逐年放缓 , 2019年同比增长21.91% , 而2018年这个数字为36.67% 。
文章图片
图源:泰格医药招股书
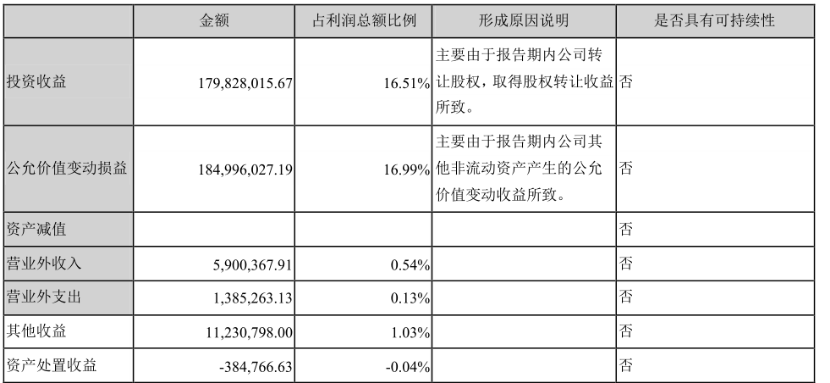
在营收增长放缓的同时 , 2019年 , 泰格医药的归母净利润同比增长78.24% 。 究其原因 , 泰格医药净利润近一半来自于经营之外 , 其中公允价值变动损益 1.85 亿 , 投资收益 1.8 亿 , 这两项收益都归功于泰格医药在倒腾子公司股权买卖过程中产生的的评估收益 。
事实上 , 泰格医药自上市以来频繁并购 , 2015年至2019年 , 泰格医药分别收购了方达医药、北医仁智、韩国Dream CIS、捷通泰瑞等数十家公司 ,
推荐阅读







- 市值风云|娘子快来看,“跑路扇贝”飞天啦:从换手率角度回看7月活跃板块和个股
- 发现网|盈利能力速涨陷专利侵权纠纷,皓元医药转战科创板
- 医药|时代医药周报 | 第三批国采规则变动较小,市场预期趋于稳定
- 上周融资余额13720.11亿元,环比增加308.33亿元,复星医药、智飞生物净买入金额超10亿
- 金额|上周融资余额13720.11亿元,环比增加308.33亿元,复星医药、智飞生物净买入金额超10亿
- 苹果市值超越沙特阿美重回全球第一
- 苹果靠什么成全球市值第一
- 中新经纬|?国家医保局发出1号令:八类“神药”出局 医药市场重塑
- 贝壳投研|顺丰是如何做到千亿市值的?,管理费用率远高于竞争对手
- 那年初夏|美团持股24%,市值超过蔚来,理想汽车登陆纳斯达克