
消费|中国普惠金融研究院院长贝多广:普惠金融是对现有金融体系的再造,要引入“鲶鱼”激活市场
每经采访人员:张怀水 每经编辑:易启江
7月16日 , 国家统计局公布今年上半年国民经济运行情况 。 二季度GDP同比增长3.2% , 意味着这一指标在一季度短暂滑入负增长区间后迅速转正 。
尽管受到新冠肺炎疫情影响 , 但随着复工复产的有序恢复 , 我国外贸、消费、投资等各项指标在经历下滑后迅速回升 。 从金融领域来看 , 如何进一步激发国内市场潜在的消费能力?如何缓解工薪阶层消费能力欠缺与生产过剩之间的矛盾?
7月17日 , 每日经济新闻联合中国人民大学重阳金融研究院推出“深度认识中国”系列直播 。 中国普惠金融研究院理事会联席主席兼院长贝多广认为 , 宏观经济的再平衡 , 如果能够通过创业 , 通过消费领域的金融服务 , 使宏观经济的失衡有所缓解 , 这是解决当前经济矛盾的一个重要思路 。
文章图片
中国普惠金融研究院院长贝多广 图片来源:人大重阳金融研究院
激发工薪阶层消费潜力
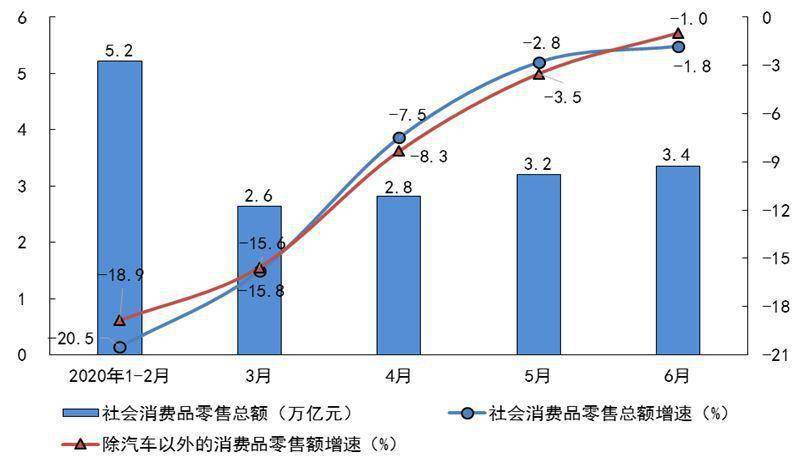
根据国家统计局数据 , 今年上半年 , 社会消费品零售总额172256亿元 , 同比下降11.4% 。 分季度来看 , 二季度社会消费品零售总额降幅比一季度收窄15.1个百分点 。 由此说明 , 国内消费能力在逐步恢复 。
文章图片
图片来源:国家统计局
贝多广认为 , 中国很早就已经摆脱了短缺经济 , 已经进入了产品过剩的时代 , 中国的产品过剩并不代表中国人已经消费过剩 , 而是有相当一部分人因为消费能力缺乏 , 买不起产品 , 买不起服务 , 所以大量的产品在国内没法销售 。 中国通过出口国外来解决宏观经济的平衡 , 但是 , 如果能够通过信贷金融手段 , 把三四亿人口规模的工薪阶层消费潜力激发出来的话 , 对于宏观经济的平衡和整个国民经济的良性循环将起到很大的作用 。
贝多广表示 , 在中国有稳定收入的工薪阶层人口规模大约有3-4亿人 , 但相当一部分人并没有获得信用卡 , 也就是和消费信贷的概念是无缘的 。
贝多广进一步表示 , 他本人在深圳调研的时候发现 , 有一些金融公司正在尝试 , 专门给没有信用卡 , 甚至是没有资格获得信用卡的人群提供消费信贷 。 “这带给我的冲击是非常大的 , 因为既然银行不愿意给这些人发放信用卡 , 说明这类人群是存在或大或小的信贷风险 , 但这些公司经过贷前、贷中、贷后整个流程的了解以后发现 , 这类人群的信贷需求和消费需求仍然很大 , 同时他们也愿意通过消费信贷来提升他们的消费能力 。 ”
“我本人从事的是高端金融 , 相比之下 , 并不是说高端金融不好 , 但我觉得在当前的经济环境下 , 普惠金融社会价值是更高的 , 是这个社会更需要的 。 ”贝多广说 。
与此同时 , 贝多广认为 , 普惠金融的范畴不仅仅是消费信贷 , 而是涵盖整个金融领域 , 从信贷到保险、到理财等方方面面 , 包括资本市场、创业板、新三板等 。 “在这个社会当中 , 一个人从就业者变成创业者 , 我认为是社会的一次进步 , 普惠金融的存在就是鼓励这类人去创业投资 , 并为他们提供多维度的金融服务 。 ”
普惠金融无需“另起炉灶”
贝多广表示 , 一些国内外的专家认为 , 当前已经存在的银行没有做普惠金融的基因 , 也不可能再让他们来做 , 所以 , 必须是“另起炉灶” , 建立新的机构 。
“我觉得在中国的环境下 , 在中国特定的金融架构下 , 我们所主张的是要建立一个包容性的金融服务体系 。 ”贝多广指出 , 这个体系不是完全“另起炉灶” , 实际上在中国的金融背景下 , 我们也要充分去发挥现有银行潜在的普惠金融服务功能 。
推荐阅读







- 中国科学报|无创血检可提前4年发现癌症
- 中国北斗横空出世纪实
- 中国青年网|如何入环火轨道,揭秘“天问一号”如何在太空保持轨道
- 一萌娱乐|美国12500公里,俄罗斯16000公里,中国,三国导弹射程
- 视听中国|伊外长强烈谴责,美军战机骚扰伊朗客机画面公开
- 中国青年网|指其策划设拉子清真寺爆炸,伊朗称拘捕涉美“恐怖组织”头目
- 中国青年网|有哪些不为人知的故事?,北斗心脏精度每三百万年差1秒
- IT之家|最强中国“心”!北斗心脏精度每三百万年差1秒
- 上游新闻|精度达到2-3米,北斗系统发言人:中国北斗攻克160余项关键技术
- 烽火营|中国导弹仅够用2天?俄罗斯答案打脸印度专家,如果爆发战争