
造血|奕瑞科技关联交易旧伤未愈 赊销猛负债增造血能力弱( 四 )
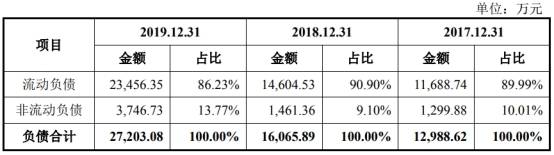
2017年至2019年 , 奕瑞科技的负债总额分别为12,988.62万元、16,065.89万元和27,203.08万元 , 主要由流动负债构成 , 分别为11,688.74万元、14,604.53万元和23,456.35万元 。
文章图片
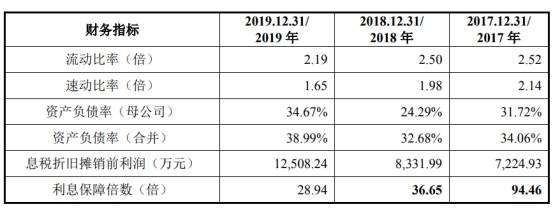
在偿债指标方面 , 2017年至2019年 , 奕瑞科技的资产负债率分别为34.06%、32.68%和38.99% , 流动比率分别为2.52、2.50和2.19 , 速动比率分别为2.14、1.98和1.65 , 公司短期偿债能力指标有所下降 。
上述同期 , 行业可比公司的资产负债率均值为9.15%、9.67%和13.55% , 流动比率均值分别为8.59、8.33和7.36 , 速动比率均值分别为6.81、6.53和5.75 。
文章图片
毛利率总体下降
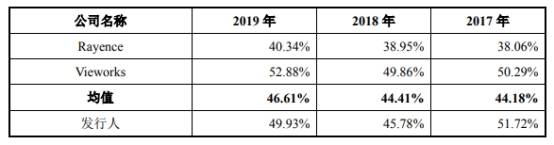
2017年至2019年 , 奕瑞科技的主营业务毛利率分别为51.72%、45.78%和49.93% , 招股书披露 , 主要系受客户结构、产品成本结构、太仓生产基地新投产及中美贸易摩擦等因素的影响 , 毛利率出现一定程度的波动 。
同期行业可比公司的毛利率均值为44.18%、44.41%和46.61% 。
文章图片
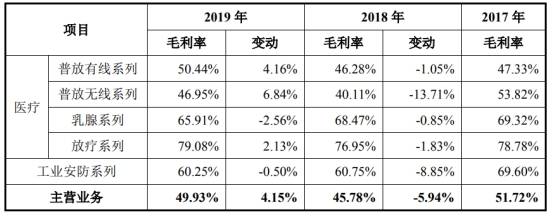
从各产品细分的毛利率来看 , 公司的乳腺系列、工业安防系列产品毛利率持续下降 。
文章图片
奕瑞科技回复中国经济网称 , 2018年公司毛利率较2017年小幅下降 , 主要因公司受美国加征关税和太仓工厂投产初期单位制造费用较高影响所致 。 供应链优化和成本控制一直是公司所关注并持续改进的关键举措 。 2019年 , 太仓工厂产量大幅提升 , 得益于规模化交付所产生的成本效益 , 单位产品制造费用下降 , 同时主要原材料采购价格下降 , 带动毛利率回升 。
主要产品价格下滑
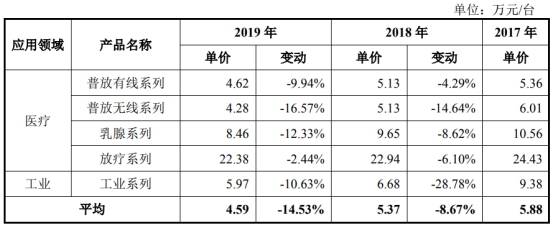
目前奕瑞科技的主要产品数字化X线探测器产品均价呈下降趋势 , 2017年至2019年平均售价分别为5.88万元/台、5.37万元/台和4.59万元/台 。
文章图片
奕瑞科技称 , 公司积极参与全球市场竞争 , 主动调整产品售价 , 采用“以价换量”的方式快速抢占市场份额 , 公司在全球医疗领域市场占有率持续提升 , 分别为8.09%、9.86%及12.91%;另外由于公司研发投入逐年增加 , 产品迭代速度加快 , 新产品的推出以及老产品的迭代更新 , 一定程度上带动老产品价格下降;第三 , 在建立多层次、覆盖城乡居民的医疗服务和医疗保障体系等政策推动下 , 医疗设备及其核心零部件的国产化进程加快 , 带动其价格逐步下降 , 以响应国家医疗普惠的趋势 。
关联交易众多 曾因此IPO被否
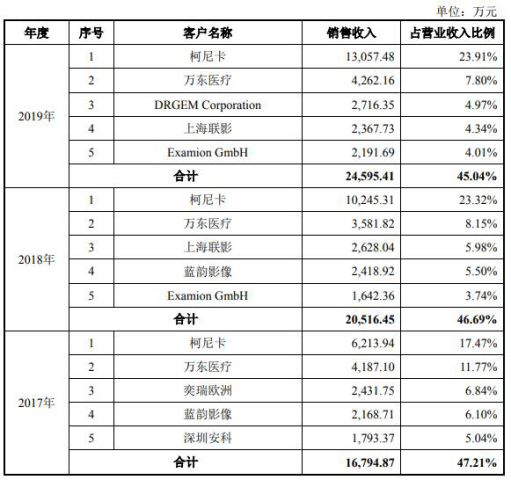
据科创板日报 , 奕瑞科技董事、实控人之一的杨伟振曾于2000年至2011年就职于深圳市蓝韵实业有限公司(简称蓝韵实业) , 历任研发工程师、研发总监 , 而蓝韵影像(与蓝韵实业受同一实际控制人控制)在2017年、2018年等年份均为奕瑞科技的前五大客户 , 且曾存在大额应收账款长期未收回的状况 。
文章图片
此前 , 证监会发审委在审议会上 , 就奕瑞科技对蓝韵实业采取的100%预收款结算方式、大额应收账款长期未收回的情况下仍继续进行交易的合理性、交易价格公允性、是否存在利益输送等进行了问询 。
同样的戏码还出现在了奕瑞科技的供应商上 。 奕瑞科技实控人的顾铁、邱承彬分别于2006年至2014年、2008年至2010年任职于上海天马 , 担任董事、总经理、研发部资深经理等要职 。
推荐阅读





- 小红猪带你看科技|七夕节送女朋友必备左点小艾智能艾灸器X8,3天众筹500万
- 浪浪科技精选|超频三GI-CX240 ARGB水冷,极致性能冷酷到底
- ITheat热点科技|可搭载高规格显卡,AMD将发布新移动端处理器:开放完整PCIe通道
- 爱因儿科技|入侵盖茨、马斯克、巴菲特等名人推特账号的黑客被抓了!最小的17岁
- 真理科技原创 知道为什么自己的Vlog不如别人的好吗?飞宇VLOG pocket2体验
- 小米科技|小米正式官宣以旧换新,支持小米10系列等5款机型,你等到了吗?
- 小米科技|数亿米粉始料未及!小米2日正式宣布,网友:太良心了!
- 科技松鼠会|CJ专属好礼享不停!,八位堂参展2020ChinaJoy
- 成方金融科技成立 央行征信中心、印钞造币总公司等是股东
- 冒领科研资金、抄袭科技成果,科技人员12种行为将被处理