
市值|深度|小物业的命门:弘阳服务上市首日“市值回缩10亿”非偶然( 二 )
就像时代邻里 , 能依靠高负债高增长将市盈率推升至90.7倍 , 在规模绝对值有限的情况下 , 是否能够保持“高增长” , 会直接影响弘阳服务后续的估值空间 。
弘阳服务的增长能力 , 极大依靠母公司的规模 。
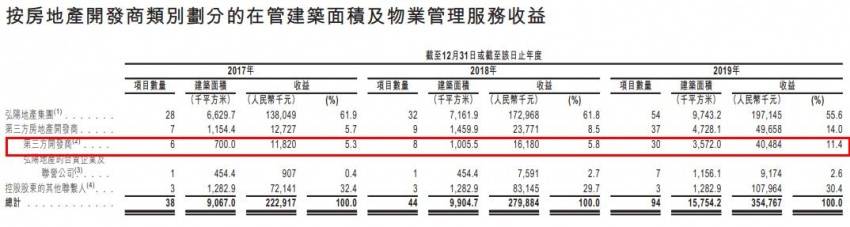
数据显示 , 弘阳服务至2019年纯粹源于第三方开发商的收入占比11.4% , 与弘阳地产集团、控股股东、地产合营联营公司相关的收入占比则在88.6% 。
文章图片
母公司依靠程度 , 要高于碧桂园服务、新城悦等主业占比明显的头部物业公司 。
不过弘阳服务第三方收入增幅较明显 , 2017-2019年分别为5.3%、5.8%和11.4% 。
【市值|深度|小物业的命门:弘阳服务上市首日“市值回缩10亿”非偶然】反观弘阳地产的规模 , 2019年营收151.69亿元 , 同比增加64.2%;土地储备1693.2万平 , 其中已竣工物业52.16万平;2020年销售目标750亿元 , 同比增15% , 增幅有所放缓 。
可见 , 未来1-2年弘阳地产依然处在竣工和交付周期内 , 弘阳服务的规模增长有较大保证 , 但结转2020年以来的项目 , 规模或有所波动 , 第三方独立业务急需突破 。
弘阳服务表示 , 计划在2022年年底前 , 收购或投资4-6家物业公司 。
3、靠“商”谋逆、从“优”谋远
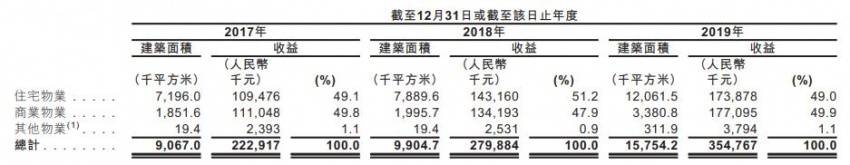
目前的物业依然是“住宅市” , 2019年百强物企的各类管理物业中 , 68.38%为住宅物业 。
相比之下 , 弘阳服务有自己的特点 。
例如弘阳服务近三年的商业在管面积的增速40% , 已经高于住宅面积的增速(29.4%) 。
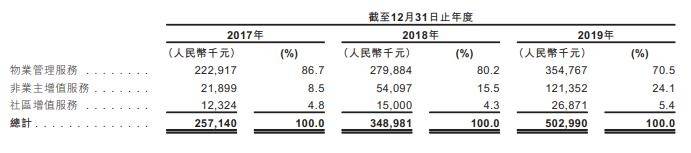
其最新的收入结构中 , 物业管理服务收入占比降至70.5%、非业主增值服务收入增至24.1%、社区增值服务收入增至5.4% 。
文章图片
文章图片
商业物业由于比住宅物业收费更高 , 能产生更高的利润 。
弘阳服务2019年的溢利5710万元 , 复合年增长率41.0%;毛利率从22.6%上升至25.3% 。
依托弘阳地产集团和红太阳商业大世界的商业物业 , 弘阳服务应该将这一项“差异化”作为竞争重点 。
与此同时 , 注意提升物业管理的服务能力、美誉度 。
例如 , 去年底有业主在省委书记省长信箱留言称 , 苏州弘阳物业存在拒不处理、造成安全隐患、大面积损坏、保洁管理不到位、工作人员编制不足、态度轻蔑等问题 。
据了解 , 南京弘阳物业管理有限公司截至目前的法律诉讼已有212起、开庭公告104起 , 不算低 。 对比碧桂园服务 , 在管2405个项目 , 实体公司法律诉讼436起、开庭公告305起 。
“毕竟资本游戏之外 , 一家公司的本质是创造价值、关注发展 。 ”
在赵可看来 , 当地产开发企业走完这一轮竣工周期 , 后续开发增速必定下降 , 物业股也将逐渐结束由规模推升的高估值时代 。
物业股的估值将回归 , 物业公司也需要从专业化的运营能力、优秀的服务能力 , 获取更高的利润和回报率 。
爆料可找多面视界君WY_163_SC
推荐阅读



- 北青网综合|因漏水等质量问题延迟5年收房 业主被催缴13万天价物业费
- 津东小霸王|王者荣耀:深度剖析eStar诺言猫神赛后言行!传递怎样的信息?
- 市值风云|娘子快来看,“跑路扇贝”飞天啦:从换手率角度回看7月活跃板块和个股
- 周到|深度 | 将因凡蒂诺拖下水的“足球解密”,是足球界的阿桑奇
- 北斗系统发言人:北斗在抗疫、抗洪中发挥重要作用 未来将全面推动其深度应用
- 深度工场|美军基地一片慌乱:上将下令保护好所有战舰,强敌三天内大举来袭
- 苹果市值超越沙特阿美重回全球第一
- 苹果靠什么成全球市值第一
- 提速|启动新一轮深度混改 “绿地模式”探路提速
- 美美聊科技 深度清洁大升级!,洒哇地咔升级版擦地机