
市值|深度|小物业的命门:弘阳服务上市首日“市值回缩10亿”非偶然
【本文为自媒体多面视界(id:DMviews)原创】
7月7日 , 弘阳服务(01971.HK)正式在港交所上市 。
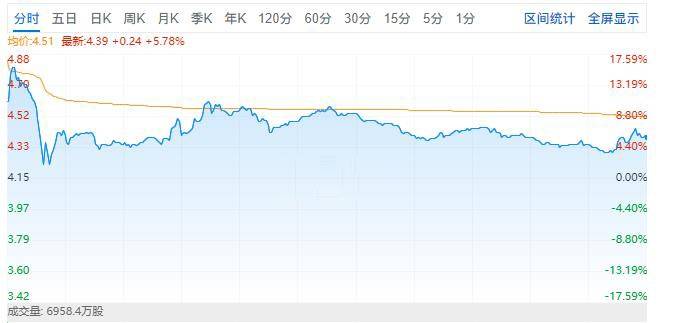
发售价为4.15港元 , 上市当日开报4.88港元 , 涨17.59%;收盘股价回调至4.40港元 , 涨6.02% , 市盈率26.66 , 总市值17.60亿港元 , 较开盘时市值回缩了超10亿港元 。
公司此次全球发售1亿股 , 其中香港发售和国际发售各5000万股 , 按发行价计净筹3.65亿港元 , 公开发售获111.82倍认购 , 一手中签率30.00% 。
文章图片
(弘阳服务上市首日股价波动)
从3月23日递上市申请表到7月7日正式上市仅106天 , 弘阳服务登陆资本市场 , 当日市盈率已经是母公司弘阳地产的4.9倍 , 物业企业的估值能力可见一斑 。
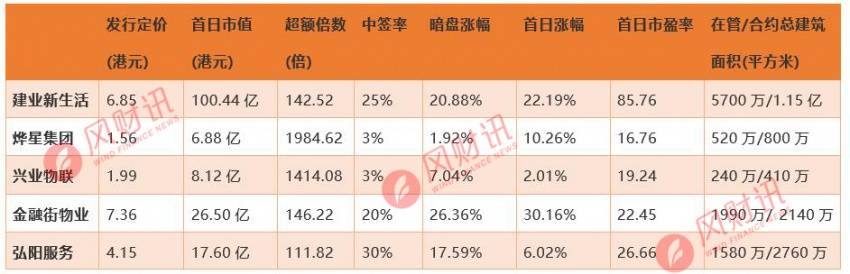
不过横向对比2019年已上市物业公司的情况 , 相对烨星集团(鸿坤物业)1984倍的认购、兴业物联1414倍认购、建业新生活和金融街物业分别142.5倍、146.2倍认购 , 弘阳服务的认购倍数较低 。
弘阳服务的定价、暗盘涨幅和首日市盈率水平 , 不及建业新生活、高于兴业物联和鸿坤物业 , 可见规模的差距对资本市场得分 , 影响明显 。
与量级相似的金融街物业对比 , 弘阳服务在市盈率方面有优势 , 不过定价能力、认购能力、股价涨幅等不如前者 。
文章图片
整体上 , 今年这四只已IPO的物业股 , 暗盘平均涨幅仅在11%左右 , 不及2019年上市物业股的水平(9只平均涨幅超过30%) 。
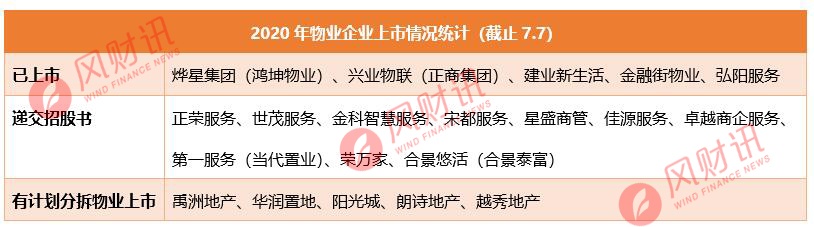
不过截止7月7日 , 今年已有20家物业公司公开港股IPO信息 , 数量远超去年 。
文章图片
弘阳服务作为一只市值20亿以内的中小型物业股 , 在2020年的物业浪潮中 , 能够在资本市场分羹多少?借助上市 , 弘阳服务能否实现企业拉升?多面视界DMviews进行了深入分析 。
1、规模就是“分水岭”
弘阳服务7月7日上市首日市值17.60亿 , 市盈率26.66 , 相对其规模而言 , 仍处在合理区间 , 没有低估 。
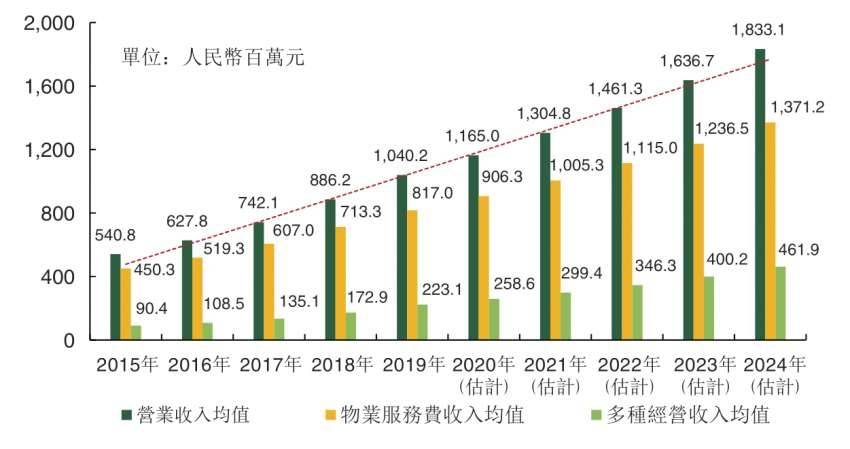
从规模可见 , 弘阳服务2017年-2019年在管面积分别为906.7万平方米、990.5万平方米、1575.4万平方米 , 对比2019年TOP100物业企业的平均总在管面积4280万平方米 , 规模没有优势 。
营收方面亦然 , 弘阳服务2017年-2019年收益2.57亿、3.48亿、5.02亿元 , 而同期百强物企收入平均值分别为7.45亿、8.86亿、10.42亿 , 弘阳服务的收入指标 , 处在行业均值线以下 。
文章图片
(2019年度中国物业服务百强企业情况)
目前物业企业差距悬殊 , 例如碧桂园服务在管面积已超过5亿平 , 市盈率超过58.83倍;祈福生活合约面积不足千万平 , 市盈率仅5.7倍 。
招商证券房地产首席分析师赵可认为 , 2019年-2021年物业企业的资本市场估值逻辑 , 依然是规模为主 。 因为这一阶段竣工周期的主导 , 带给物业行业比较确定的高增长 , 所以估值快速上涨 。
的确 , 30亿元营收是“分水岭” , 水平线上的绿城服务、碧桂园服务、新城悦等企业(PE均超50倍) , 和水平线下的中奥到家、彩生活、祈福服务生活等企业(PE不足10倍) , 估值能看出明显分界 。
规模 , 不但是物业企业“段位”的分离器 , 也是后续估值增长能力的重点 。
2、速度到了“换挡位”
弘阳服务目前不具备规模优势 , 但其踏上了20倍市盈率的门槛 , 主要得益于较快的增长率——近三年收益的复合年增长率为39.9% , 在管面积复合增长率为31.82% , 高于平均值(16.0%) 。
推荐阅读







- 北青网综合|因漏水等质量问题延迟5年收房 业主被催缴13万天价物业费
- 津东小霸王|王者荣耀:深度剖析eStar诺言猫神赛后言行!传递怎样的信息?
- 市值风云|娘子快来看,“跑路扇贝”飞天啦:从换手率角度回看7月活跃板块和个股
- 周到|深度 | 将因凡蒂诺拖下水的“足球解密”,是足球界的阿桑奇
- 北斗系统发言人:北斗在抗疫、抗洪中发挥重要作用 未来将全面推动其深度应用
- 深度工场|美军基地一片慌乱:上将下令保护好所有战舰,强敌三天内大举来袭
- 苹果市值超越沙特阿美重回全球第一
- 苹果靠什么成全球市值第一
- 提速|启动新一轮深度混改 “绿地模式”探路提速
- 美美聊科技 深度清洁大升级!,洒哇地咔升级版擦地机