
产能|郎酒股份IPO三闯A股:高库存求产能扩增 高资产负债率加剧财务风险
来源:中国质量万里行 文/郑源 本刊采访人员 雷玄
2019年8月 , 中国证监会四川监管局官网便公布了《郎酒股份辅导备案基本情况表》 , 此后四川郎酒股份有限公司(“以下简称郎酒股份”)便一直受到市场的关注 。
【产能|郎酒股份IPO三闯A股:高库存求产能扩增 高资产负债率加剧财务风险】终于十个月后 , 2020年6月5日 , 郎酒股份正式开始第三次冲击IPO 。 递交上市申请材料 。
郎酒主打产品有“一树三花之称” , 产品范围涵盖浓香型、酱香型、兼香型三种 。 酱香型代表有青花郎和红花郎 , 浓香型代表有郎牌特曲 , 兼香代表小郎酒 , 其价格区间涵盖交广 , 有市场定价千元的主打品酱香代表青花郎 , 也有售价30元的小郎酒 , 产品范围涵盖了高端、次高端、中高端、低端 。
招股书显示 , 郎酒股份此次拟发行不超过7000万股 , 募集资金约74.54亿元 , 投入“优质酱香型白酒产能建设项目”、“郎酒数字化运营建设项目”、“郎酒企业技术中心建设项目”、“优质浓香型、兼香白酒产能建设项目”和补充流动资金 。
《中国质量万里行》通过分析其招股书 , 发现郎酒股份除股权结构及关联性方面或存在问题外(参见《郎酒股份IPO:汪俊林家族获益颇丰 关联交易频繁》) , 库存量高 , 资产负债率等方面也存一定问题 。
存货量高 仍寻求产能扩增
招股书披露 , 此次郎酒股份共募集资金74.54亿元 , 其主要用途为扩增产能 , “优质酱香型白酒产能建设项目” , “优质浓香型、兼香白酒产能建设项目”预计使用资金总额为63.25亿元 , 占比总金额约85% 。
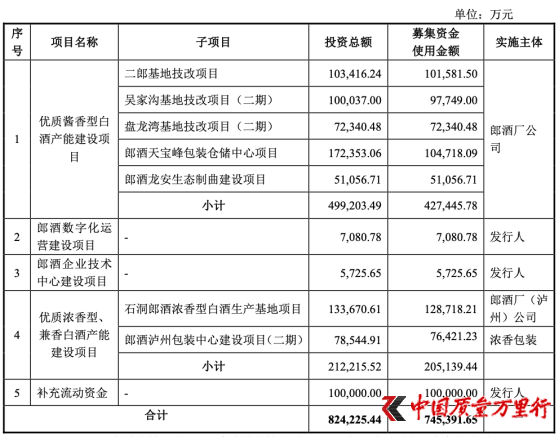
文章图片
截图来自招股书
招股书披露 , 两个项目扩建后 , 酱香型 , 浓香型 , 兼香型白酒产能会大幅度提成 , 那么郎酒股份能否消化掉扩增后的产品增量?
报告期内 , 郎酒股份营收分别为83.49亿元、74.79亿元和51.16亿元 , 未能完成百亿之诺 。 报告期内 , 期末存货余额分别为84.24亿元、71.71亿元和62.52亿元 , 可以看到2017年和2019年郎酒股份的库存余额超过了同期营收 , 而2018年的存货虽然没超过营收 , 但仍占比营收95.88% 。
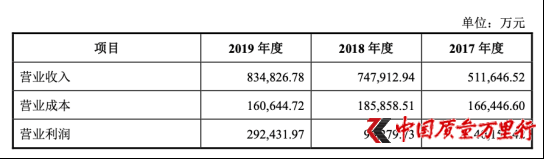
文章图片
截图来自招股书
此外 , 近年媒体不止一次报道过郎酒股份有向经销商压货的行为 , 例如:2019年初 , 《华夏日报》曾报道 , “一位四川的郎酒经销商向《华夏时报》采访人员反映 , 郎酒一直存在压货现象 , 现在手里还压着六百万的货 , 两年内都卖不出去 , 暂时也不考虑新进货了 。 而郎酒厂家为了冲业绩 , 也不能给经销商好的帮助办法 , 只能靠自己消化掉 。 ”
除压货供应商外 , 值得注意的是 , 2017年及2018年的销售费用占比营业收入普遍高于其他上市酒企 , 郎酒股份2019年的销售费用大幅度下降 , “降费增利”在一定程度上美化了财报 , 但是仍然无法扭转营收数据未能如愿破百亿的疲态 。
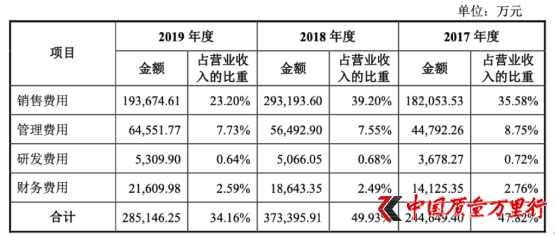
文章图片
截图来自招股书
高资产负债率 曾违规被罚325万元
除高库存的风险在 , 招股书披露 , 其流动比和速动比数据并不理想 。 流动比和速动比(流动比率=流动资产/流动负债 , 速动比率=流动资产-存货/流动负债)都是衡量企业短期偿债能力的指标 , 流动比率一般认为为2左右比较好 , 表示公司有良好的短期偿债能力 , 速动比率一般为1左右比较好 , 流动比率和速动比率过小 , 则表示公司偿债能力不强 , 过大 , 则表示流动资产占用资金较多 , 不利于资金的周转 。
推荐阅读



- 累计亏损|青客3年累计亏损12.42亿元再砸1.3亿美元购公寓资产能否破局?
- 仔猪占比较高,天邦股份7月商品猪收入下滑11.75%
- 德业股份|德业股份营收由美的力挺 毛利率提升的空间有多大
- 生猪|仔猪占比较高,天邦股份7月商品猪收入下滑11.75%
- 广发证券股份有限公司|继续看好相关产业链机会,半导体国产替代系列十六:中芯国际拟76亿美元投资新项目
- 产能|[公司]领益智造:Q3、Q4订单充足 预计明年情况好于今年
- 发展|直营店及经销商销售不佳 步森股份上半年净利下降796.15%
- 股份|德业股份营收由美的力挺 毛利率提升的空间有多大
- |软银计划继续持有芯片设计公司ARM的股份
- 格力电器斥资3.39亿元回购股份