
天花板|原创雷蛇疯狂回购的背后,是低矮天花板的无奈( 二 )
而雷蛇作为国际知名的高端外设品牌之一 , 这些年在与国产品牌的竞争中并没有占到多少便宜 。 虽然乘着电竞市场快速膨胀的大潮 , 其外设硬件产品的销量也在逐渐递增 , 但这个增速与电竞市场整体规模的增幅相比并不匹配 。
或许 , 这也正是从2017年雷蛇上市后股价跌跌不休至今的主要原因 。
高溢价产品的销量不如低价品牌 , 但是利润率会占较大优势 , 不过竞争对手的成长让雷蛇在成本方面也不断承压 。 以市场营销方面的增长为例 , 其财报数据显示 , 2019年上半年雷蛇的营销成本为2.82亿美元 , 同比增加44.5% 。 而更多的营销投入 , 却并未给雷蛇带来利润的增长 。
根据雷蛇的2019财报显示 , 雷蛇公司去年营收为8.208亿美元 , 同比增长15.2%(低于市场预期的8.423亿美元);年度净亏损为8420万美元(超过市场预估的6280万美元) 。 最重要的是 , 这已经是雷蛇连续第四年亏损了 。
文章图片
相比之下 , 其在外设领域的主要竞争对手罗技 , 无论是营收还是利润方面都超过了雷蛇 。 根据罗技公布的2020财年财报显示 , 2020财年归属于母公司普通股的股东净利润为4.50亿美元 , 同比增长74.6%;营业收入为29.76亿美元 , 同比上涨6.73% 。
在股价方面 , 罗技从1997年上市后股价一直稳步提升 , 目前为64.59美元 , 公司市值超百亿美元 。 相比之下 , 雷蛇目前股价徘徊在1.54港元上下 , 总市值约合17.7亿美元 。 如此巨大的差距背后 , 或许正是雷蛇业务的单一性所致 。
硬件公司都有一个“云梦想”资本市场对于“硬件企业”的看低由来已久 。 从雷蛇的营收结构上来看 , 现阶段其仍是一个不折不扣的硬件企业 。 2019年雷蛇8.208亿美元的总营收中 , 鼠标键盘等硬件产品的营收为7.14亿美元 , 占比高达86.9% 。
为什么过去两年雷军一直不停地对外宣称“小米是一家互联网公司”?就是因为硬件类型的企业利润率极低 , 很难被资本市场认可 。
对此相关互联网行业分析师也对懂懂笔记表示:“纯硬件公司在投资人的眼中天花板极低 , 远没有互联网公司具备更大的想象空间 。 反观电竞外设行业 , 首先电竞外设本身就不是一个特别大的市场 , 其次企业的核心竞争力都不高 , 这也是硬件公司的一个通病 。 ”
该人士强调 , 雷蛇的现状和早期的小米公司有些许类似 。 “小米在上市后一直努力给自己带上一个互联网公司的帽子 , 但从收入结构上来看 , 其在很长时间以来都是一个单纯的硬件企业 , 所以尽管小米一直都是盈利 , 而且现金流非常健康 , 但股价走势就是不理想 , 目前也长期低于发行价 。 “在他看来 , 小米目前一直看重MIUI和IOT业务 , 就是希望提升软件和服务的营收比重 。
雷蛇同样面临这样的问题 , 加上其业务市场规模和公司体量又远远不及小米 , 市场竞争激烈环境下 , 自然就很难被投资人器重和信任 。
文章图片
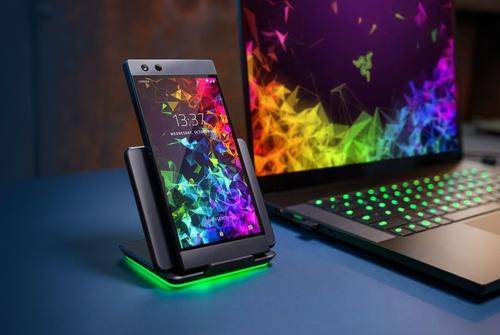
实际上 , 为了改变这种困境 , 雷蛇在过去几年一直在努力尝试多元化 。 硬件层面 , 其在传统电竞外设之外还分别尝试了智能手机和笔记本电脑;软件及服务层面 , 云游戏、金融服务等也都可以看到雷蛇多元化的尝试之举 。 甚至在疫情期间 , 雷蛇还在新加坡开始生产和销售口罩等产品 。
文章图片
但从目前的效果来看 , 雷蛇在手机和PC这两个产品线上的拓展都不成功 。 目前雷蛇的笔记本业务尚在 , 而手机业务已经停止更新 。 而在软件和服务层面 , 雷蛇已经将云游戏作为其未来生态系统的重要组成部分 , 这也是其目前最看重的新业务之一 。 2019年8月 , 雷蛇曾就曾宣布与腾讯在云游戏方面达成合作 , 发布与腾讯云在线服务兼容的游戏硬件 。
推荐阅读





- 坦克|国内越野界天花板!越野场地现“坦克”冲坡 惊到在场所有人
- OPPO|手机防抖天花板!OPPO Find X5 Pro全球首发五轴悬浮防抖
- OPPO|OPPO千元旗舰真无线耳机官宣:联合丹拿 天花板之作
- 雷蛇|雷蛇推出Hello Kitty电脑配件 猛男不得来一套?
- 日本|尴尬一幕:日本手绘柱状图统计确诊 竟画到天花板上!
- 红魔|性能+散热双天花板!员工预热红魔7:地表最强游戏机
- 荣耀X30|窄边直屏天花板!荣耀X30大内存版上新:12+256GB仅售2299元
- 现金|四川大妈捡到1.5亿现金支票 网友直言捡钱界天花板:科普什么是现金支票
- 红魔|安卓性能天花板!红魔7入网:骁龙8+18G内存独一无二
- 雷蛇|雷蛇灵刃14发布:标配锐龙9 6900HX 顶配3080Ti 售价1.3万起