
养老金■退休金可以推算吗?主要包括这两部分,试试自己计算养老金
文章图片
退休养老金怎么推算?退休的养老金计算 , 实际上国家2005年就推出了计算公式 。 现在参保缴费产生的养老金待遇主要包括基础养老金和个人账户养老金两部分 。 这两部分的计算公式是全国统一的 。
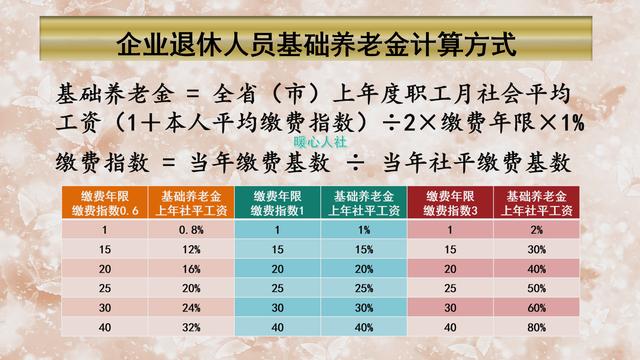
(1)基础养老金=退休时上年度当地的社会平均工资×(1+本人平均缴费指数)÷2×缴费年限×1% 。
基础养老金涉及到三个概念 , 退休上年度社会平均工资、本人平均缴费指数、缴费年限 , 具体计算也非常复杂 。 很多人除了缴费年限会明白一些以外 , 甚至社会平均工资都会搞不明白 。
社会平均工资实际上是有多种口径的 , 过去全国是以城镇非私营单位在岗职工社会平均工资为主 , 计算养老金待遇和计算养老保险缴费 。 2019年5月起 , 全国使用加权计算的全口径城镇就业人员社会平均工资核定缴费基数上下限 。 为了保障退休人员的待遇公平 , 国家会制定过渡性方案 , 实施养老金计算的平稳过渡 。 说到这里可能很多人就晕了 , 实际上我们把社平工资当成一个数值就可以了 , 目前全国普遍在5000~8000元之间 , 越发达的地区社平工资越高 。
缴费年限 , 实际上包括视同缴费年限和实际缴费年限 。 如果牵扯到视同缴费年限 , 又要牵扯出过渡性养老金 。 1997年以后参保的人员就没有过渡性养老金了 。 具体缴费年限要计算到每一个月 , 每月都可以转化为0.0833年 。
缴费指数 , 实际上等于当年的所有缴费月份缴费基数之和÷当年的社平缴费基数 , 一般在0.6~3之间 。 如果通俗点说就是缴费档次 。
如果我们按照60%的缴费档次缴费12个月 , 退休就可以领取0.8%的退休上年度社会平均工资 。 如果缴费档次是100% , 每12个月可以领取1%的水平工资;如果缴费档次是300% , 每12个月可以领取2%的社平工资 。
这种情况下 , 如果我们缴费年限是20年 , 估算平均缴费档次是0.8 , 这样可以计算出退休可以领取18%的退休上年度社会平均工资 。 假设当地的社平工资是5500元 , 基础养老金就是每月990元 。
(2)个人账户养老金=退休时个人账户的余额÷退休年龄确定的计发月数 。
个人账户养老金是最好算的了 , 因为几乎所有地区都能够查到养老保险个人账户的余额 。 根据退休年龄确定的计发月数计算就可以了 。
计发月数是从40岁到70岁 , 每年对应着一个数值 。 2005年制定以来没有更改过 。 40岁是233个月 , 50岁是195个月 , 55岁是170个月 , 60岁是139个月 , 70岁是56个月 。
不过我们需要知道的是 , 每年个人账户里的钱都要计发利息 。 相应的利率 , 是按照人社部统一公布的养老保险个人账户记账利率计算 。 这一规定2016年开始实施 , 第1年的记账利率是8.31% , 第2年是7.12% , 第3年是8.29% , 第4年是7.61% 。
如果目前我们个人账户有5万元 , 明年60岁退休假设个人账户记账利率是7.5% , 如果不再继续缴费 , 这样我们退休时个人账户的钱数就是5万元×107.5%÷139 , 结果是386.7元 。 比只有5万元计算出来的每月个人账户养老金359.71元 , 要高出27元左右 。
以上两项相加 , 实际上就是我们的退休待遇了 。 不过我们的退休待遇并不是永恒不变的 , 第2年及以后每年还会增长 。
推荐阅读





- 老程健康谈|有了白发别急着染,常吃这5种碱性食物,白发可以慢慢变黑发
- [理综]高考理综290分是什么水平?文综可以考到290分吗?
- 新民晚报|惊艳了时光!上海这座近90岁的老建筑重新开放!可以免费参观啦
- 执着的诺诺|明星银发可以多帅?吴亦凡S级,吴世勋SS级,而他在观众心中是SSS+
- 进阶▲S20中388点券你可以得到这么多东西~
- 央视记者火线追踪,腾讯告老干妈成热点,检察机关可以提前介入
- 混用|不同型号的手机充电器可以混用吗?会影响电池吗?
- 于丹聊生活|每天坚持跑步1小时,真的可以起到减肥的效果吗?
- ArLi|?蹭线可以提高总体经济,希望大家都可以相互蹭线
- LOL|凭什么The shy以魔封神?直播细节揭秘英雄心得,原来你也可以!