
『利息』银行5年期存款,按月付息利率5%,到期付息利率6%,存哪个合算?
文章图片
文章图片
五年期的存款利率能给到5%~6%已经是非常高了 , 哪种方式都是非常诱人 。 按月付息的年利率是5% , 到期连本带息结算的利率是6% , 我认为会选择前者更合算?
为什么选择按月付息的更合算呢?为了能充分论证这个选择是对的 , 下面进行通过计算得出答案 。
假如有10万元去银行办理五年期的存款 , 银行给了两个存款方案 , 其一按月付息利率是5% , 其二到期连本带息利率是6% , 困惑是不知道怎么选择?
第一种方案:到期连本带息结算
存款时间是5年 , 存款利率是6% , 存款本金是10万 , 到期连本带息结算有多少?
利息=本金*利率*时间=10万*6%*5年=3万元
5年之后连本带息结算利息为的3万元 , 加上10万本金 , 最终结算为13万元 , 这是选择五年到期连本带息结算的结果 。
第二种方案:按月结算利息
其实按月结算利息的银行年利率并非是实际利率 , 而是名义利率 。
按月支付利息的年利率是5% , 这个5%是名义利率 , 实际年利率会超过5% , 那名义利率5%的实际利率是多少呢?
实际利率与名义利率换算公式为:I=(1+r/m)m-1=(1+5%/12)12-1=0.051162 , 所以银行名义利率5%的实际利率为5.12% , 这是真实的实际利率 。
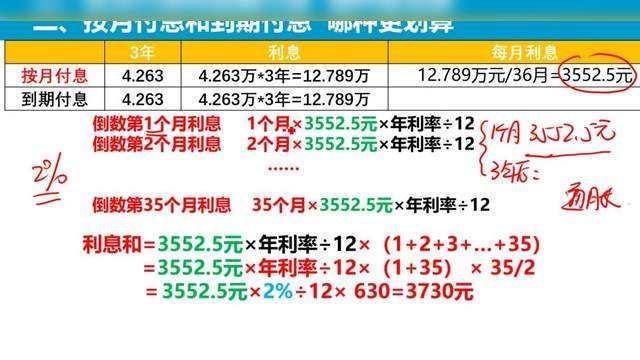
既然已经知道了按月付息的实际年利率为5.12% , 我们就可以逐月滚动利息 , 计算最终的利息 。
同样的本金10万 , 存款时间为5年 , 存款实际利率是5.12% , 5年之后有多少利息呢?
第1年:10*5.12%*1年时间=5120元
第2年:(10万+5120元)*5.12%*1年=5382.14元
第3年:11.0502万元*5.12%*1年=5657.71元
第4年:116159.71元*5.12%*1年=5947.37元
第5年:122107.09元*5.12%*1年=6251.88元
按月付息5年总利息为:5120元+5382.14元+5657.71元+5947.37元+6251.88元=28359.1元
假如有10万元 , 五年期按月付息的利率为5% , 5年之后总利息是28359.10元 。
按月付息和到期结算哪个更合算?
通过上面计算可以得知 , 假如选择按月付息的年利率5% , 五年之后总利息为28359.10元;但选择到期连本带息结算的总利息为3万元 。
5年之后利息已经相差1640.90元 , 虽然按月付息的利益稍微比较低 , 但依旧会选择按月付息的更加合算 , 主要有两个原因:
1.按月付息的利息可以利滚利 , 而且利息可以提前取出 , 用来生活急用 。
2.假如中途需要提前取出 , 不会导致利息损失太大 , 为到期取款会损失很多利息 。
从这两个方面来考虑 , 必然是选择按月付息的更加合算 , 毕竟长达5年时间 , 对谁都是未知数 。
总结分析
【『利息』银行5年期存款,按月付息利率5%,到期付息利率6%,存哪个合算?】根据银行的两种方案 , 通过上面分析和计算得知 , 必然是选择按月付息年利率5%的更加划算 , 少赚1640元可以买到5年的资金流动性 , 何乐而不为呢?
推荐阅读



- 银行|上海银行等四家上市银行再融资遭监管追问5道题提问率100%
- 股权|审查不严、违规关联交易“踩红线”中小银行股权管理暗藏隐忧
- 古今千秋|国家出手也没办法救活,存钱多的人很吃亏,我国首家破产的银行
- 补充|上海银行等四家上市银行再融资遭监管追问5道题提问率100%
- |部分资金逢高赎回券商类ETF,机构看好银行股重估机会
- 监管|审查不严、违规关联交易“踩红线”中小银行股权管理暗藏隐忧
- 现代快报|男子刚把银行卡插进取款机,一沓现金吐了出来
- 核算|上海银行再融资获反馈理财业务风险等11方面遭证监会追问
- 孟凡霞|上海银行再融资获反馈理财业务风险等11方面遭证监会追问
- 银行被骗9300万|银行被骗9300万是怎么回事?什么情况?终于真相了,原来是这样!