
【澎湃新闻】光大证券彭文生:数字经济时代争论GDP是否应保6意义不大
“GDP是工业经济时代的产物 , 在数字经济时代我们需要建立新的指标体系 。 就当前来讲 , 争论GDP增长是否应该‘保6’意义不大 。 ”
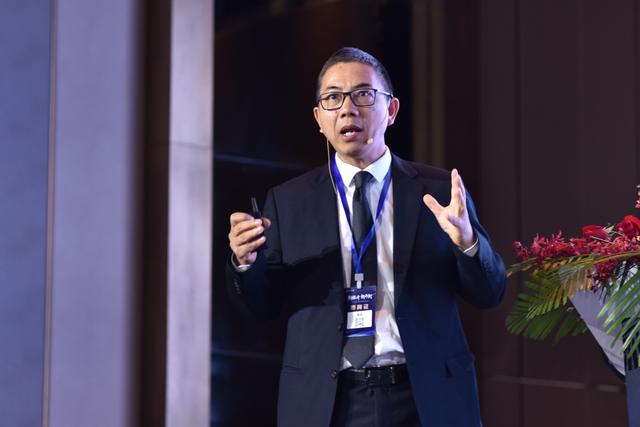
12月10日 , 光大证券2020年度策略会在上海召开 , 光大证券首席经济学家、光大集团研究院副院长彭文生抛出上述观点 。
【澎湃新闻】光大证券彭文生:数字经济时代争论GDP是否应保6意义不大。本次策略会的主题为“新经济、新平衡” 。 彭文生以数字经济为主题进行主题演讲 , 他说 , 当前的经济已经进入数字经济时代 , 传统的GDP重要性开始下降 , 大家更应该关注就业、教育、医疗保障、研发投入等直接反映民生和经济发展潜力的指标 。
【澎湃新闻】光大证券彭文生:数字经济时代争论GDP是否应保6意义不大//联盟头条 http://toutiao.caoding.cn/
数字经济的全球格局:中美遥遥领先 , 但有根本区别
首先需要指出的是 , 数字经济对于中国的重要意义 。 彭文生在演讲开始便指出:“什么是影响中国经济未来10年发展的具有系统重要性的新增因素、而大家的理解和认识还很不够?我认为就是数字经济 。 ”他认为 , 数据作为一种无形资产 , 和一般性的生产资本及土地等有形资产 , 有着重大区别 。
【澎湃新闻】光大证券彭文生:数字经济时代争论GDP是否应保6意义不大。“一个根本性的差别是数据的非竞争性 。 我们比较一下 , 传统的商品具有排他性 , 一个人使用了 , 其他人就不能用 , 比如石油 , 消耗了一吨就少一吨 , 这里有一个机会成本的问题 , 多开采一吨石油需要消耗更多的资源 。 但数据不同 , 今天信息的复制和传输成本几乎为零 , 数据及相关的一些应用具有非竞争性 , 一个人的使用不影响其他人使用 , 边际成本几乎是零 。 比如微信作为App , 许多人都可以下载 , 也不影响其他人使用 。 又比如在数字化时代医疗数据可以低成本由很多医生共享 , 提升诊断的准确性和治疗效果 。 ”
彭文生指出 , 数字经济模式下的全球竞争新格局正在重塑 。 从全球格局来看 , 中美的电子商务市场规模遥遥领先 。 按上市公司市值来看 , 全球7个大科技平台里 , 腾讯和阿里来自中国 , 其余全为美国 。
那么 , 中国和美国的数字经济发展有什么区别呢?
彭文生指出 , 与美国相反的是 , 过去10年中国的劳动报酬占比上升 , 资本回报率下降 。 在中国虽然也有机器替代人的担忧 , 但我们看到的更多是外卖、快递、钟点工等创造的就业机会 , 而且这些工作带来的收入往往超过传统制造业 。
要理解这一格局的差别 , 可以从供给和需求两端分别思考 。
从需求端来看 , 数字经济具有规模经济或者说网络效应 , 中国人口数量大、人口密度高 , 使得数字经济时代的网络效应带来的规模经济大 , 可以说人口总体规模是数字经济时代新的红利 。 中国大城市数量多、人口密度高、网络效应大 , 比如在中国送外卖有规模效应 , 一个快递员可以服务很多消费者 , 而在美国送外卖的收益和成本难以匹配 。
从供给端来讲 , 中美两国的风险资本可以流动 , 但劳动力不能流动 。 美国劳动力成本贵 , 投资更多是替代劳动力的模式;中国劳动力成本低 , 投向更多是与劳动力互补的模式 。 传统理论认为 , 从制造业向服务业转化 , 劳动者工资是降低的 。 很多人用这个解释为何发达国家贫富差距扩大 。 但数字经济在中国的发展似乎对这样的经验关系提出挑战 , 劳动者从制造业转向服务业 , 报酬是上升的 , 这是因为数字技术使得同一个劳动者在一段时间内服务的客户增加 。 由此带来的劳动报酬上升 , 必然吸引更多的劳动力转向新经济模式 , 传统行业的劳动力成本上升 , 资本回报率下降 。
数字经济有助于促进金融周期下半场调整
彭文生直言不讳地说:“可以说 , 今天整个经济都是数字经济 。 ”
那么 , 数字经济的发展对于宏观经济而言会有哪些影响?
彭文生认为 , 数字经济天然和直接融资联系在一起 , 不利间接融资 。 创新伴随高风险高回报 , 适合权益投资 , 而且无形资产存在沉没成本 , 难以作为信贷抵押品 。 实际上中国的数字经济发展在相当大的程度上得益于美国的风险投资模式 , 几乎所有的平台模式、所谓的“独角兽”背后都有国际的风险投资的支持 。
而就间接融资来讲 , 数字经济促进普惠金融 , 降低信贷对房地产作为抵押品的依赖 , 有利于降低金融的顺周期性 , 降低房地产的金融属性 。 这些都有助于促进金融周期下半场调整和去杠杆 。
在经济周期性下行阶段 , 逆周期调控可以体现为“松货币、宽信用、宽财政” , 而金融周期下半场 , 则体现为“紧信用、松货币、宽财政” 。 要改善金融结构 , 则需要紧缩间接融资 , 发展直接融资 , 还需要宽财政的配合 。
“因为创新资金来源有两个 , 一是直接融资 , 二是财政投资 , 前者是商业化的投资 , 后者是公共品的投资 。 当前宏观金融环境的大方向 , 紧信用、宽财政、货币相对中性 , 在数字经济时代也同样适用 。 ”
推荐阅读




- 《异度神剑 终极版》日语配音与英语配音直观对比影像
- RNG新上单暴露了?绿毛小明聊天记录曝光:记得照顾好我们的兄弟
- 讲解bjl下三路打法原理及个人实战技巧心得经验分享【许祥孜】
- 莱万已经累计4张黄牌,对阵法兰克福若再吃牌,将无法出战多特
- 2换1!乔丹当年的交易筹码曝光
- 中国渔民再次立功! 巨大宝藏重见天日, 美国请求被拒之门外!
- 余生不长,和谁在一起,真的很重要
- 看看新闻Knews综合12岁男孩派出所大喊"我腿软" 真相让人哭笑不得
- 看看新闻Knews综合情侣马路上吵架结果双双被碾压 她还怀有身孕!
- 央视新闻客户端这条传播链从1到200才两周!恐怖的投币练歌房:唱5首歌飞沫遍身