
抢滩 To B
----抢滩 To B//----[ http://www.caoding.cn]
文| 马慕杰
来源| 投中网
“事实上 , 我们错失了红杉 。 ”魏丹遗憾道 。
2018年7月 , 正在融资的魏丹公司接触到了红杉资本 。 因看好魏丹公司的独家技术资源 , 红杉资本给魏丹公司开出了不错的估值 。 不过 , 注资的前提是魏丹公司必须砍掉C端业务 , 全面发力B端 。
“那时 , 接触到的投资机构 , 没有一家让我们转型做B端 。 出于整个团队还想坚持C端业务的想法 , 我们直接拒绝掉了红杉资本的要求 。 ”魏丹说 , 后来的事实证明 , 红杉资本彼时的建议是正确的 , 他们比其他投资机构的眼光更加敏锐 , 更加先知先觉 。
随后整个市场迅速冷却 , 魏丹公司仍旧没有拿到融资 。 为了能够继续生存 , 魏丹公司主动弱化了烧钱的C端业务 , 重新恢复曾为了“大力推广技术”而放弃掉的服务B端的生意 。 紧接着 , 业务缩减、裁员……
“以B端为主 , C端为辅 。 ”魏丹如此介绍其公司当前的业务线 。
----抢滩 To B//----[ http://www.caoding.cn]
“被宠”的To B
魏丹急速转头的原因 , 则是To B , 正迎来新的机遇 。
2019年开年 , 已有多家To B企业宣布获得资本的青睐与加持 。 2019年2月28日 , 奇点云宣布完成近6000万元A轮融资 , 此轮融资背后的投资方有晨兴资本、IDG资本、浙商创投等;2019年3月4日 , Moka(智能化招聘管理系统)宣布完成1.8亿元B轮融资 , 该轮融资获得了高瓴资本、GGV纪源资本、金沙江创投、襄禾资本的共同押注……
“2019年 , 有不少投资机构计划把投资的侧重点放到To B领域 。 ”一位专注于B2B投资的有关人士向投中网透露 , 这些投资机构既包括原来内部就有To B团队的投资机构 , 也包括即将要成立To B团队欲加入“抢食To B”大军的投资机构 。
“从大方向来看 , 商业模式无非就两种 , 一个是To C , 一个是To B 。 当大家都认为线上获客成本高昂 , To C赛道没有太多潜在市场的时候 , 一定会有新的基金会去看To B 。 我觉得这是顺势而为吧 。 ”众海投资合伙人郝帅说道 。 在他看来 , 负责To B基金的机构合伙人更需要有对行业的深度认知和资源带动能力 。
清流资本副总裁任晓晨也如此认为 。 她表示 , To B领域的投资不仅强调对行业的深入了解能力 , 还要拥有对企业服务成长规律的理解和耐心 。 同时 , 不同于To C赛道的显性特点 , 由于To B的很多项目针对的是垂直行业 , 因此更需要To B投资人在行业内的长久耕耘和积累 , 如此一来才能挖掘到好的水下项目 。 “从这两点来说 , 时间是To B领域投资人的朋友 , 是机构的壁垒所在 。 ”
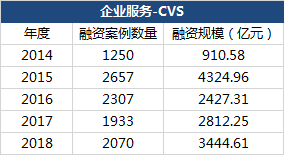
根据CVSource投中数据 , 2014年起 , 企业服务开始受资本追捧 , 并于2015年达到高峰 , 共出现了2657起 , 融资额达4324.96亿元 。 2015年被称为“中国企业服务元年” 。 不过2016年 , 该领域投融资数量和金额开始有所回落 , 从2015年的2657件回落至2307件 , 融资总额从4324.96亿元减少至2427.31亿元 。 2018年 , 企业服务的投融资数量和金额开始回暖 , 逐渐成为了最热门的赛道之一 。
----抢滩 To B//----[ http://www.caoding.cn]
数据来源:CVSource投中数据
而作为最能反映国内经济发展的风向标 , 2018年BAT在To B领域的投入相比其他项目而言有着明显增长 。 企服行业头条盘点数据显示 , 2018年 , 腾讯、阿里巴巴、百度三家公司投资To B企业的数量分别29笔、31笔以及21笔;投资金额分别约为127亿元、400亿元及26亿元 。
根据投中信息与德勤在2017年9月联合发布的《中美独角兽研究报告》 , 美国共有20个大行业有着独角兽 , 企业服务行业独角兽数量遥遥领先于其他行业 , 占比27% , 并且占了71%的全球企业服务领域独角兽数量 , 远超中国 。 对比中国来看 , 中国共有16个大行业有着独角兽 , 其中企业服务行业独角兽数量占据总数约为2% 。 可见 , 与美国To B领域的独角兽占比所有行业独角兽数量相比 , 中国To B领域的独角兽寥寥无几 。
“目前中国的企业服务市场还远没有美国成熟 , 但这也代表了国内To B的市场空间更加广阔 。 ”任晓晨认为 , “2019年是To B平台型大公司崛起的良好时间点 , 优秀公司向上向下拓展的机会非常多 。 我们在这片待开垦的沃土上看到了许多有机会成长为百亿美元的公司 。 ”
----抢滩 To B//----[ http://www.caoding.cn]
谁更有机会成为To B独角兽?
那么 , To B哪些领域会被机构率先插上旗帜?
“不讲需求和场景 , 用To C方法免费推广打市场的项目会被我们直接否决 。 ”任晓晨说 , 不同于市面上大部分投资人 , 清流资本充分相信技术的力量但不迷信技术 。 技术是先发优势和短期壁垒 , 但更重要的是在技术发展的过程中不断地锤炼商业模式、寻找拳头场景并形成长期价值护城河 。 在如此的底层逻辑上 , 对于创业公司来说 , 最关键的还是找到需求、找到产品、架构数据护城河 , 而不是在于说团队有多少博士、模型多么复杂或者算法多么酷炫 。
郝帅直言 , 在SaaS领域做深度服务的所谓To B的创业企业已经没有太多机会了 , 尤其是那些还在坚持为传统的增常乏力的行业做赋能的企业 。 在他眼里 , 只有有能力服务于大客户的To B创业公司才具备商业变现的能力 , 从而拥有在未来成为独角兽的可能 。
“小微客户最大的问题就是付费能力差、存续时间短 。 如果只服务于这些客户 , 即使企业通过大量的地推营销之后短期内可以获得增长 , 但是到一个时间节点后往往容易出现业绩增长停滞 。 很多大的To B企业都是这么倒掉的 。 ”朗然资本创始人潘育新也如是表示 。
在华映资本董事刘振宇看来 , 判断一家To B企业有无确定的潜在市场 , 除了要测算该企业服务的目标客户有无付费意愿和付费能力之外 , 还有观察它是否有其他的衍生价值 , 以及衍生价值的市场规模有多大 。
“To B企业千万不能用讲故事的逻辑去寻图大体量 , 投资人可能会为你的故事买单 , 但理性的B端客户一定不会为你的故事买单 。 ”刘振宇在接受投中网采访时表示 , 在投资To B企业的原则里 , 项目是否“性感”并不是一个必要条件 。
值得一提的是 , 对于投资机构而言 , 在To B领域捕捉独角兽企业也无疑影响着它们的投资方向与业务重心 。 刘振宇认为 , 相比于To C独角兽企业的判断标准 , To B独角兽企业最核心的要求就是营收规模 。 “特别是随着数据价值的普及和云计算技术的成熟 , 这一波由云计算推动的数字化转型浪潮正式开始 。 而围绕企业上云、数字化治理、产业效能等深挖的更多方向都会爆发出独角兽的机会 。 ”任晓晨说道 。
----抢滩 To B//----[ http://www.caoding.cn]
To C 红利结束?
值得一提的是 , 以“人员调整优化”方式来应对资本寒冬的不止魏丹一家 。
2018年第四季度始 , 互联网公司人员调整的消息一波接着一波 。 不管是头部梯队的独角兽企业还是中小企业 , 都无一幸免于人员调整风波 。
智联招聘2018年第三季度数据显示 , 互联网/电子商务行业招聘需求人数环比减少了31.53% , 这意味着互联网行业发展遭遇流量瓶颈 。
“或许这波互联网人员结构调整是国内C端市场红利枯竭 , B端市场红利崛起的征兆 。 ”业内人士孙淼对投中网采访人员表示 。
他曾调研了许多在这波互联网裁员潮里被“优化”的员工 。 他说 , 相当部分被“优化”的员工在原公司里负责的业务为C端业务 。 “移动互联网流量见顶 , 导致一些企业无法靠扩张流量来支撑估值 。 尤其是那些依托融资来发展的企业 , 在当今资本寒冬且自身又融不到钱的背景下 , 自然难以正常运营 。 这其实是互联网红利消失殆尽之后 , 企业的转型性裁员 。 ”孙淼说道 。
远望资本、迅雷创始人程浩曾表示 , 目前中国之所以没有非常大的To B公司 , 或者中国之所以To C企业跟To B企业差距这么大 , 其中一个核心的原因就在于流量红利 。 因此 , 在人口和流量红利减弱以及中国人力成本急剧上升的大环境下 , 中国的To B时代便已到来 。
原子创投创始合伙人冯一名在一次演讲中提到:绝大多数投资人没有IT背景 , 大家都能看懂To C 。 但如果当投资人都开始看To B了 , 那就说明To C已经没有可投的了 。
如此 , 是否意味着在To C领域创业的企业已经失去了机会?
“To C 在中国永远有机会 , 只不过要以相对平和的心态去对待 。 ”有投资人向投中网表示 。
在晟道投资CEO薛宇宁看来 , 机会永远在各行各业都存在 , 但也要看这个机会出现的时间 , 比如产品是否能满足市场刚需且是否规模化满足、是否能用创新技术手段让产品产生新价值、产业周期处于什么样的节点 。
不过 , 薛宇宁认为 , 未来To C领域的独角兽企业出现的概率和速度都会降低 。 他说 , 前两年To C市场上有不少“虚火” , 造成很多公司在自身内功尚未到家的状态下就被过早催熟 , 并且在估值达到独角兽状态后便暴露出前期布局待调整、经营管理不够精细的状态 , 从而导致企业资金流吃紧或者面临各种合规与监管压力 , 不少泡沫随着大环境遇冷逐步浮现 。
“这也直接引起一二级市场估值倒挂 , 让投资人重新衡量初创公司的估值体系 。 ”薛宇宁同时认为 , 未来投资人在寻找独角兽类的标的时 , 关注点一定要从短期内的估值增长逻辑(比如所谓的用户量、GMV等指标)转变为对企业自我经营造血能力、稳健经营与未来持续成长能力等“硬核型”指标的考察 。
多位投资人在接受投中网采访人员采访时均表示 , 随着消费趋势的不断变化与迭代 , To C模式在未来仍旧还有发展的空间 , 但同时潜在市场将会越来越小 。 “To C创业未来需要到更加细分的领域去挖掘机会 , 而不是泛泛的商业模式这么简单了 。 ”刘振宇强调 。
(应受访者要求 , 文中的魏丹、孙淼为化名)
作者:马慕杰
关注大零售与教育 , 追踪创业者与资本故事
推荐阅读




- 王者荣耀英雄故事-----鲁班大师
- 华为海外空缺谁来填?OPPO、小米抢滩欧洲!全球前三或有变化
- 江淮汽车56载砥砺前行----记录中国汽车工业自主品牌发展缩影
- 依托“数字商丘”建设 推动测绘成果应用 ----商丘市不动产登记信
- 异性知己------不是夫妻,却一生不离不弃!
- 打好“提前仗”-----六安市青山乡开展汛前检查
- 帅是由内而外的-----论运动小生逸动PLUS的自我修养
- 「央视财经」利好接踵而来!这类汽车销量猛增!车企纷纷抢滩,有三大领域已经火了
- 抠搜搜的项目经理-------被预算绑架的一群人
- 美陆战队中了坦克无用论毒?砍掉所有坦克,以后专心搞抢滩登陆了