
行业|“吃了我的给我还回来”?网课涨价或成风潮( 二 )
文章图片
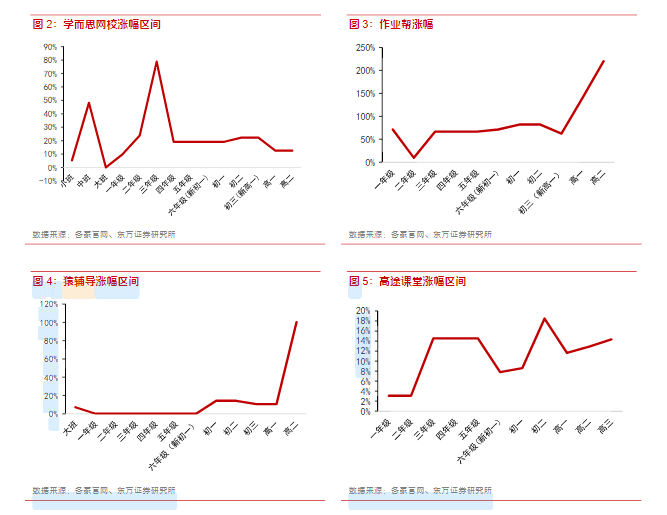
数据还显示 , 此轮涨价后 , 作业帮和高途课堂价格较高 , 而新东方在线价格最低 , 学而思网校价格居中 。 经过暑期大幅提价 , 作业帮价格已经提升到平均70元左右/课;学而思网校提价相对缓和 , 在行业内价格居中 , 平均65元/课;猿辅导价格策略相对稳定 , 价格落后于行业 , 平均42元/课 。 新东方在线不仅正价课程平均为32元/课行业内最低 , 同时新东方在线在一年级、初一和高一开设了50元/课入口班 , 在行业中价格较低竞争力较强 。
看到广告上的各种优惠活动 , 有家长困惑:价格的上升是否会被折扣促销所抵消掉?
东方证券的数据统计表明 , 新老生价格差异是行业常态 。 9折左右的折扣优惠力度 , 对于新生而言是真实的提价 , 而老生续班会保持原来的价格 。
原因:在线行业消费者认知度提升 , 补习需求将逐渐升温
俗话说 , 天下没有白吃的午餐 。 各个机构的“烧钱大战”以及疫情期间的“停课不停学”活动 , 为各品牌打下了良好的基础 , 积累了大量的潜客流量 。 而暑假正是这波流量需求最旺盛的时候 , 因此也算是到了收获的季节 。
华菁证券8月10日的行业报告显示 , 近期全行业提价动力主要来自以下几点:
首先是线上需求增加 。 由于疫情 , 很多线下产品无法正常进行 , 线下互动性减弱 , 致使汇集了大量流量的线上课逐渐成为家长的首选替代品 。 需求多了 , 自然为线上课程提供了涨价空间 。
其次是线下竞争者减少 。 疫情催化下 , 大量线下中小机构倒闭 , 线上机构得以肃清了一大批竞争者 , 又因为开设线上课需要具有一定的技术门槛 , 因此很难在短时间内出现大量竞争者 。 竞争者少了 , 中小机构出清后流量腾出 , 各家机构自然也敢放心大胆地涨价了 。
涨价动力还包括在线行业消费者认知度提升 。 一方面 , 对“网络原住民”学生们而言 , 线上课程不存在技术操作障碍 , 较之线下课程 , 网课不仅能帮他们节省线下学习交通上的时间 , 还能按自己的喜好排更多课程 。 另一方面 , 随着中国城乡人均可支配收入的持续上升 , 教育在家庭总支出中的占比不断增大 。 同时 , 80、90后晋升为新一代父母 , 对新鲜事物的接受度更高 , 不再拘泥于传统的线下教育场景 。
此外 , 从宏观的用户数量角度来看 , 补习热度在未来一段时间仍会升温 。 据国家统计局数据显示 , 截至2019 年 , 中国的K-12 学生人口达1.7 亿 , 居住在城市地区(一线至三线城市)的6600 万学生将构成“核心补习需求市场” 。 同时 , 由于城镇化进程持续开展 , 影响了中国城市和农村地区的学生结构 , 居住在城镇地区(四线至六线城市)的7400 万学生或将成为“补习的前沿市场” ,补习需求还将逐渐升温 。
粤开证券分析人士告诉《中国证券报》采访人员 , “提价 , 是一个试探的过程 , 一方面试探市场对提价的容忍度 , 另一方面试探竞争对手在跟随提价还是打价格战之间的取舍 。 ”
预测:在线教育规模持续扩大 , 小班课程或成“新宠”
暑假网课涨价已成事实 , 家长们最关心的还是网课费用会不会继续上涨 , 孩子的课程还会不会有变化?
对于网课是否还会涨价的困惑 , 采访人员从某辅导机构的客服人员处了解到 , 线上课程售卖分为体验课与阶段课 , 谈及是否涨价 , 客服先是肯定涨价 , 紧接着撤回消息表示课程仍有优惠活动 。
价格的变化还与行业发展前景密切相关 。 参考资料显示 , 自2014年起 , 在线教育行业融资次数高达1400多次 , K12在线教育领域涉及融资金额就有600亿人民币左右 , 融资领域的热情将直接推动在线教育市场的规模持续扩大 。
从7月11日中科院发布的《教育行业:中国K12在线教育市场调研及用户消费》预测来看 , 整个在线教育行业2022年市场规模超过5400亿元 。 其中 , K12在线教育作为重要分支 , 2022年市场规模将超1500亿元 。 未来几年 , 中国在线教育市场增长势头稳健 。
推荐阅读







- [技术创新]苏州创建国家级充换电技术创新中心 助力新能源行业发展
- 社保卡■看病买药忘带社保卡千万别着急!快打开“我的南京”用电子社保卡
- 『黄金时间』请认准这个蓝色的标志! 黄金时间丨同行业中用水最少的企业
- 焦港|南北连申线内河流域有了首个跨区域跨行业党建联盟
- |淮安市体育局推进行业信用体系建设
- 怎样进入通信行业
- 互联网在线音乐行业有哪些可能的盈利模式
- 汽车知识|试驾了一周的全新蔚来ES8,我卖掉了我的Model X
- 趣头条|喜欢你,没道理,吉利博瑞就是我的菜
- |老实讲,宝马首款电动车iX3治愈了我的“电车恐惧症”|试驾