
【公司】好未来加注转移线上( 二 )
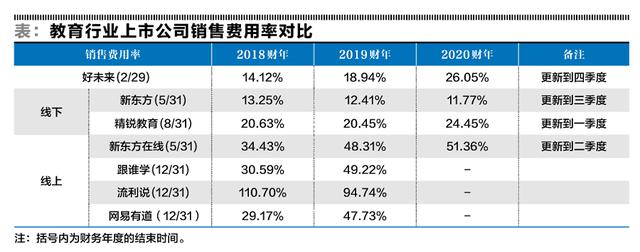
然而 , 新冠疫情加速了教育行业从线下向线上转化的进程 , 随着在线教育成为趋势 , 为获取线上流量而承受短期亏损可能是好未来必须付出的代价 。 更重要的是 , 好未来付出的高额营销费用是否能有效转化为生源流量 , 并且通过良好的教学质量和服务留存客户 , 利用互联网的马太效应 , 获取比线下培训更大的市场份额?
好未来K12在线培训有优势
K12培训业务的用户生命周期长 , 且属于刚需 , 受疫情影响并不大,因而成为各家线上教育公司争夺的焦点 。
好未来的在线业务集中于学而思网校 , 其官网介绍 , 学而思网校为6-18岁孩子提供小学、初中、高中全学科课外教学 。 2018年以来 , 好未来发力在线教育 , 学生人数和销售费用开始明显增速 。 2017-2019财年 , 公司在线教育营收分别为3.4亿元、7.6亿元和22.7亿元 , 增速分别为107.8%、127.4%和197.4% , 一直保持着超出总营收的快速增长 。
对比来看 , 新东方的传统强项是英语考试培训和考研培训业务 , 在K12在线教育的布局上要晚起步两至三年 。 新东方2019年年初决定分拆新东方在线上市 , 部分原因也是回应好未来2018年起加大对在线教育的投入 。 然而 , 对比好未来加注线上业务的扩展 , 2019年 , 新东方的业务重点仍在线下业务的扩张和下沉上 。 2019财年 , 新东方在线营收从2018年的6.51亿元增长至9.19亿元 , 但成立近15年后业务比重仍然仅为新东方集团当年营收的4.3% 。 2018、2019财年 , 新东方在线K12分部的营收只有0.88亿元、1.59亿元 , 且毛利率从39.2%下降至10% 。 可见 , 新东方在线发力K12销售的效果还不明显 。
好未来的费用结构较新东方的优势还体现在更低的管理费用率 。 2017-2019财年 , 新东方的管理费用率从30.6%上升至33.1%;但好未来则从25.2%下降至22.6% 。 据新东方财报说明 , 管理费用主要包括行政管理人员的工资、教师除工资和奖励之外的其他报酬 , 以及占较小部分的课程研发费用等 。 两家公司2018财年和2019财年的非教师雇员占比较为接近 , 说明新东方更高的管理费用可能是由于行政管理人员较高的薪酬所致 。
文章图片
造假指责不影响行业长期增长
由于盈利不佳、估值较高 , 中概教育股长期以来一直是浑水等做空机构的重点目标 。 2012年7月 , 新东方被浑水做空 , 美国证监会也宣布对新东方的VIE结构调整进行调查 , 导致公司股价当月暴跌超过60% , 市值跌破15亿美元 , 可谓损失惨重 。
2018年6月13日起 , 好未来曾被浑水接连发布四次看空报告 , 指责公司存在欺诈性交易、夸大利润、就培优业务状况误导投资者等问题 。 好未来的股价从2018年6月12日的最高47.63美元跌至10月11日的最低21.03美元 , 市值损失超过150亿美元 。 而就在不久前的4月7日晚 , 好未来还正式通报其员工涉嫌与外部供应商合谋 , 通过伪造合同及其他文件的方式虚增轻课To B业务约1亿元的销售收入 , 一度引发股价大跌 。
在被指控造假后的今天 , 新东方的股价较2012年的低点已增长超过10倍 。 在新东方被浑水做空时 , 好未来的前复权股价还在1美元附近徘徊 , 而今已超过50美元 。
中国教育培训行业采用轻资产运行 , 可大量预收培训费用 , 商业模式优异 。
以好未来为例 , 截至2020年2月底 , 公司账面仍有超过130亿元现金 。 而K12课后教育服务的市场规模已超过5000亿元 , 大概率仍将以超过10%的速度增长 。 新冠疫情事件推动K12课外辅导需求转移线上 , 新东方、好未来两家龙头公司的市场份额依然较低 , 仍具有较大潜力提升市场集中度 。 这些数据都说明 , 中国教育培训行业市场潜力巨大 , 优质龙头公司可为投资者创造巨大财富 。
推荐阅读





- 银行it人怎样转型
- 银行的数据中心可以跳槽去互联网公司吗
- 汽车知识|押宝全新造型,东风雪铁龙新C5能否成为神龙公司“救世主”
- 汽车知识|荣威新车规划曝光 未来将推5款狮标车型
- 趣头条|大众ID.3外观设计风格极具未来感,太好看了
- 城管局|明显的官商勾结
- 未来汽车日报|拟高位增发港股,受资本追捧的比亚迪也“缺钱”?
- 互联网科技公司技术投入占比(占收入)?
- 上市公司孵化新项目成熟之后,拆分出去成立新公司,这样不会损害其他股东的利益吗
- 子李汽车|未来可期 东风雪铁龙11月环比增长33%,连续三月正增长